
실비보험은 정식 명칭이 실손의료보험으로, 병원비를 전액 보장하는 것이 아닌 자기부담금을 제외한 실제 의료비 일부를 보상합니다. 가입 시기에 따라 1세대부터 5세대까지 보장 구조와 자기부담금 비율이 달라지며, 특히 비급여 항목의 보장 범위와 할증 여부가 중요합니다.
4세대 실비보험은 비급여 이용량에 따라 보험료가 최대 300%까지 할증될 수 있어 기존 가입자는 유지 또는 전환 시 신중한 판단이 필요합니다. 많은 분들이 실비보험을 병원비를 전부 돌려받는 보험으로 오해하곤 합니다.
하지만 실비보험의 정확한 뜻은 '실손의료보험'으로, 실제로 부담한 의료비 중 약관에서 보장하는 금액을 자기부담금 등을 제외하고 보상하는 보험입니다. 병원비 전액을 무조건 보장하는 것이 아니며, 가입 시기나 상품에 따라 보장 범위와 자기부담금에 큰 차이가 있습니다.
특히 2026년 5월 6일부터 5세대 실손보험이 출시되면서 기존 실손보험과의 차이를 명확히 이해하는 것이 더욱 중요해졌습니다. 실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며, 세대가 바뀔수록 보장 구조와 자기부담금이 점차 달라졌습니다.
예를 들어, 1세대와 2세대는 자기부담금이 없거나 낮은 편이었지만, 3세대에 이르러 급여와 비급여 자기부담 구조가 구분되고 3대 비급여 특약이 별도 구성되었습니다.
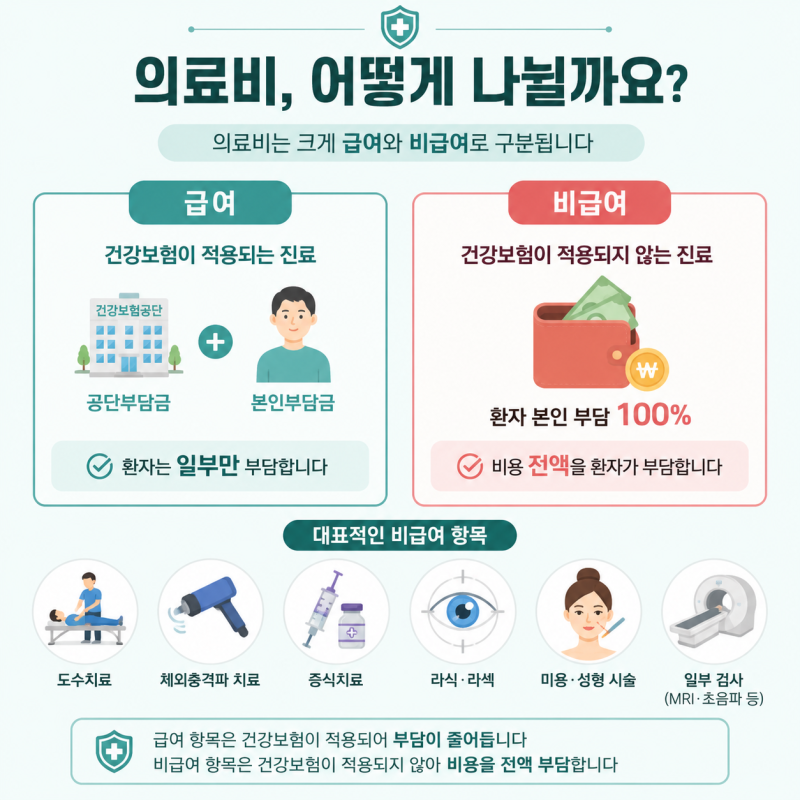
특히 4세대 실손보험은 급여 20%, 비급여 30%의 자기부담 구조를 가지며, 직전 1년간 지급받은 비급여 보험금 규모에 따라 이듬해 비급여 특약 보험료가 최대 300%까지 할증될 수 있다는 점을 반드시 알아두어야 합니다.
병원마다 가격이 천차만별인 비급여 진료의 특성상, 이러한 할증 조건은 의료비 부담에 큰 영향을 미칠 수 있습니다. 따라서 실비보험의 정확한 뜻을 이해하고 자신이 가입한 상품의 세대별 특징과 보장 내용을 꼼꼼히 확인하는 것이 필수적입니다.
특히 기존 실손보험 가입자라면, 보험료 인상 부담, 병원 이용 패턴, 비급여 치료 빈도 등을 고려하여 현재 상품을 유지할지, 아니면 새로운 세대의 상품으로 전환할지 신중하게 판단해야 합니다.
단순한 병원비 보장을 넘어, 자기부담금, 비급여 항목, 갱신 보험료 등 복합적인 요소를 종합적으로 고려해야 현명한 보험 생활을 할 수 있습니다.
4세대 실비보험은 비급여 이용량에 따라 보험료가 최대 300%까지 할증될 수 있어 기존 가입자는 유지 또는 전환 시 신중한 판단이 필요합니다. 많은 분들이 실비보험을 병원비를 전부 돌려받는 보험으로 오해하곤 합니다.
하지만 실비보험의 정확한 뜻은 '실손의료보험'으로, 실제로 부담한 의료비 중 약관에서 보장하는 금액을 자기부담금 등을 제외하고 보상하는 보험입니다. 병원비 전액을 무조건 보장하는 것이 아니며, 가입 시기나 상품에 따라 보장 범위와 자기부담금에 큰 차이가 있습니다.
특히 2026년 5월 6일부터 5세대 실손보험이 출시되면서 기존 실손보험과의 차이를 명확히 이해하는 것이 더욱 중요해졌습니다. 실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며, 세대가 바뀔수록 보장 구조와 자기부담금이 점차 달라졌습니다.
예를 들어, 1세대와 2세대는 자기부담금이 없거나 낮은 편이었지만, 3세대에 이르러 급여와 비급여 자기부담 구조가 구분되고 3대 비급여 특약이 별도 구성되었습니다.
특히 4세대 실손보험은 급여 20%, 비급여 30%의 자기부담 구조를 가지며, 직전 1년간 지급받은 비급여 보험금 규모에 따라 이듬해 비급여 특약 보험료가 최대 300%까지 할증될 수 있다는 점을 반드시 알아두어야 합니다.
병원마다 가격이 천차만별인 비급여 진료의 특성상, 이러한 할증 조건은 의료비 부담에 큰 영향을 미칠 수 있습니다. 따라서 실비보험의 정확한 뜻을 이해하고 자신이 가입한 상품의 세대별 특징과 보장 내용을 꼼꼼히 확인하는 것이 필수적입니다.
특히 기존 실손보험 가입자라면, 보험료 인상 부담, 병원 이용 패턴, 비급여 치료 빈도 등을 고려하여 현재 상품을 유지할지, 아니면 새로운 세대의 상품으로 전환할지 신중하게 판단해야 합니다.
단순한 병원비 보장을 넘어, 자기부담금, 비급여 항목, 갱신 보험료 등 복합적인 요소를 종합적으로 고려해야 현명한 보험 생활을 할 수 있습니다.