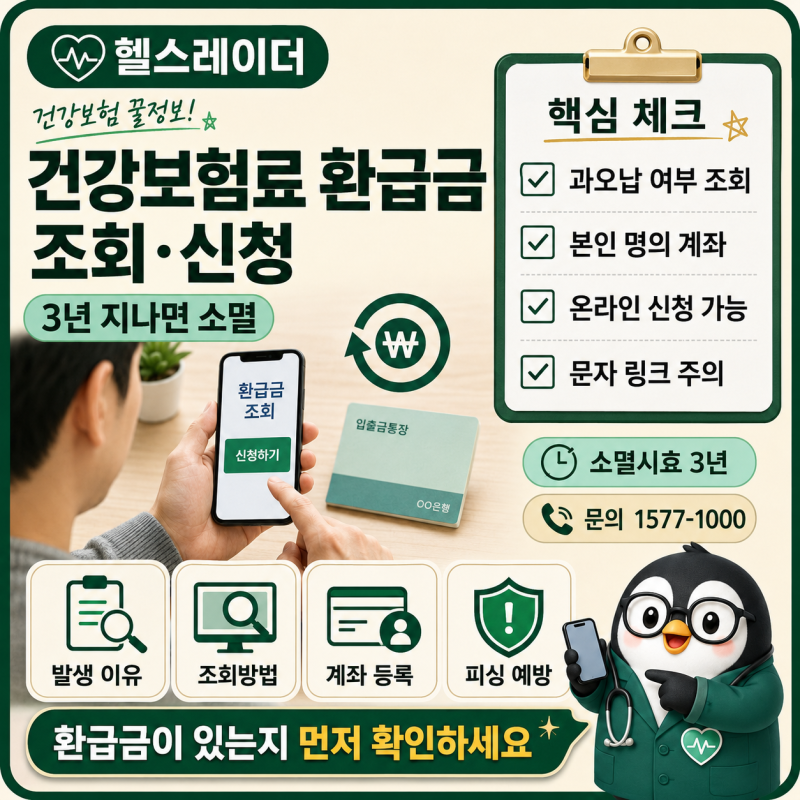
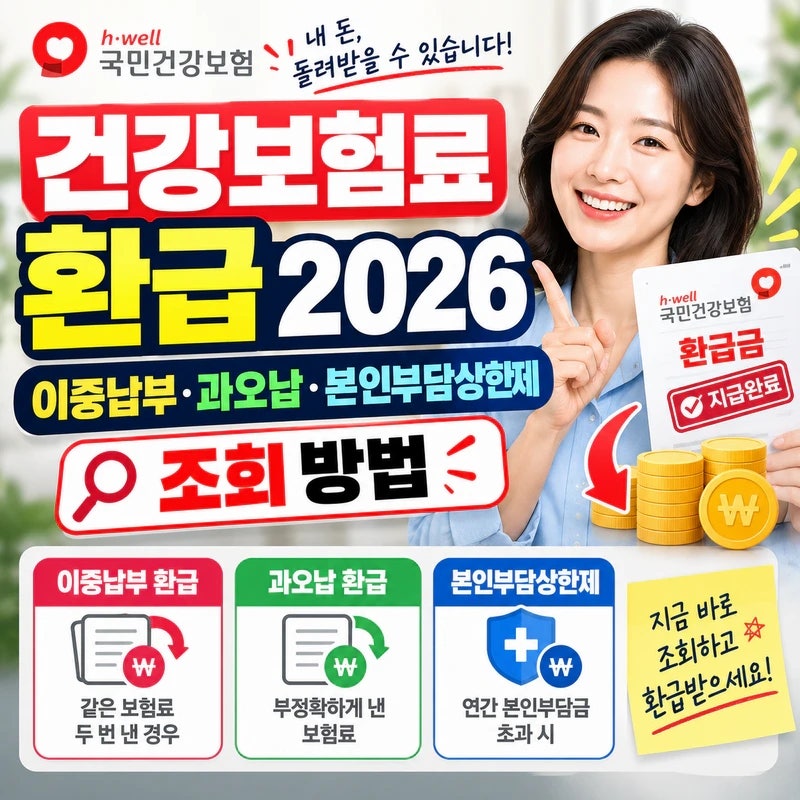
보험금 환급은 가입한 보험의 종류와 계약 조건에 따라 달라지며, 납입액과 환급액이 일치하지 않을 수 있습니다. 건강보험료 환급금은 본인부담상한액 초과금, 과오납금 등 여러 유형이 있으며, 소멸시효 3년이 지나면 받을 수 없게 됩니다.
환급금 조회 시 체납 보험료가 있다면 먼저 차감될 수 있고, 비급여 항목은 건강보험 환급 대상에서 제외됩니다. 많은 사람이 보험금을 청구하지 않거나 계약이 만료되면 낸 보험료를 자동으로 돌려받는다고 오해합니다.
하지만 보험금환급은 가입 상품 유형과 조건에 따라 크게 달라지며, 납입액과 환급액이 일치하지 않는 경우가 많습니다.
특히 건강보험료 환급금은 소멸시효 3년이 지나면 받을 권리가 사라지므로, 자신이 받을 수 있는 보험금환급이 있는지 정확히 이해하고 확인하는 것이 중요합니다. 보험금환급은 일반 보험의 만기/해약환급금과 건강보험료 환급금으로 나뉩니다.
순수보장형은 환급금이 없으며, 해약 시에도 납입액보다 적을 수 있습니다. 건강보험료 환급금은 본인부담상한액 초과금, 과오납금 등 여러 유형이 있고 비급여는 제외됩니다. 최근 수천억 원의 건강보험 환급금이 소멸시효 3년 만료로 사라졌습니다.
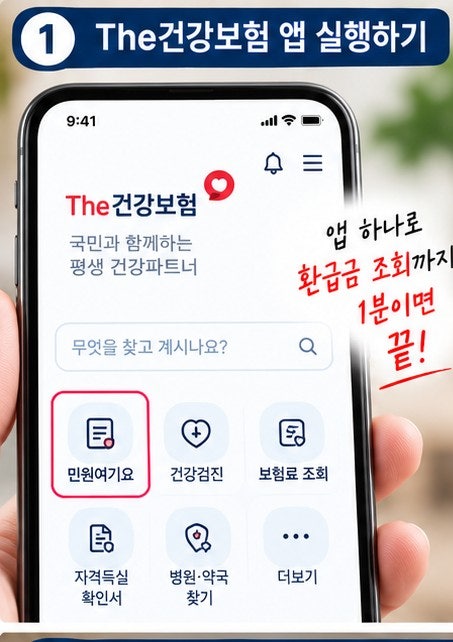
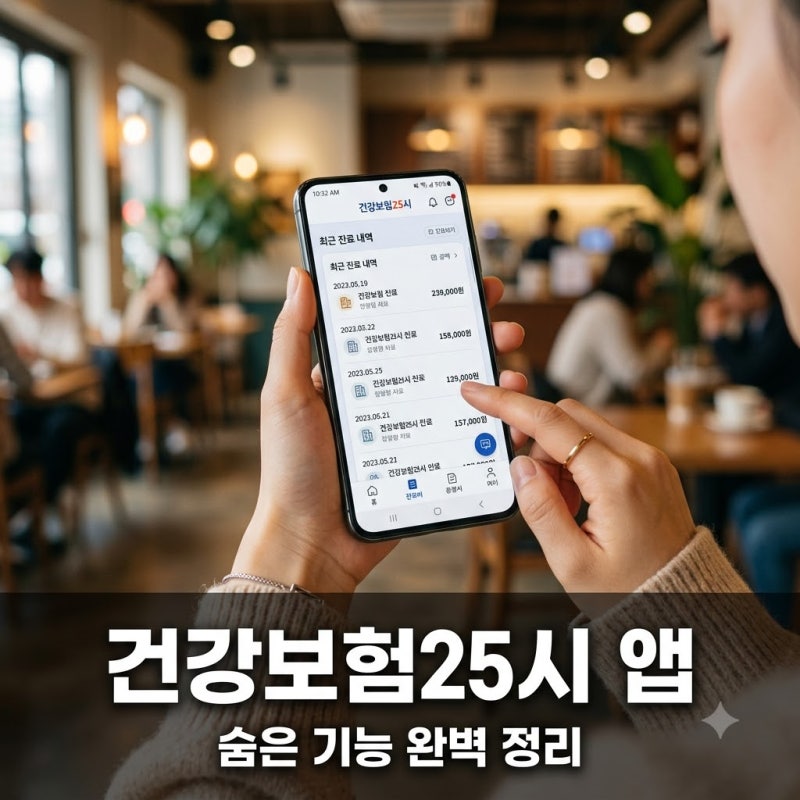
체납 보험료가 있다면 환급금이 먼저 차감될 수도 있습니다. 자신의 보험금환급 여부는 보험 증권 또는 국민건강보험공단 홈페이지나 앱을 통해 조회할 수 있습니다.
막연한 기대보다는, 내 보험의 환급 구조와 건강보험료 환급금의 유형 및 소멸시효를 정확히 숙지하여 잠자고 있는 소중한 내 돈을 놓치지 않도록 적극적으로 확인하고 신청하시길 바랍니다.
환급금 조회 시 체납 보험료가 있다면 먼저 차감될 수 있고, 비급여 항목은 건강보험 환급 대상에서 제외됩니다. 많은 사람이 보험금을 청구하지 않거나 계약이 만료되면 낸 보험료를 자동으로 돌려받는다고 오해합니다.
하지만 보험금환급은 가입 상품 유형과 조건에 따라 크게 달라지며, 납입액과 환급액이 일치하지 않는 경우가 많습니다.
특히 건강보험료 환급금은 소멸시효 3년이 지나면 받을 권리가 사라지므로, 자신이 받을 수 있는 보험금환급이 있는지 정확히 이해하고 확인하는 것이 중요합니다. 보험금환급은 일반 보험의 만기/해약환급금과 건강보험료 환급금으로 나뉩니다.
순수보장형은 환급금이 없으며, 해약 시에도 납입액보다 적을 수 있습니다. 건강보험료 환급금은 본인부담상한액 초과금, 과오납금 등 여러 유형이 있고 비급여는 제외됩니다. 최근 수천억 원의 건강보험 환급금이 소멸시효 3년 만료로 사라졌습니다.
체납 보험료가 있다면 환급금이 먼저 차감될 수도 있습니다. 자신의 보험금환급 여부는 보험 증권 또는 국민건강보험공단 홈페이지나 앱을 통해 조회할 수 있습니다.
막연한 기대보다는, 내 보험의 환급 구조와 건강보험료 환급금의 유형 및 소멸시효를 정확히 숙지하여 잠자고 있는 소중한 내 돈을 놓치지 않도록 적극적으로 확인하고 신청하시길 바랍니다.