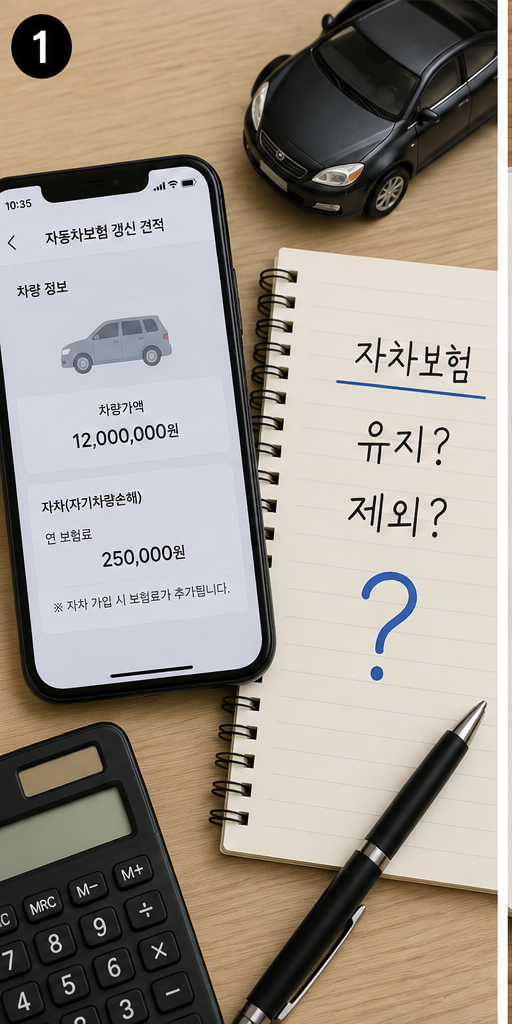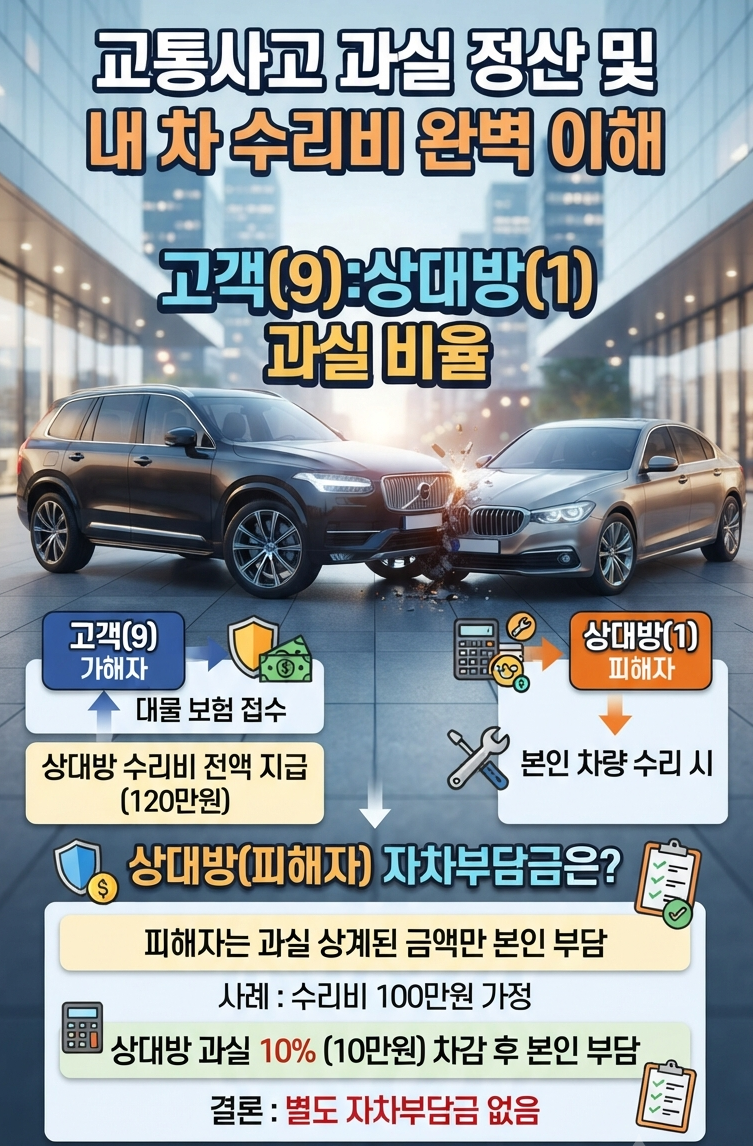
자차보험은 자기차량손해 담보로, 운전자 과실이나 단독 사고 시 본인 차량 수리비를 보장합니다. 자차보험 처리 시 보험료 할증은 지급 보험금, 물적사고 할증기준금액, 사고건수 등 여러 요인에 따라 결정됩니다.
수리비가 물적사고 할증기준금액(예: 200만원) 이하여도 사고건수 특성요율로 인해 보험료가 오를 수 있으므로 주의해야 합니다. 자차보험이란 운전 중 예기치 못한 사고로부터 내 차를 보호하는 담보입니다.
정식 명칭은 자기차량손해로, 운전자 과실이나 단독 사고로 차량 파손 시 수리비를 보장받죠. 많은 운전자가 자차보험 사용 시 보험료 할증을 우려해 작은 사고 처리를 망설입니다. 과연 자차보험을 쓰면 보험료는 무조건 오를까요?
자차보험 처리 시 보험료 할증은 지급된 보험금 액수만으로 결정되지 않습니다. 자기부담금 외 물적사고 할증기준금액, 최근 사고건수, 할인·할증등급, 무사고 경력 등 다양한 요소가 복합적으로 반영됩니다.
'수리비 200만원 이하이면 보험료가 오르지 않는다'는 생각은 오해입니다. 200만원은 할증 등급 변동 기준일 뿐, 이 금액 이하라 해도 사고건수별 특성요율로 보험료가 인상될 수 있습니다. 등급 유지와 별개로 보험료는 오를 수 있습니다.
경미한 사고 수리비가 자기부담금보다 적거나, 장기적인 보험료 인상을 피하고 싶다면 사비 처리가 유리합니다. 자차보험은 큰 사고 대비 필수 안전망이지만, 작은 손해에는 할증 가능성까지 고려해 신중히 판단해야 합니다.
자신의 보험 조건과 사고 상황을 검토하여 현명한 결정을 내리세요.
수리비가 물적사고 할증기준금액(예: 200만원) 이하여도 사고건수 특성요율로 인해 보험료가 오를 수 있으므로 주의해야 합니다. 자차보험이란 운전 중 예기치 못한 사고로부터 내 차를 보호하는 담보입니다.
정식 명칭은 자기차량손해로, 운전자 과실이나 단독 사고로 차량 파손 시 수리비를 보장받죠. 많은 운전자가 자차보험 사용 시 보험료 할증을 우려해 작은 사고 처리를 망설입니다. 과연 자차보험을 쓰면 보험료는 무조건 오를까요?
자차보험 처리 시 보험료 할증은 지급된 보험금 액수만으로 결정되지 않습니다. 자기부담금 외 물적사고 할증기준금액, 최근 사고건수, 할인·할증등급, 무사고 경력 등 다양한 요소가 복합적으로 반영됩니다.
'수리비 200만원 이하이면 보험료가 오르지 않는다'는 생각은 오해입니다. 200만원은 할증 등급 변동 기준일 뿐, 이 금액 이하라 해도 사고건수별 특성요율로 보험료가 인상될 수 있습니다. 등급 유지와 별개로 보험료는 오를 수 있습니다.
경미한 사고 수리비가 자기부담금보다 적거나, 장기적인 보험료 인상을 피하고 싶다면 사비 처리가 유리합니다. 자차보험은 큰 사고 대비 필수 안전망이지만, 작은 손해에는 할증 가능성까지 고려해 신중히 판단해야 합니다.
자신의 보험 조건과 사고 상황을 검토하여 현명한 결정을 내리세요.