
고양이 펫보험은 질병 및 상해 치료비를 보장하지만, 자기부담금과 보상비율에 따라 실제 지급액이 크게 달라집니다. 특히 '70% 보장형'이라도 진료비 전액이 지급되지 않으며, 보장 제외 항목과 갱신 조건을 반드시 꼼꼼히 확인해야 합니다.
나이가 들수록 보험료가 상승하는 구조이므로, 월 보험료 외에 자기부담금, 보상범위, 연간 한도 등을 종합적으로 비교하여 신중하게 선택하는 것이 중요합니다.
사랑스러운 고양이와 함께하는 삶은 행복하지만, 갑작스러운 질병이나 사고로 인한 동물병원비는 보호자에게 큰 부담으로 다가올 수 있습니다.
이러한 걱정 때문에 많은 분들이 고양이 펫보험 가입을 고려하지만, 단순히 월 보험료만 보고 가입했다가는 예상치 못한 상황에 직면할 수 있습니다.
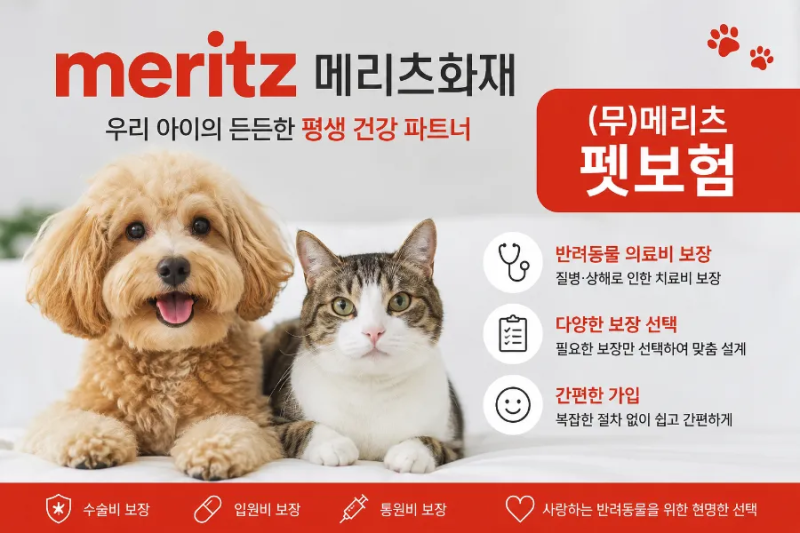
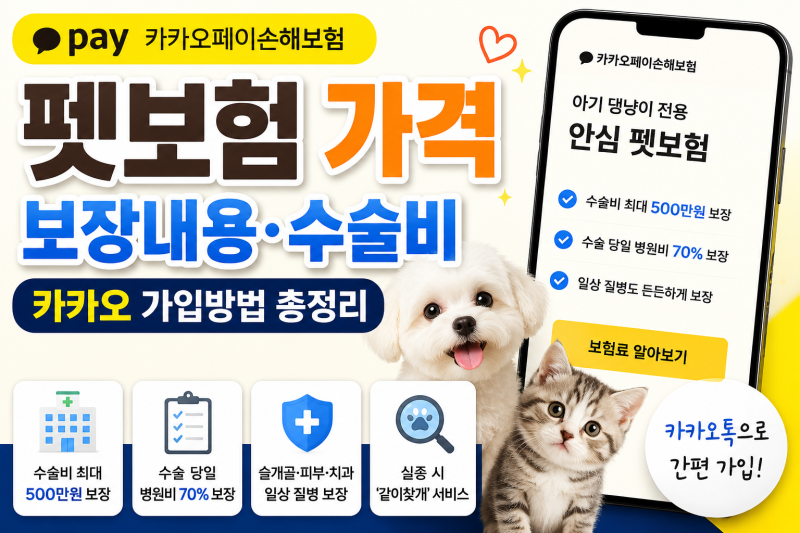
고양이 펫보험은 질병이나 상해로 인한 통원, 입원, 수술비 등을 보장해주지만, 보험 상품마다 자기부담금과 보상비율이 다르게 적용됩니다. 특히 '70% 보장형'이라고 해서 진료비의 70%가 전액 지급되는 것이 아니라는 점을 명심해야 합니다.
약정된 자기부담금과 연간 보장 한도 등이 복합적으로 적용되므로, 실제 지급되는 보험금은 예상과 다를 수 있습니다. 또한, 보험 가입 전 반드시 '보장 제외 항목'을 확인해야 합니다.
기존에 앓고 있던 질병, 가입 후 대기기간, 예방접종이나 건강검진 비용 등은 보장에서 제외될 수 있으니 약관을 꼼꼼히 살펴보는 것이 중요합니다.
실제 청구 사례를 보면 펫보험이 병원비 부담을 덜어주는 데 큰 도움이 되지만, 대부분 1년마다 재계약되며 고양이의 나이가 들수록 보험료가 상승하는 구조임을 인지해야 합니다.
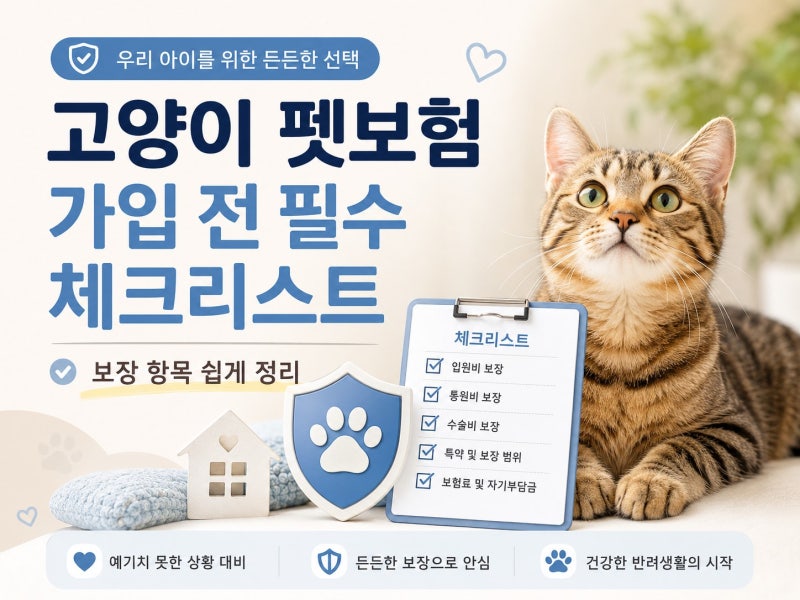
따라서 고양이 펫보험 가입 시에는 월 보험료뿐만 아니라 자기부담금, 보상비율, 보장 제외 항목, 갱신 조건, 그리고 연간 보장 한도 등을 종합적으로 비교 분석하여 우리 고양이에게 가장 적합한 상품을 선택하는 현명함이 필요합니다.
신중한 선택만이 예상치 못한 의료비 지출로부터 고양이와 보호자 모두를 지킬 수 있는 길입니다.
나이가 들수록 보험료가 상승하는 구조이므로, 월 보험료 외에 자기부담금, 보상범위, 연간 한도 등을 종합적으로 비교하여 신중하게 선택하는 것이 중요합니다.
사랑스러운 고양이와 함께하는 삶은 행복하지만, 갑작스러운 질병이나 사고로 인한 동물병원비는 보호자에게 큰 부담으로 다가올 수 있습니다.
이러한 걱정 때문에 많은 분들이 고양이 펫보험 가입을 고려하지만, 단순히 월 보험료만 보고 가입했다가는 예상치 못한 상황에 직면할 수 있습니다.
고양이 펫보험은 질병이나 상해로 인한 통원, 입원, 수술비 등을 보장해주지만, 보험 상품마다 자기부담금과 보상비율이 다르게 적용됩니다. 특히 '70% 보장형'이라고 해서 진료비의 70%가 전액 지급되는 것이 아니라는 점을 명심해야 합니다.
약정된 자기부담금과 연간 보장 한도 등이 복합적으로 적용되므로, 실제 지급되는 보험금은 예상과 다를 수 있습니다. 또한, 보험 가입 전 반드시 '보장 제외 항목'을 확인해야 합니다.
기존에 앓고 있던 질병, 가입 후 대기기간, 예방접종이나 건강검진 비용 등은 보장에서 제외될 수 있으니 약관을 꼼꼼히 살펴보는 것이 중요합니다.
실제 청구 사례를 보면 펫보험이 병원비 부담을 덜어주는 데 큰 도움이 되지만, 대부분 1년마다 재계약되며 고양이의 나이가 들수록 보험료가 상승하는 구조임을 인지해야 합니다.
따라서 고양이 펫보험 가입 시에는 월 보험료뿐만 아니라 자기부담금, 보상비율, 보장 제외 항목, 갱신 조건, 그리고 연간 보장 한도 등을 종합적으로 비교 분석하여 우리 고양이에게 가장 적합한 상품을 선택하는 현명함이 필요합니다.
신중한 선택만이 예상치 못한 의료비 지출로부터 고양이와 보호자 모두를 지킬 수 있는 길입니다.