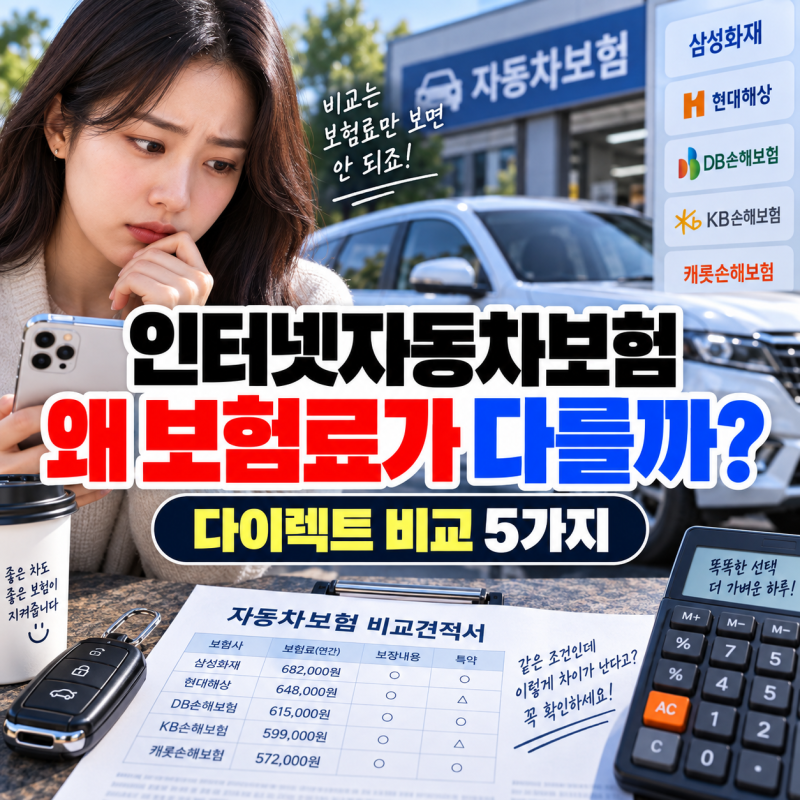
매년 자동차보험 자동 갱신은 수십만 원의 고정비를 낭비할 수 있습니다. 보험료는 보험사별 손해율과 개인 운전 이력에 따라 매년 20만원 이상 차이가 발생합니다. 단순히 최저가만 볼 것이 아니라 약관의 보장 내용을 맞춰 비교해야 불필요한 손실을 막습니다.
많은 운전자들이 매년 자동차보험 만기가 다가오면 깊은 고민 없이 자동 연장이나 기존 조건 갱신 버튼을 누르곤 합니다. 하지만 이러한 무심한 습관은 통장에서 수십만 원의 고정비를 흘려보내는 원인이 될 수 있습니다.
동일한 차량과 운전자 조건이라도 보험사마다 책정하는 최종 견적은 많게는 20만 원 이상 차이가 벌어지기 때문입니다.
작년에 가장 저렴했던 보험사가 올해도 무조건 최저가를 보장하지 않으므로, 갱신 전 인터넷자동차보험료비교견적사이트를 통해 5분만 투자하는 것이 현명한 지출 관리의 핵심입니다.
자동차보험료는 운전자 개인의 주행 이력뿐만 아니라, 자동차 부품값 상승, 정비 공임 인상, 병원 진료비 등 대외적인 물가 요소를 반영하는 기본요율의 변화에 크게 영향을 받습니다. 이 때문에 사고가 없었더라도 시장 전체의 손해율이 올라가면 보험료가 오를 수 있습니다.
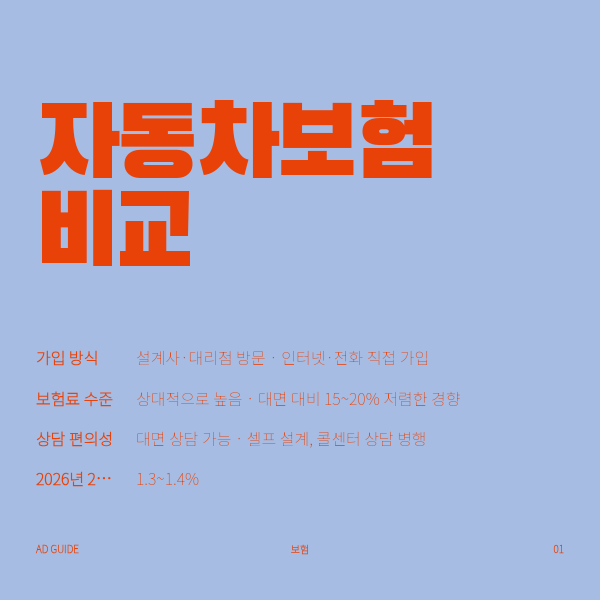
다이렉트 자동차보험은 설계사나 대리점의 대면 영업을 거치지 않고 운전자가 직접 웹사이트나 모바일 앱을 통해 계약을 체결하는 방식으로, 중간 유통 마진을 없애 오프라인 대비 평균 15%에서 20%까지 보험료를 절감할 수 있는 효과적인 방법입니다.
그러나 단순히 최저가 숫자만 보고 보험사를 선택하는 것은 매우 위험합니다. 보험 약관의 '운전자 한정', '연령 한정', '자기차량손해' 등 여섯 가지 핵심 보장 항목을 동일하게 맞추지 않으면, 비교 자체가 무의미해질 수 있습니다.
특히 '기본 설정(최저 한도)'으로 계약할 경우, 사고 발생 시 수억 원의 빚을 떠안을 수도 있으므로 주의해야 합니다.
'보험다모아'나 주요 핀테크 플랫폼을 활용해 여러 보험사의 실시간 견적을 비교하되, 반드시 보장 내용을 꼼꼼히 확인하고 공식 웹사이트에서 최종 계약을 진행하여 현명하게 보험료를 절약하고 잠재적 위험에 대비해야 합니다.
많은 운전자들이 매년 자동차보험 만기가 다가오면 깊은 고민 없이 자동 연장이나 기존 조건 갱신 버튼을 누르곤 합니다. 하지만 이러한 무심한 습관은 통장에서 수십만 원의 고정비를 흘려보내는 원인이 될 수 있습니다.
동일한 차량과 운전자 조건이라도 보험사마다 책정하는 최종 견적은 많게는 20만 원 이상 차이가 벌어지기 때문입니다.
작년에 가장 저렴했던 보험사가 올해도 무조건 최저가를 보장하지 않으므로, 갱신 전 인터넷자동차보험료비교견적사이트를 통해 5분만 투자하는 것이 현명한 지출 관리의 핵심입니다.
자동차보험료는 운전자 개인의 주행 이력뿐만 아니라, 자동차 부품값 상승, 정비 공임 인상, 병원 진료비 등 대외적인 물가 요소를 반영하는 기본요율의 변화에 크게 영향을 받습니다. 이 때문에 사고가 없었더라도 시장 전체의 손해율이 올라가면 보험료가 오를 수 있습니다.
다이렉트 자동차보험은 설계사나 대리점의 대면 영업을 거치지 않고 운전자가 직접 웹사이트나 모바일 앱을 통해 계약을 체결하는 방식으로, 중간 유통 마진을 없애 오프라인 대비 평균 15%에서 20%까지 보험료를 절감할 수 있는 효과적인 방법입니다.
그러나 단순히 최저가 숫자만 보고 보험사를 선택하는 것은 매우 위험합니다. 보험 약관의 '운전자 한정', '연령 한정', '자기차량손해' 등 여섯 가지 핵심 보장 항목을 동일하게 맞추지 않으면, 비교 자체가 무의미해질 수 있습니다.
특히 '기본 설정(최저 한도)'으로 계약할 경우, 사고 발생 시 수억 원의 빚을 떠안을 수도 있으므로 주의해야 합니다.
'보험다모아'나 주요 핀테크 플랫폼을 활용해 여러 보험사의 실시간 견적을 비교하되, 반드시 보장 내용을 꼼꼼히 확인하고 공식 웹사이트에서 최종 계약을 진행하여 현명하게 보험료를 절약하고 잠재적 위험에 대비해야 합니다.