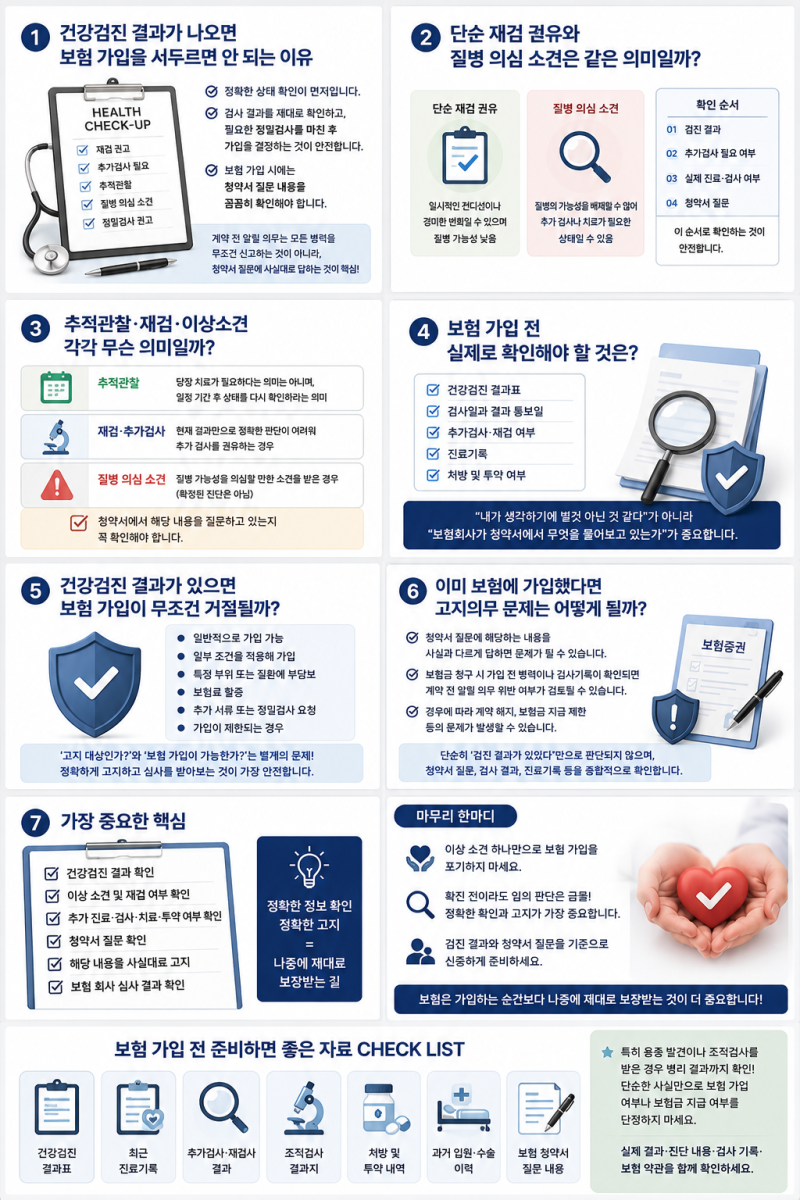
정신과 진료 이력이 있어도 보험 가입이 가능하다는 사실은 많은 이들에게 알려지지 않은 진실입니다. 보험 가입 시 고지의무는 3단계 기간 구조로 이루어져 있으며, 태아보험은 11주 기형아 검사 전 가입이 유리합니다.
보험 가입이 거절되었더라도 다른 보험사 심사, 부담보, 할증 등 다양한 대안을 통해 다시 시도할 수 있습니다. 정신과 진료 이력이나 과거 병력, 혹은 보험 가입 거절 경험 때문에 보험 가입이 불가능하다고 생각하는 이들이 많습니다. 그러나 이는 오해입니다.
올바른 정보와 전략만 있다면 충분히 원하는 보장을 받을 수 있으며, 정확한 심사 기준과 다양한 대안을 이해하는 것이 중요합니다. 실제로 정신과 진료 이력이 있어도 보험가입은 가능합니다.
핵심은 고지의무를 정확히 이행하는 것으로, 보험사는 3개월, 1년, 5년 이내의 질병 이력과 투약 여부를 3단계 기간으로 심사합니다. 태아보험은 11주 1차 기형아 검사 전 가입이 유리하며, 검사 결과 이상 시 가입 거절이나 특약 제외 위험이 있습니다.
보험 가입이 거절되었다면, 다른 보험사 재심사, 부담보, 할증, 일정 기간 후 재가입 등 다양한 대안을 모색할 수 있습니다. 보험가입은 고지의무 이행, 가입 시기, 거절 시 대처 전략 등 여러 요소가 복합적으로 작용합니다.
자신의 상황에 맞는 최적의 상품을 찾기 위해 전문가와 상담하고 청약서 내용을 꼼꼼히 확인하는 것이 필수입니다. 불가능하다고 여겨졌던 보험 가입의 문은 생각보다 넓게 열려 있을 수 있습니다.
보험 가입이 거절되었더라도 다른 보험사 심사, 부담보, 할증 등 다양한 대안을 통해 다시 시도할 수 있습니다. 정신과 진료 이력이나 과거 병력, 혹은 보험 가입 거절 경험 때문에 보험 가입이 불가능하다고 생각하는 이들이 많습니다. 그러나 이는 오해입니다.
올바른 정보와 전략만 있다면 충분히 원하는 보장을 받을 수 있으며, 정확한 심사 기준과 다양한 대안을 이해하는 것이 중요합니다. 실제로 정신과 진료 이력이 있어도 보험가입은 가능합니다.
핵심은 고지의무를 정확히 이행하는 것으로, 보험사는 3개월, 1년, 5년 이내의 질병 이력과 투약 여부를 3단계 기간으로 심사합니다. 태아보험은 11주 1차 기형아 검사 전 가입이 유리하며, 검사 결과 이상 시 가입 거절이나 특약 제외 위험이 있습니다.
보험 가입이 거절되었다면, 다른 보험사 재심사, 부담보, 할증, 일정 기간 후 재가입 등 다양한 대안을 모색할 수 있습니다. 보험가입은 고지의무 이행, 가입 시기, 거절 시 대처 전략 등 여러 요소가 복합적으로 작용합니다.
자신의 상황에 맞는 최적의 상품을 찾기 위해 전문가와 상담하고 청약서 내용을 꼼꼼히 확인하는 것이 필수입니다. 불가능하다고 여겨졌던 보험 가입의 문은 생각보다 넓게 열려 있을 수 있습니다.