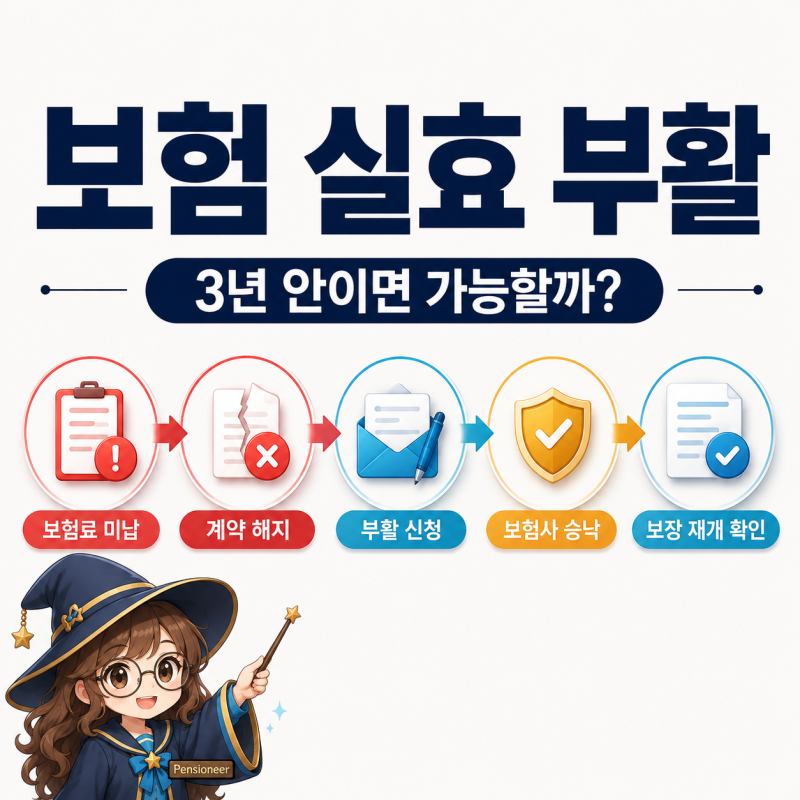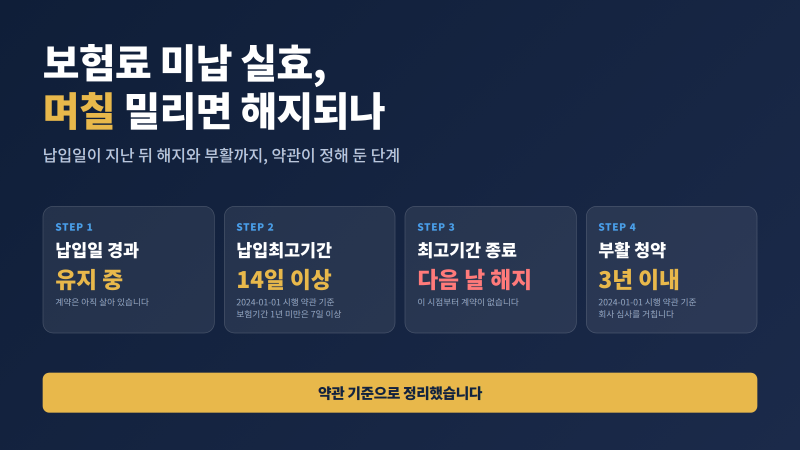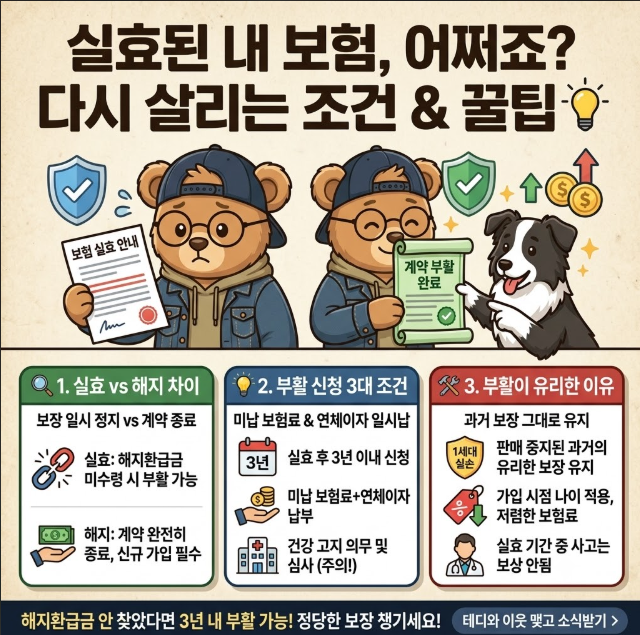
보험 실효는 보험료 미납으로 효력이 일시 정지된 상태이며, 이 기간 중 사고 발생 시 보상받을 수 없습니다. 실효된 보험은 해지환급금을 수령하지 않았다면 3년 이내(구상품 2년)에 연체 보험료와 이자를 납부하고 부활 신청이 가능합니다.
부활 시 신규 가입과 동일하게 건강 상태 심사를 거치며, 이에 따라 승인이 거절될 수도 있으니 주의해야 합니다. 보험료 납입일을 깜빡했거나 통장 잔고 부족으로 보험 효력이 정지되는 '보험 실효' 상태를 경험하는 분들이 많습니다.
실효는 계약이 완전히 사라지는 해지와 달리, 일정 조건을 충족하면 다시 살릴 수 있는 '부활' 기회가 주어집니다. 하지만 이 부활 과정에는 예상치 못한 함정들이 있어 주의가 필요합니다. 보험 실효는 보험료 미납으로 보장 효력이 일시적으로 멈춘 상태를 의미합니다.
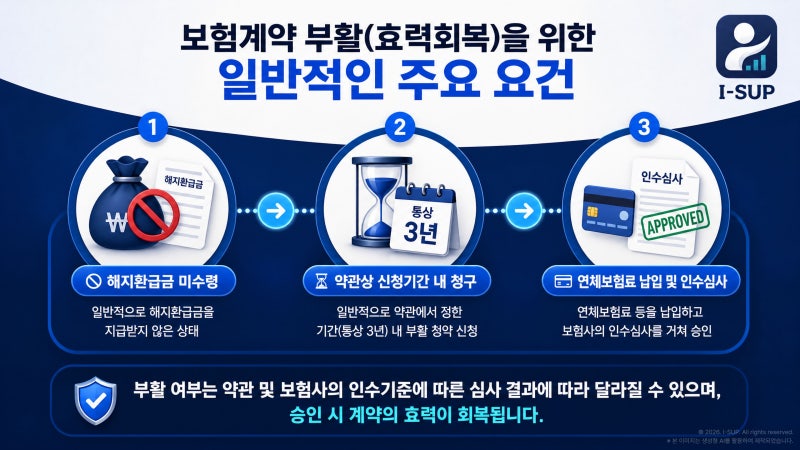
이 기간 동안 사고가 발생하면 보험금을 전혀 받을 수 없어 큰 위험에 노출됩니다. 실효된 보험을 되살리는 부활은 일반적으로 실효일로부터 3년 이내에 신청해야 하지만, 2014년 이전 가입 상품은 2년인 경우도 많아 본인 계약을 반드시 확인해야 합니다.
가장 중요한 조건 중 하나는 실효 후 보험사로부터 해지환급금을 단 한 번이라도 수령했다면 부활이 절대 불가능하다는 점입니다. 또한, 밀린 보험료와 연체 이자를 모두 납부해야 하며, 신규 가입처럼 건강 상태에 대한 심사를 다시 거쳐야 합니다.
이 심사 결과에 따라 부활이 거절될 수도 있습니다. 과거에 가입한 보험은 현재 상품보다 보장 조건이 유리한 경우가 많으므로, 무작정 해지하기보다 부활 가능성을 신중하게 검토하는 것이 현명합니다.
실효 기간 중 보장 공백과 부활 조건들을 정확히 이해하고, 보험사에 문의하여 본인의 상황에 맞는 최적의 해결책을 찾는 것이 중요합니다.
부활 시 신규 가입과 동일하게 건강 상태 심사를 거치며, 이에 따라 승인이 거절될 수도 있으니 주의해야 합니다. 보험료 납입일을 깜빡했거나 통장 잔고 부족으로 보험 효력이 정지되는 '보험 실효' 상태를 경험하는 분들이 많습니다.
실효는 계약이 완전히 사라지는 해지와 달리, 일정 조건을 충족하면 다시 살릴 수 있는 '부활' 기회가 주어집니다. 하지만 이 부활 과정에는 예상치 못한 함정들이 있어 주의가 필요합니다. 보험 실효는 보험료 미납으로 보장 효력이 일시적으로 멈춘 상태를 의미합니다.
이 기간 동안 사고가 발생하면 보험금을 전혀 받을 수 없어 큰 위험에 노출됩니다. 실효된 보험을 되살리는 부활은 일반적으로 실효일로부터 3년 이내에 신청해야 하지만, 2014년 이전 가입 상품은 2년인 경우도 많아 본인 계약을 반드시 확인해야 합니다.
가장 중요한 조건 중 하나는 실효 후 보험사로부터 해지환급금을 단 한 번이라도 수령했다면 부활이 절대 불가능하다는 점입니다. 또한, 밀린 보험료와 연체 이자를 모두 납부해야 하며, 신규 가입처럼 건강 상태에 대한 심사를 다시 거쳐야 합니다.
이 심사 결과에 따라 부활이 거절될 수도 있습니다. 과거에 가입한 보험은 현재 상품보다 보장 조건이 유리한 경우가 많으므로, 무작정 해지하기보다 부활 가능성을 신중하게 검토하는 것이 현명합니다.
실효 기간 중 보장 공백과 부활 조건들을 정확히 이해하고, 보험사에 문의하여 본인의 상황에 맞는 최적의 해결책을 찾는 것이 중요합니다.