정부 지원 청년도약계좌와 청년내일저축계좌는 주관 부처가 달라 중복 가입이 가능하여 혜택을 극대화할 수 있습니다. 청년 적금은 상품별로 가입 조건, 목적, 혜택이 상이하므로 본인의 소득과 상황에 맞는 상품을 선택하는 것이 중요합니다.
단순히 저축 여력이 있다고 해서 가입할 수 있는 것이 아니며, 연령, 소득, 가구 중위소득, 근로 여부 등 까다로운 자격 요건을 충족해야 합니다. 고물가 시대에 목돈 마련은 많은 청년들의 주요 관심사입니다.
시중 은행의 일반 적금만으로는 만족스러운 수익을 기대하기 어려운 현실 속에서, 정부 지원 청년 적금은 매력적인 대안으로 떠오르고 있습니다. 하지만 단순히 금리만 보고 선택하기보다는, 각 상품의 특징과 본인의 상황을 면밀히 고려하는 지혜가 필요합니다.
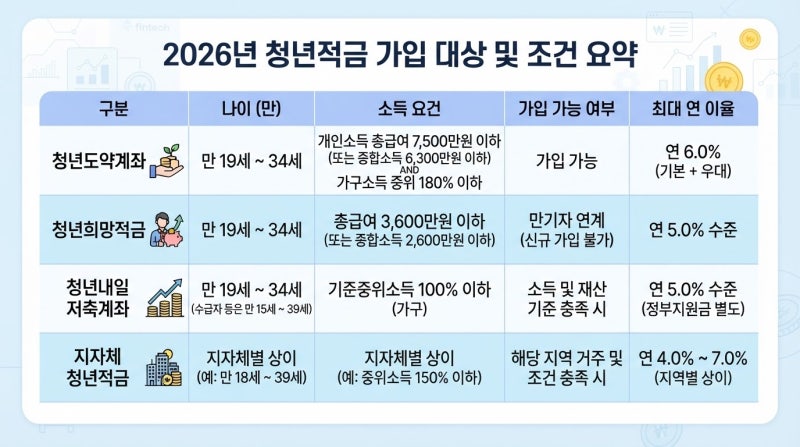
청년 적금은 종류가 다양하며, 각각의 목적과 가입 조건이 다르기 때문입니다. 대표적인 정부 지원 상품으로는 청년도약계좌와 청년내일저축계좌가 있습니다.
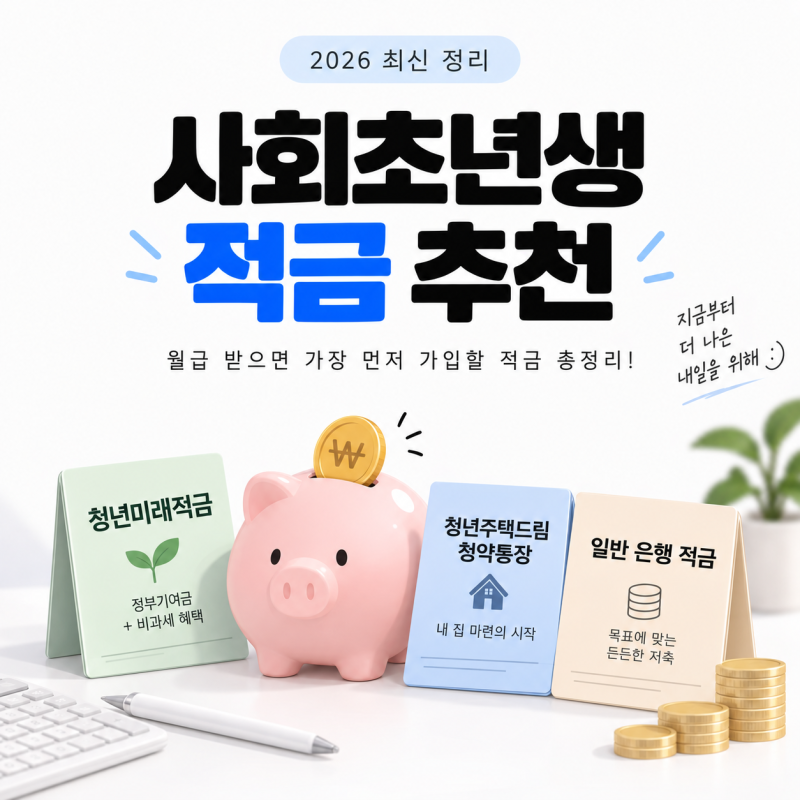
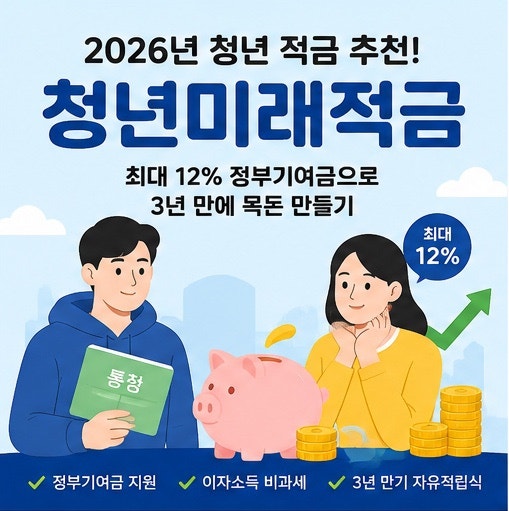
청년도약계좌는 5년 만기 시 최대 5천만 원의 목돈을 목표로 하며, 청년내일저축계좌는 3년 만기 시 정부 지원금을 통해 최대 1,080만 원의 혜택을 제공합니다. 특히 이 두 상품은 주관 부처가 달라 중복 가입이 가능하다는 점을 활용하면 혜택을 극대화할 수 있습니다.
그러나 중요한 것은 가입 조건입니다. 단순히 저축할 여유가 있다고 해서 모두 가입할 수 있는 것이 아니라, 연령, 개인 소득, 가구 중위소득, 근로 여부 등 까다로운 자격 요건을 충족해야 합니다.
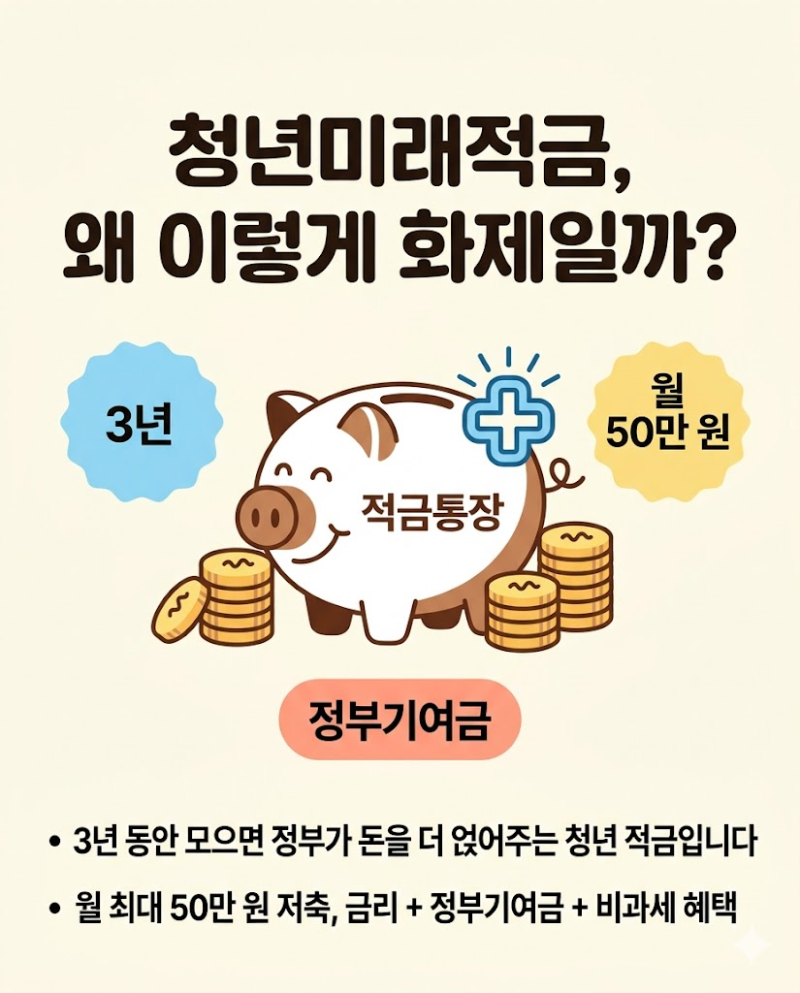
예를 들어, KB청년미래적금과 같은 상품은 급여이체 없이도 체크카드 실적으로 우대금리를 받을 수 있지만, 그 조건 또한 정확히 이해해야 합니다.
따라서 청년 적금을 선택할 때는 자신의 소득 수준, 저축 목표 기간, 그리고 가구 상황 등을 종합적으로 고려하여 가장 적합한 상품을 찾아야 합니다.
각 상품의 세부적인 가입 조건과 우대 혜택을 꼼꼼히 확인하고, 필요하다면 여러 상품을 조합하여 재정 목표를 달성하는 것이 현명한 재테크 전략이 될 것입니다. 지금 바로 나에게 맞는 청년 적금을 찾아 미래를 위한 든든한 기반을 마련해 보시길 바랍니다.
단순히 저축 여력이 있다고 해서 가입할 수 있는 것이 아니며, 연령, 소득, 가구 중위소득, 근로 여부 등 까다로운 자격 요건을 충족해야 합니다. 고물가 시대에 목돈 마련은 많은 청년들의 주요 관심사입니다.
시중 은행의 일반 적금만으로는 만족스러운 수익을 기대하기 어려운 현실 속에서, 정부 지원 청년 적금은 매력적인 대안으로 떠오르고 있습니다. 하지만 단순히 금리만 보고 선택하기보다는, 각 상품의 특징과 본인의 상황을 면밀히 고려하는 지혜가 필요합니다.
청년 적금은 종류가 다양하며, 각각의 목적과 가입 조건이 다르기 때문입니다. 대표적인 정부 지원 상품으로는 청년도약계좌와 청년내일저축계좌가 있습니다.
청년도약계좌는 5년 만기 시 최대 5천만 원의 목돈을 목표로 하며, 청년내일저축계좌는 3년 만기 시 정부 지원금을 통해 최대 1,080만 원의 혜택을 제공합니다. 특히 이 두 상품은 주관 부처가 달라 중복 가입이 가능하다는 점을 활용하면 혜택을 극대화할 수 있습니다.
그러나 중요한 것은 가입 조건입니다. 단순히 저축할 여유가 있다고 해서 모두 가입할 수 있는 것이 아니라, 연령, 개인 소득, 가구 중위소득, 근로 여부 등 까다로운 자격 요건을 충족해야 합니다.
예를 들어, KB청년미래적금과 같은 상품은 급여이체 없이도 체크카드 실적으로 우대금리를 받을 수 있지만, 그 조건 또한 정확히 이해해야 합니다.
따라서 청년 적금을 선택할 때는 자신의 소득 수준, 저축 목표 기간, 그리고 가구 상황 등을 종합적으로 고려하여 가장 적합한 상품을 찾아야 합니다.
각 상품의 세부적인 가입 조건과 우대 혜택을 꼼꼼히 확인하고, 필요하다면 여러 상품을 조합하여 재정 목표를 달성하는 것이 현명한 재테크 전략이 될 것입니다. 지금 바로 나에게 맞는 청년 적금을 찾아 미래를 위한 든든한 기반을 마련해 보시길 바랍니다.