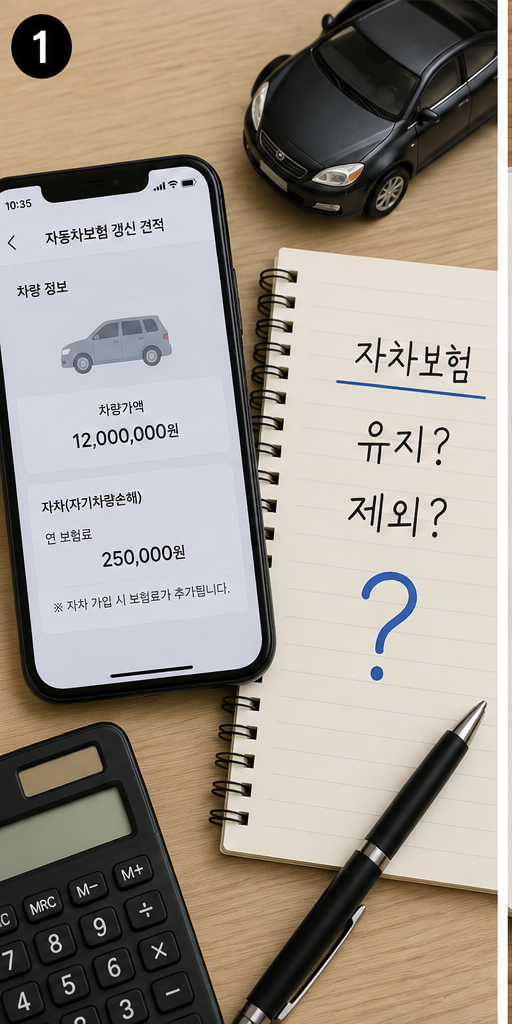
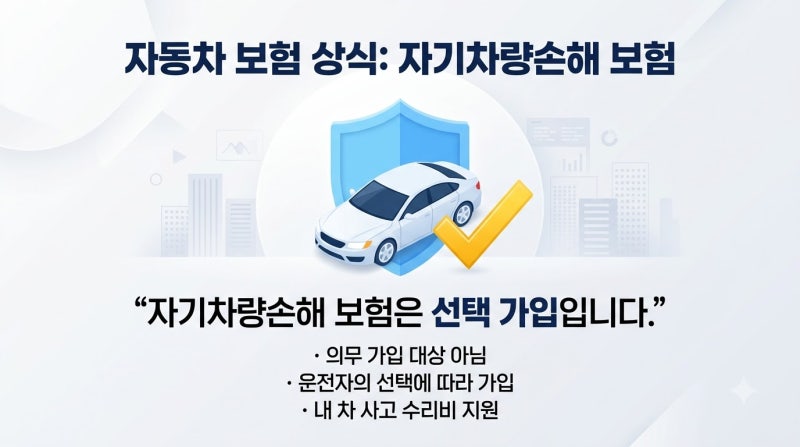
자차보험은 자기차량손해 담보로 운전자 과실이나 단독 사고 시 내 차 수리비를 보장하는 선택 특약입니다. 수리비가 자기부담금보다 적거나 물적사고 할증기준금액인 200만원을 초과하면 보험료 할증 여부를 신중히 고려해야 합니다.
특히 오래된 차량은 현재 차량가액과 추가 보험료, 사고 시 감당할 수 있는 수리비를 종합적으로 비교하여 가입 여부를 결정하는 것이 현명합니다. 운전을 하다 보면 예기치 않은 사고로 내 차가 손상되는 경우가 발생합니다.
이때 자차보험, 즉 자기차량손해 담보를 통해 수리비를 보장받을 수 있지만, 무조건 보험 처리가 능사는 아닙니다.
많은 운전자들이 보험료 할증과 자기부담금 때문에 고민하는데, 특히 수리비가 물적사고 할증기준금액인 200만원을 초과할 경우 보험료 인상 폭이 커질 수 있어 신중한 판단이 필요합니다.
가벼운 긁힘이나 덴트처럼 수리비가 자기부담금보다 적게 나온다면 사비로 처리하는 것이 장기적으로 유리할 수 있습니다. 자차보험 처리 시 가장 중요한 고려사항 중 하나는 바로 보험료 할증 기준입니다.
일반적으로 물적사고 할증기준금액은 200만원으로 설정되어 있으며, 이 금액을 초과하는 수리비가 발생하면 보험료 할증 대상이 됩니다.
또한, 사고 건수가 단기간에 누적될 경우 보험료 인상 폭이 더욱 커질 수 있으므로, 예상 견적을 미리 받아보고 사비 처리와 보험 처리 중 어느 쪽이 더 이득일지 꼼꼼히 비교하는 과정이 필수적입니다.
단순히 자기부담금만 보고 판단하기보다는 향후 몇 년간의 보험료 할인 혜택 상실과 할증 가능성을 종합적으로 고려해야 합니다. 특히 연식이 오래된 차량의 경우 자차보험 가입 여부를 더욱 신중하게 결정해야 합니다.
자차보험은 의무보험이 아니므로, 현재 차량가액과 자차보험 추가 보험료, 그리고 사고 발생 시 본인이 감당할 수 있는 수리비 수준을 비교하여 판단하는 것이 중요합니다.
차량가액이 많이 낮아졌다면 자차보험을 유지하는 것이 비효율적일 수 있으나, 전손 사고 등 큰 손해가 발생했을 때를 대비하여 수리비 감당 능력을 고려해야 합니다. 현명한 자차보험 활용을 통해 불필요한 지출을 줄이고 안정적인 운전 생활을 이어가시길 바랍니다.
특히 오래된 차량은 현재 차량가액과 추가 보험료, 사고 시 감당할 수 있는 수리비를 종합적으로 비교하여 가입 여부를 결정하는 것이 현명합니다. 운전을 하다 보면 예기치 않은 사고로 내 차가 손상되는 경우가 발생합니다.
이때 자차보험, 즉 자기차량손해 담보를 통해 수리비를 보장받을 수 있지만, 무조건 보험 처리가 능사는 아닙니다.
많은 운전자들이 보험료 할증과 자기부담금 때문에 고민하는데, 특히 수리비가 물적사고 할증기준금액인 200만원을 초과할 경우 보험료 인상 폭이 커질 수 있어 신중한 판단이 필요합니다.
가벼운 긁힘이나 덴트처럼 수리비가 자기부담금보다 적게 나온다면 사비로 처리하는 것이 장기적으로 유리할 수 있습니다. 자차보험 처리 시 가장 중요한 고려사항 중 하나는 바로 보험료 할증 기준입니다.
일반적으로 물적사고 할증기준금액은 200만원으로 설정되어 있으며, 이 금액을 초과하는 수리비가 발생하면 보험료 할증 대상이 됩니다.
또한, 사고 건수가 단기간에 누적될 경우 보험료 인상 폭이 더욱 커질 수 있으므로, 예상 견적을 미리 받아보고 사비 처리와 보험 처리 중 어느 쪽이 더 이득일지 꼼꼼히 비교하는 과정이 필수적입니다.
단순히 자기부담금만 보고 판단하기보다는 향후 몇 년간의 보험료 할인 혜택 상실과 할증 가능성을 종합적으로 고려해야 합니다. 특히 연식이 오래된 차량의 경우 자차보험 가입 여부를 더욱 신중하게 결정해야 합니다.
자차보험은 의무보험이 아니므로, 현재 차량가액과 자차보험 추가 보험료, 그리고 사고 발생 시 본인이 감당할 수 있는 수리비 수준을 비교하여 판단하는 것이 중요합니다.
차량가액이 많이 낮아졌다면 자차보험을 유지하는 것이 비효율적일 수 있으나, 전손 사고 등 큰 손해가 발생했을 때를 대비하여 수리비 감당 능력을 고려해야 합니다. 현명한 자차보험 활용을 통해 불필요한 지출을 줄이고 안정적인 운전 생활을 이어가시길 바랍니다.