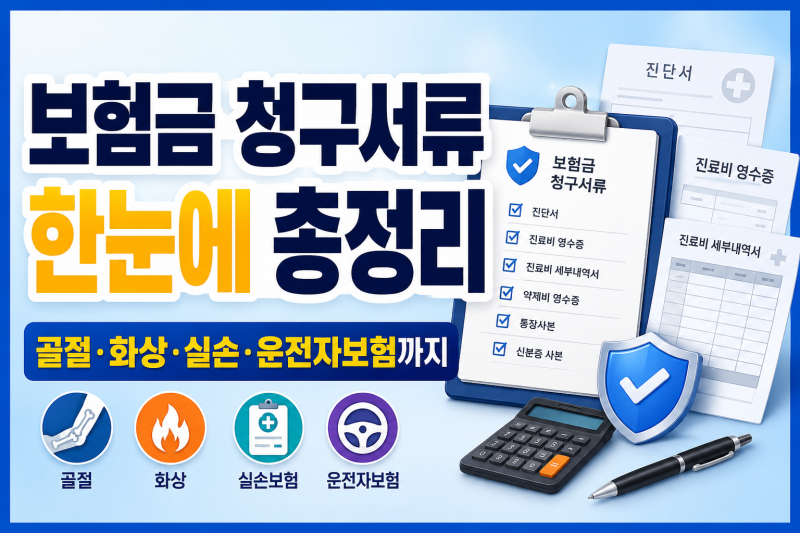
보험금 청구는 사망, 입원, 통원 등 청구 유형에 따라 필요한 서류가 달라지며, 진료비 계산서·영수증과 진료비 세부내역서가 기본입니다.
보험금 청구권의 소멸 시효는 진료일로부터 3년이며, 10만 원 이하 소액 청구 시에는 발급 수수료가 없는 서류를 활용하는 것이 좋습니다.
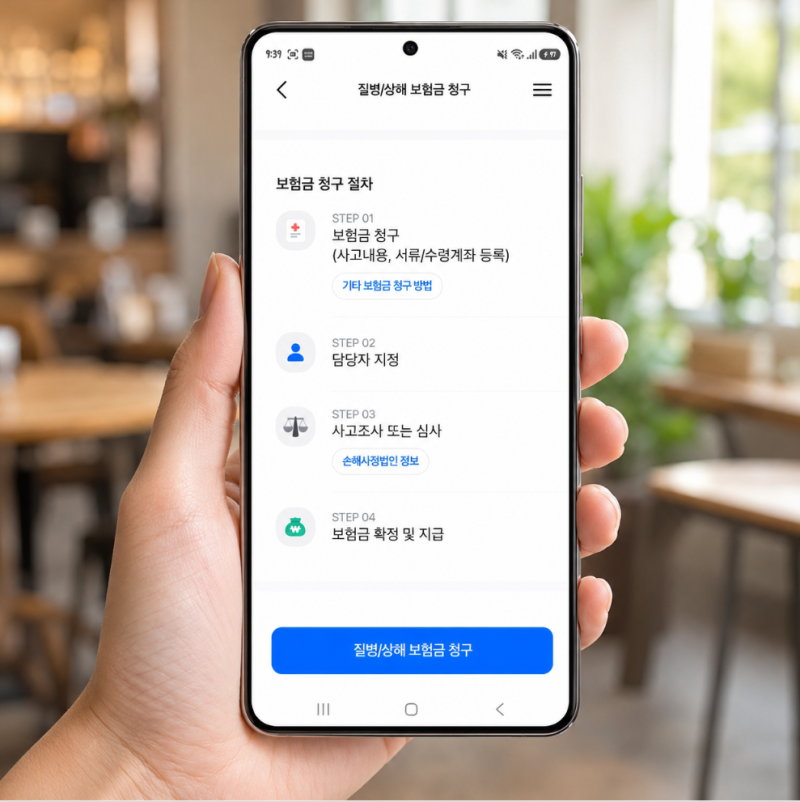
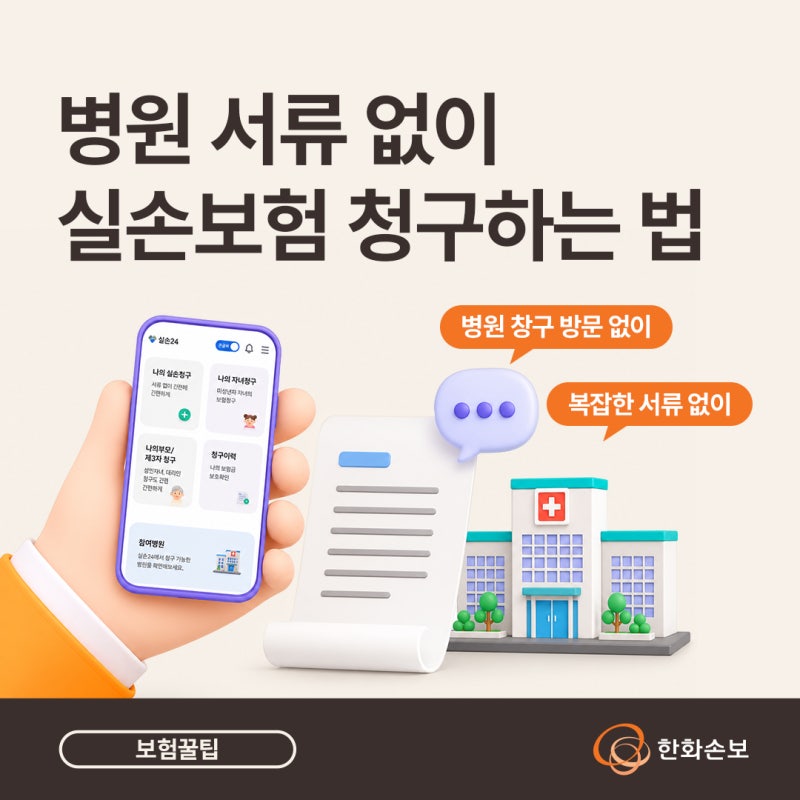
일부 보험사(삼성화재 실손24 등)는 참여 병원에서 서류 없이 모바일로 보험금 청구가 가능하며, 진료 당일 서류를 미리 발급받는 습관이 중요합니다. 보험금을 청구하는 과정은 생각보다 복잡하게 느껴질 수 있습니다.
특히 어떤 서류를 준비해야 할지, 청구 기한은 언제까지인지 몰라 소액의 보험금을 포기하는 경우도 많습니다. 하지만 조금만 알아두면 어렵지 않게 보험금을 받을 수 있습니다.
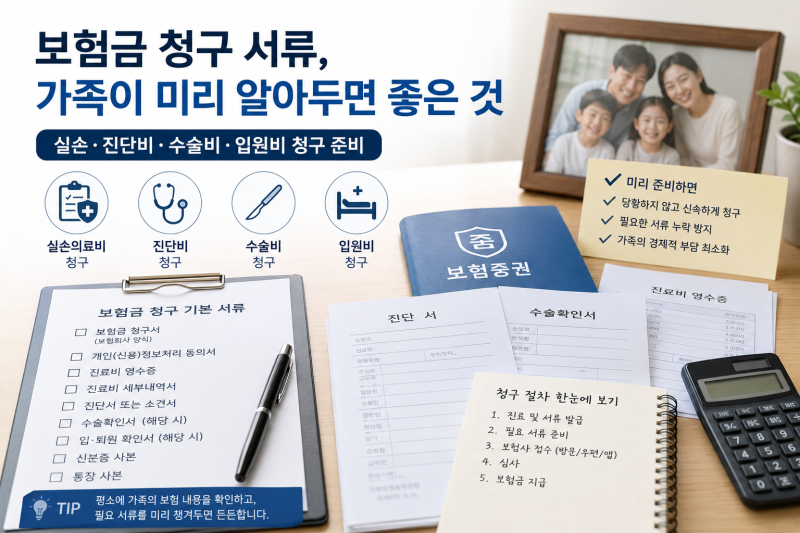
보험금 청구는 유형에 따라 필요한 서류가 달라지므로, 본인의 상황에 맞는 서류를 정확히 준비하는 것이 중요합니다. 일반적으로 실손의료비 청구 시에는 진료비 계산서·영수증과 진료비 세부내역서가 기본 서류로 필요합니다.
입원 시에는 입·퇴원확인서나 진단서가 추가될 수 있으며, 통원 시에는 통원확인서나 처방전이 필요할 수 있습니다. 중요한 점은 보험금 청구권의 소멸 시효가 진료일로부터 3년이라는 사실입니다. 이 기간이 지나면 보험금을 받을 수 없으니 주의해야 합니다.
또한, 10만 원 이하의 소액 청구 시에는 발급 수수료가 발생하는 진단서 대신 수수료가 없는 영수증이나 세부내역서, 처방전만으로도 청구가 가능합니다.
최근에는 삼성화재의 실손24와 같이 일부 참여 병원에서는 서류 없이 모바일로 간편하게 청구할 수 있는 서비스도 제공되고 있습니다. 이처럼 보험금 청구는 필요한 서류를 미리 확인하고, 진료 당일에 발급받아 두는 습관을 들이는 것이 가장 현명합니다.
복잡하게 느껴지더라도 각 보험사의 홈페이지나 모바일 앱을 통해 간편하게 청구할 수 있는 방법이 많으므로, 본인에게 맞는 청구 방법을 활용하여 소중한 보험금을 놓치지 않도록 해야 합니다.
3년이라는 소멸 시효를 기억하고, 작은 금액이라도 꼼꼼하게 챙겨 건강한 재정 관리를 이어가시길 바랍니다.
보험금 청구권의 소멸 시효는 진료일로부터 3년이며, 10만 원 이하 소액 청구 시에는 발급 수수료가 없는 서류를 활용하는 것이 좋습니다.
일부 보험사(삼성화재 실손24 등)는 참여 병원에서 서류 없이 모바일로 보험금 청구가 가능하며, 진료 당일 서류를 미리 발급받는 습관이 중요합니다. 보험금을 청구하는 과정은 생각보다 복잡하게 느껴질 수 있습니다.
특히 어떤 서류를 준비해야 할지, 청구 기한은 언제까지인지 몰라 소액의 보험금을 포기하는 경우도 많습니다. 하지만 조금만 알아두면 어렵지 않게 보험금을 받을 수 있습니다.
보험금 청구는 유형에 따라 필요한 서류가 달라지므로, 본인의 상황에 맞는 서류를 정확히 준비하는 것이 중요합니다. 일반적으로 실손의료비 청구 시에는 진료비 계산서·영수증과 진료비 세부내역서가 기본 서류로 필요합니다.
입원 시에는 입·퇴원확인서나 진단서가 추가될 수 있으며, 통원 시에는 통원확인서나 처방전이 필요할 수 있습니다. 중요한 점은 보험금 청구권의 소멸 시효가 진료일로부터 3년이라는 사실입니다. 이 기간이 지나면 보험금을 받을 수 없으니 주의해야 합니다.
또한, 10만 원 이하의 소액 청구 시에는 발급 수수료가 발생하는 진단서 대신 수수료가 없는 영수증이나 세부내역서, 처방전만으로도 청구가 가능합니다.
최근에는 삼성화재의 실손24와 같이 일부 참여 병원에서는 서류 없이 모바일로 간편하게 청구할 수 있는 서비스도 제공되고 있습니다. 이처럼 보험금 청구는 필요한 서류를 미리 확인하고, 진료 당일에 발급받아 두는 습관을 들이는 것이 가장 현명합니다.
복잡하게 느껴지더라도 각 보험사의 홈페이지나 모바일 앱을 통해 간편하게 청구할 수 있는 방법이 많으므로, 본인에게 맞는 청구 방법을 활용하여 소중한 보험금을 놓치지 않도록 해야 합니다.
3년이라는 소멸 시효를 기억하고, 작은 금액이라도 꼼꼼하게 챙겨 건강한 재정 관리를 이어가시길 바랍니다.