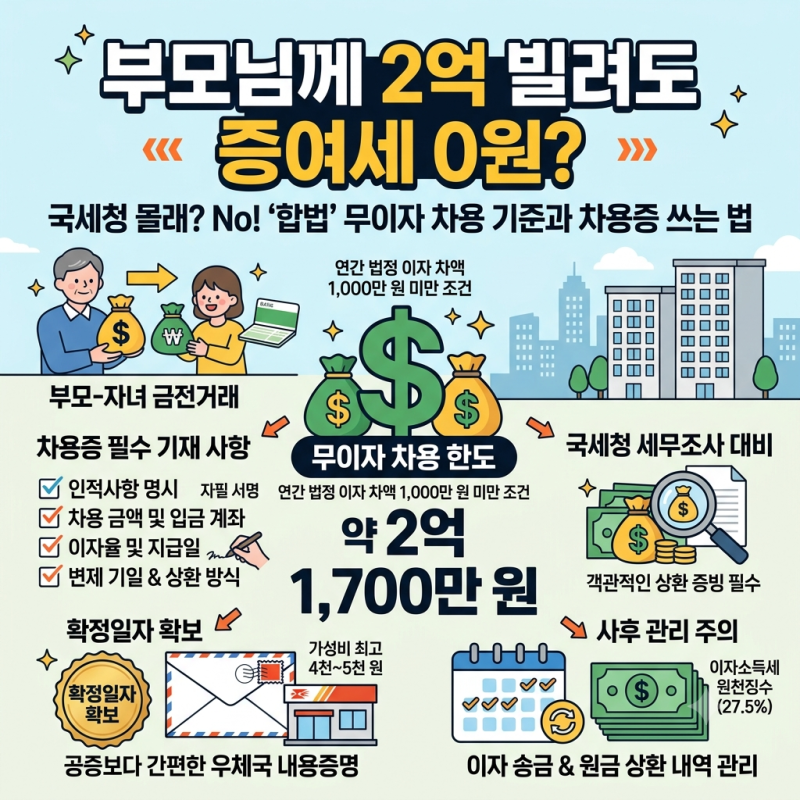
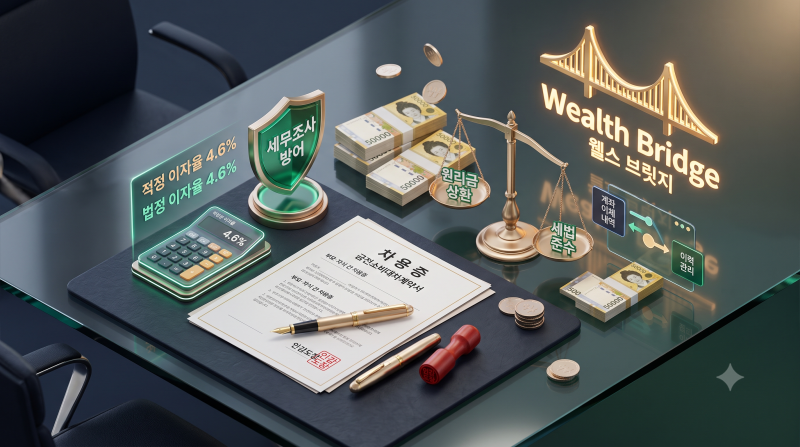
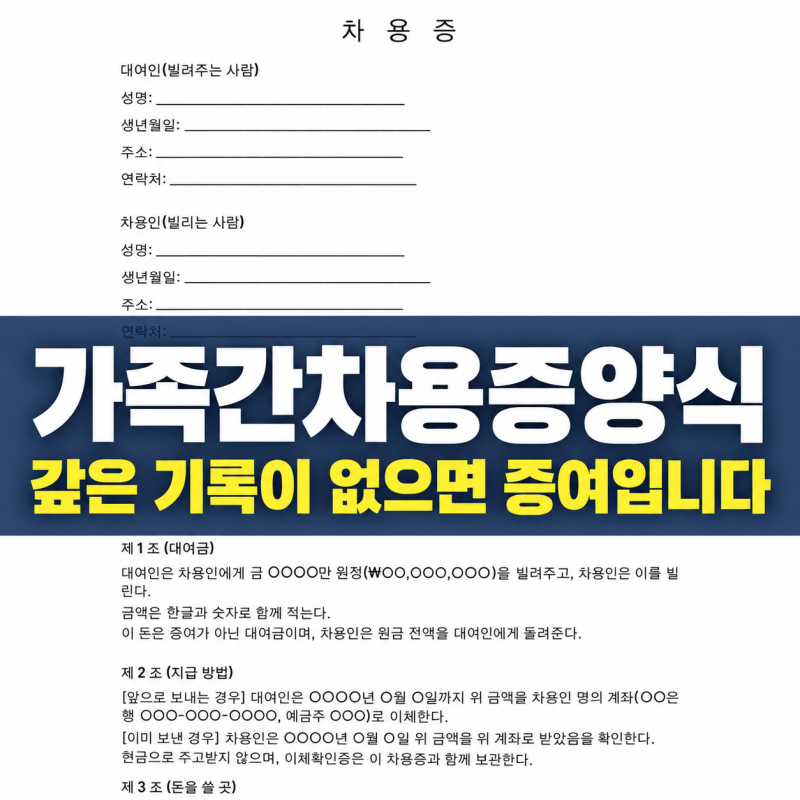
부모와 자식 간의 금전 거래는 세법상 증여로 추정될 수 있어 주의가 필요합니다. 국세청은 가족 간에 오간 돈을 빌린 것이 아닌 증여로 간주하는 경향이 강하며, 특히 무이자 또는 낮은 이자로 돈을 빌려줄 경우 이자 이익에 대해서도 증여세를 부과할 수 있습니다. 세법상 적정 이자율은 연 4.6%로 설정되어 있으며, 연간 이자 이익이 1,000만 원 미만일 경우 증여세가 면제됩니다. 이를 역산하면 약 2억 1,700만 원까지는 무이자로 빌려도 증여세가 발생하지 않는 것으로 해석됩니다.
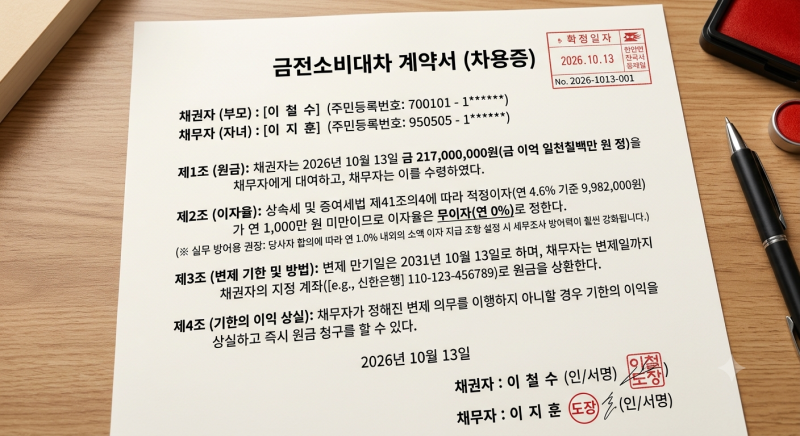
다수의 블로그에서는 부모 자식 간의 금전 거래 시 차용증 작성이 필수적임을 강조합니다. 단순히 무이자 한도 내에서 빌리는 것만으로는 부족하며, 차용증에 채권자와 채무자의 인적 사항, 원금, 이자율, 상환 계획 등을 명확히 기재해야 합니다. 또한, 실제 원금 상환 및 이자 지급 내역을 증빙할 수 있어야 세무조사 시 증여세 추징 위험을 피할 수 있습니다. 일부에서는 공증이나 확정일자를 받는 것을 권장하기도 하지만, 핵심은 실제 금전 거래의 증빙 자료를 철저히 관리하는 것입니다.
부모 자식 간 금전 거래 시 증여세 폭탄을 피하기 위해서는 법정 적정 이자율(연 4.6%)을 준수하거나, 연간 이자 이익이 1,000만 원을 넘지 않는 선에서 무이자 또는 저금리 차용을 고려해야 합니다. 이때 차용증 작성은 물론, 원금과 이자를 실제로 주고받은 금융 거래 내역을 반드시 남겨야 합니다. 자녀의 상환 능력 또한 중요한 판단 기준이 되므로, 무리한 금액을 빌리기보다는 상환 계획을 현실적으로 수립하는 것이 현명합니다.