고령화 사회로 접어들면서 간병비 부담에 대한 우려가 커지며 간병인보험에 대한 관심이 높아지고 있습니다.
특히 여러 보험사에 가입하여 중복 보장을 기대하는 경우가 많지만, 금융당국은 2027년 1월 시행을 목표로 간병보험 보장금액에 대한 '합산한도' 제도화를 추진하고 있습니다.
이는 소비자들이 여러 보험에 가입했더라도 실제 지급받는 보험금에 영향을 미칠 수 있는 중요한 변화입니다. 실제 블로그 후기들을 보면 간병인보험 가입 시 '직접 치료'와 '치료 목적' 약관 문구의 차이로 보상 분쟁이 빈번합니다.
또한, 간병인을 직접 지원하는 특약은 신청 절차와 요양병원 보장 여부를 꼼꼼히 확인해야 합니다. 여러 보험에 가입했더라도 합산한도 적용 방식과 기존 계약의 소급 적용 여부에 대한 정확한 이해가 필요합니다.
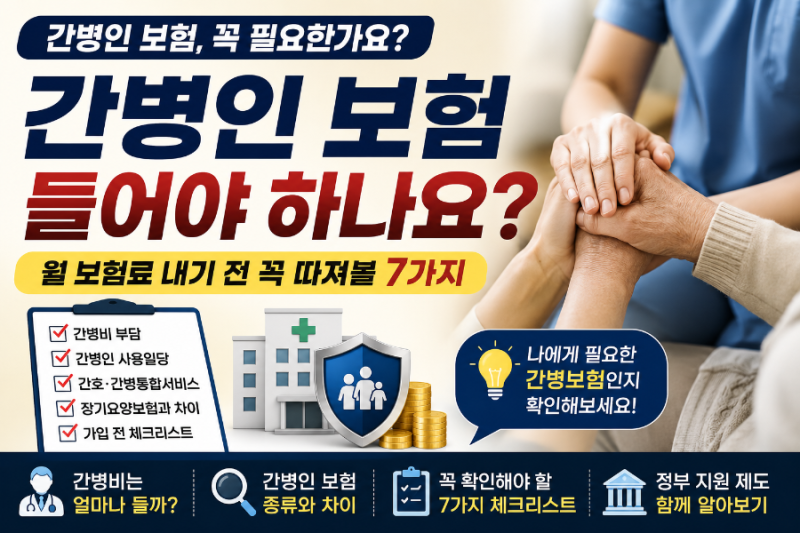
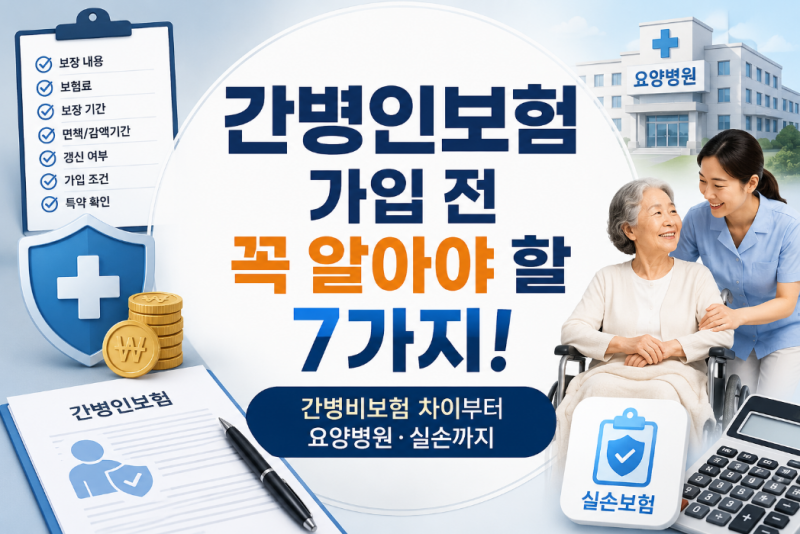
간병인보험 가입 시에는 요양병원 보장 여부, 간호간병통합서비스 특약 구성, 그리고 보험금 지급 기준을 면밀히 확인해야 합니다.
'합산한도' 제도화가 추진됨에 따라, 단순히 가입 금액만을 볼 것이 아니라 간병인의 인정 범위, 실제 사용 여부, 입원 조건 등 구체적인 지급 조건을 사전에 파악하는 것이 중요합니다.