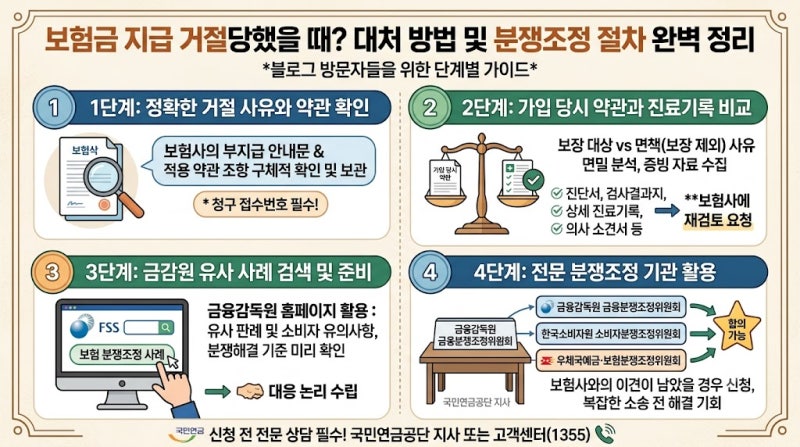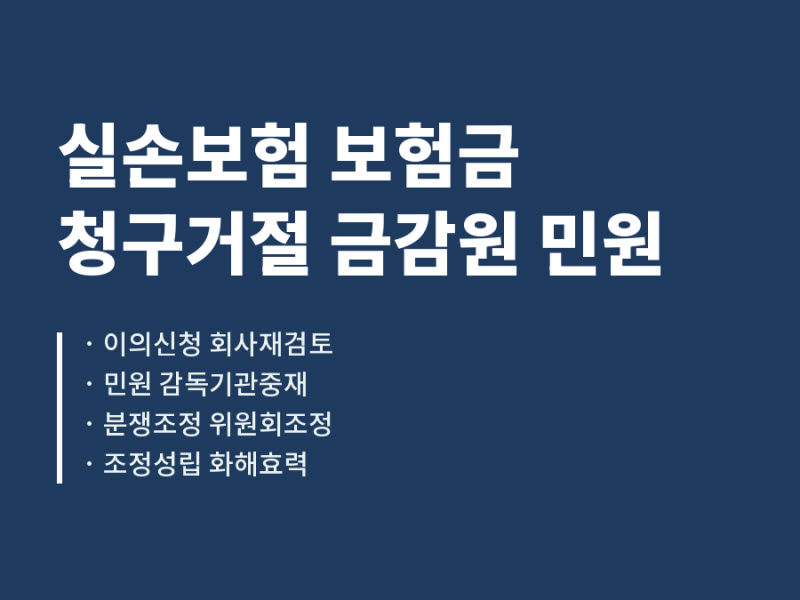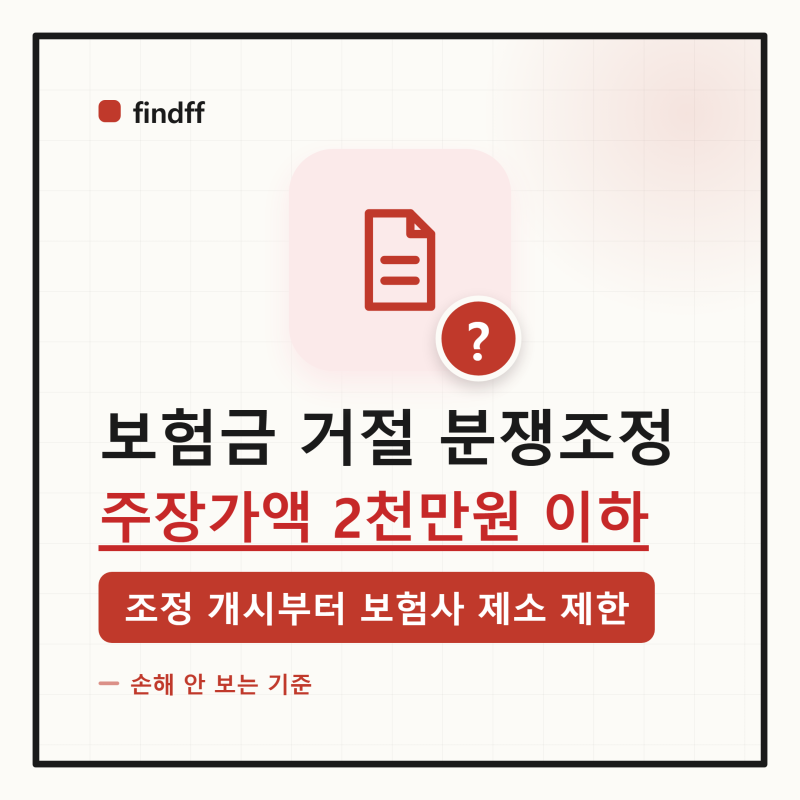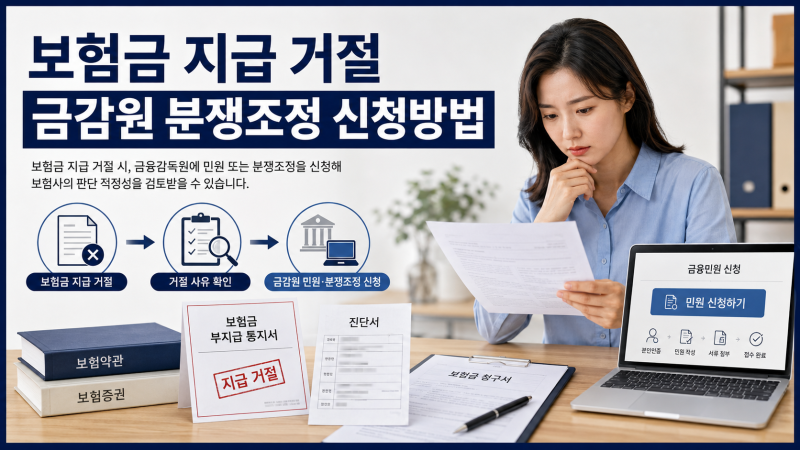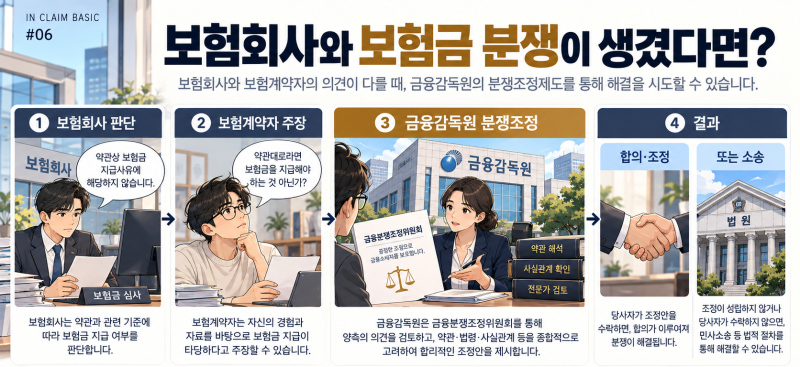
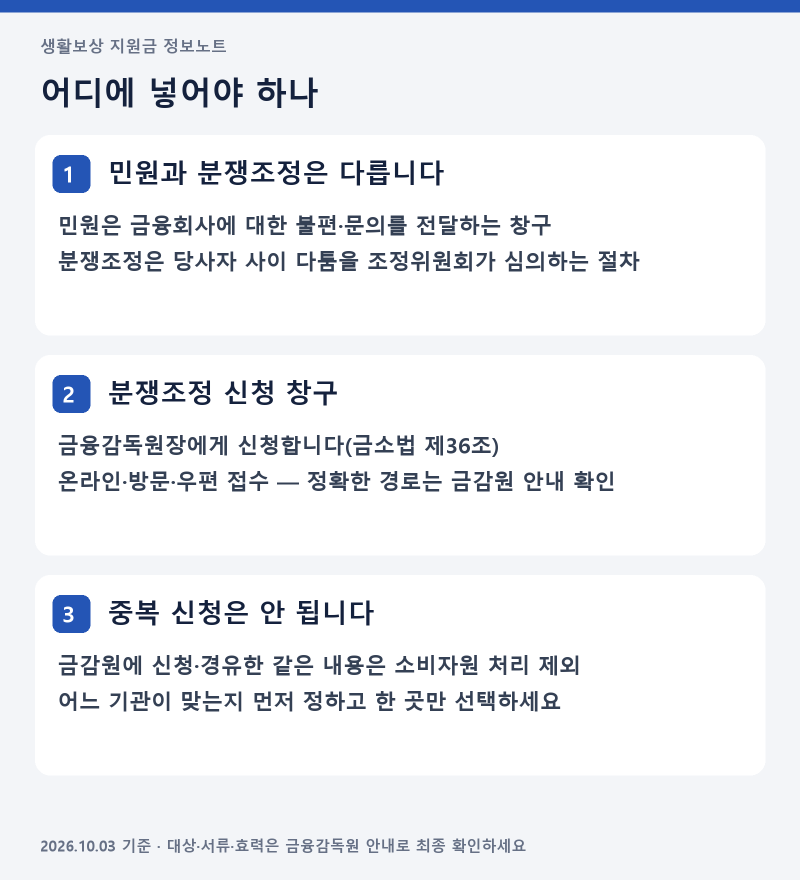
보험 분쟁조정위원회는 보험사와 소비자 간의 보험금 지급 분쟁을 법원 소송 전에 해결할 수 있도록 금융감독원에 설치된 제도입니다. 암 진단보험금, 수술비 해당 여부, 상해와 질병 구분, 고지의무 위반 등 다양한 보험금 지급 관련 분쟁이 주요 대상이며, 금융소비자보호법에 근거하여 운영됩니다. 이는 단순 민원 제기와는 달리 법률에 기반한 분쟁 조정 기구로서, 소비자가 보험사에 직접 민원을 제기하는 것과 명확히 구분됩니다.
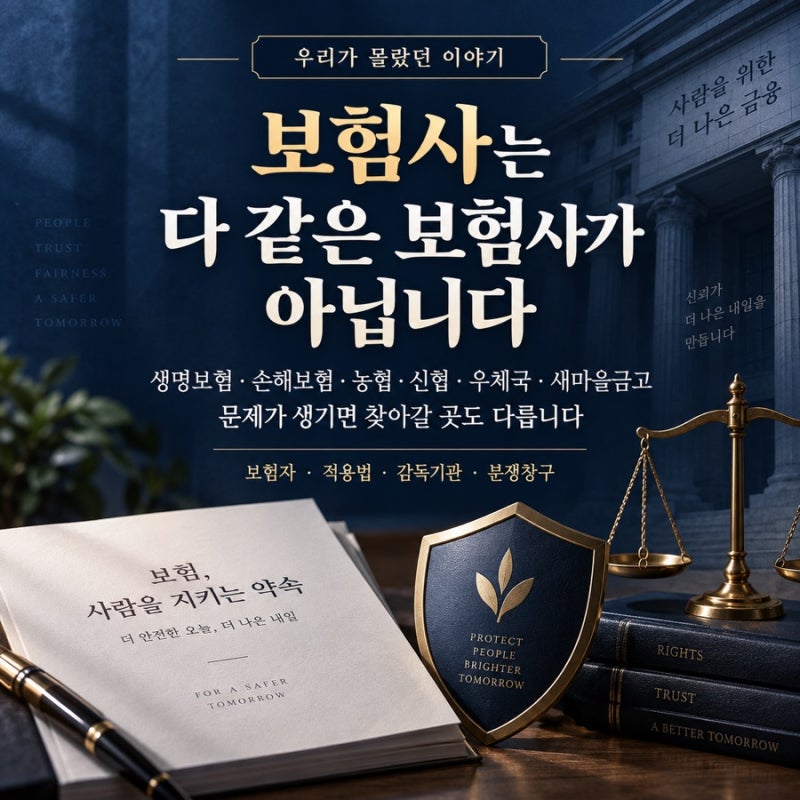
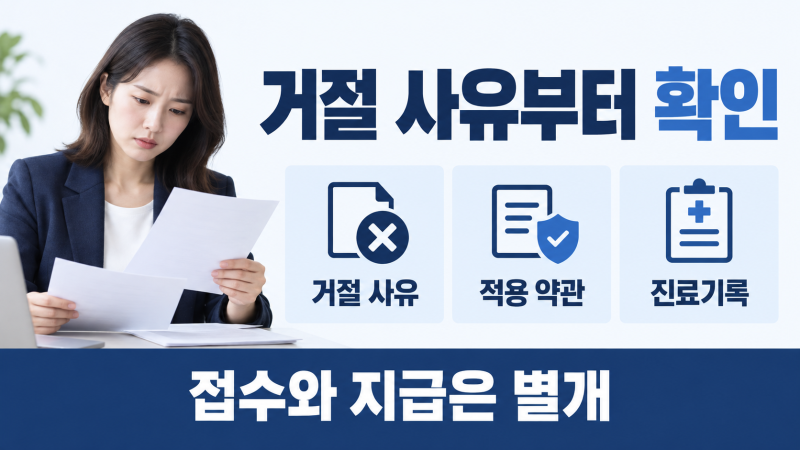
블로거들은 보험 분쟁조정위원회의 역할과 신청 절차에 대해 다양한 관점을 제시합니다. 일부 블로거는 실손보험금 거절 사례를 중심으로 신청 조건과 준비 서류의 중요성을 강조하며, 보험사의 지급 거절 사유와 적용 약관을 서면으로 확보하는 것이 필수적이라고 조언합니다. 반면, 다른 블로거는 일반 보험사와 우체국, 신협 등 공제 상품의 감독기관이 달라 분쟁조정 신청처가 다를 수 있음을 지적하며, 자신의 보험 상품 종류에 따른 정확한 기관 확인의 중요성을 강조합니다.
분쟁조정 신청 시에는 보험사의 답변과 이를 반박할 근거 자료를 철저히 준비해야 합니다. 보험증권, 약관, 청구내역, 지급명세서, 진료기록 등은 물론, 보험사에 특정 약관 조항 적용 내역과 계산 근거를 요청하는 것이 중요합니다. 또한, 분쟁조정 기간은 법정 기준이 있으며, 신청 후 합의 미성립 시 위원회 회부, 조정안 작성 및 수락 판단까지 단계별로 진행되므로, 이러한 절차를 이해하고 준비하는 것이 현명한 대응에 도움이 됩니다.