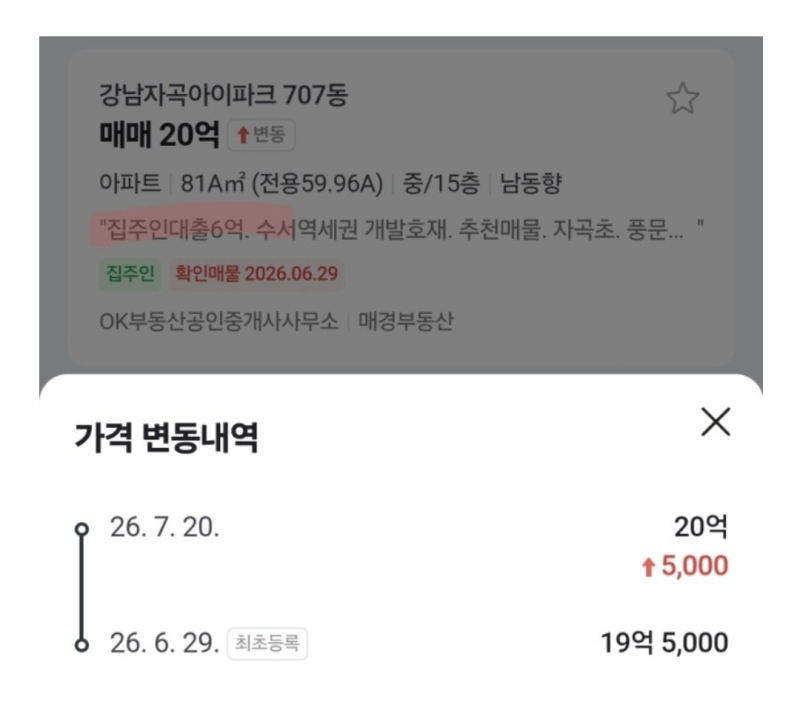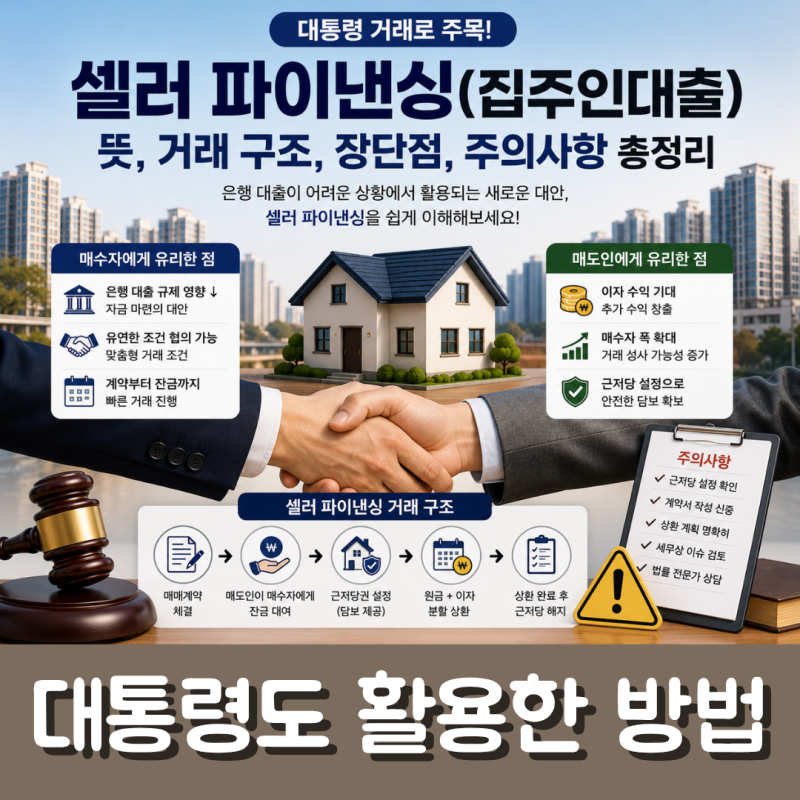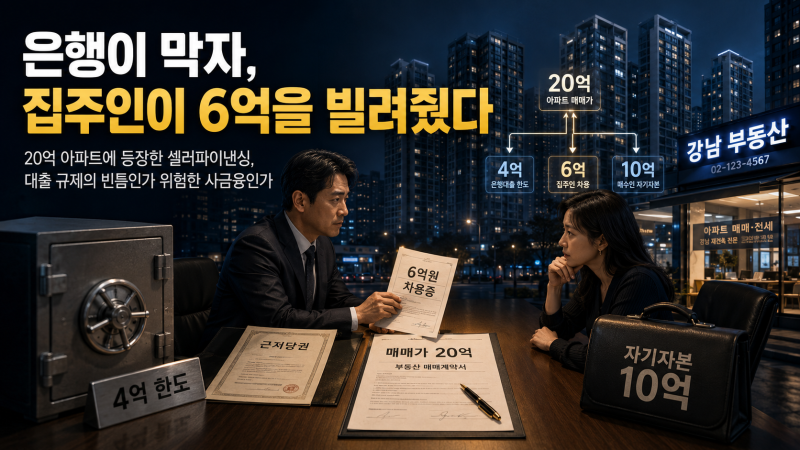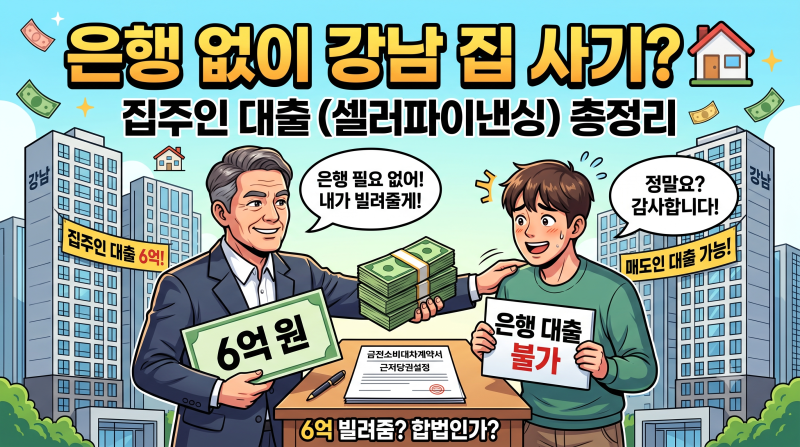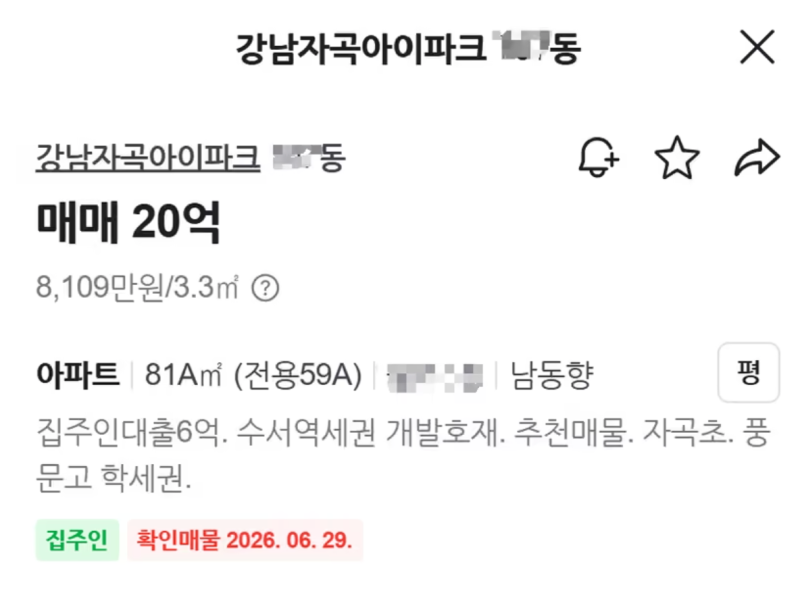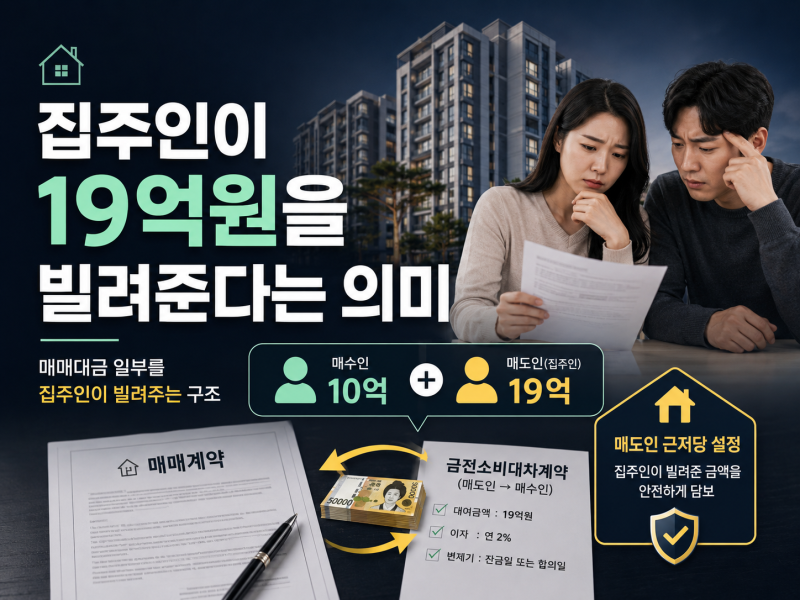

최근 부동산 시장에서 '집주인 대출' 또는 '셀러 파이낸싱'이라는 새로운 거래 방식이 주목받고 있습니다. 이는 매도인이 매수인에게 주택 매매 잔금의 일부를 직접 빌려주고, 해당 주택에 근저당권을 설정하는 방식으로, 고가 아파트 매물에서 현금 부담을 줄여주는 대안으로 등장했습니다. 특히 은행 대출 규제가 강화되면서 매수인이 필요한 자금을 모두 마련하기 어려워진 상황에서, 매도인은 집값을 크게 깎지 않고 매물을 처분하며 이자 수익까지 얻을 수 있어 양측의 이해관계가 맞아떨어지는 현상으로 분석됩니다.
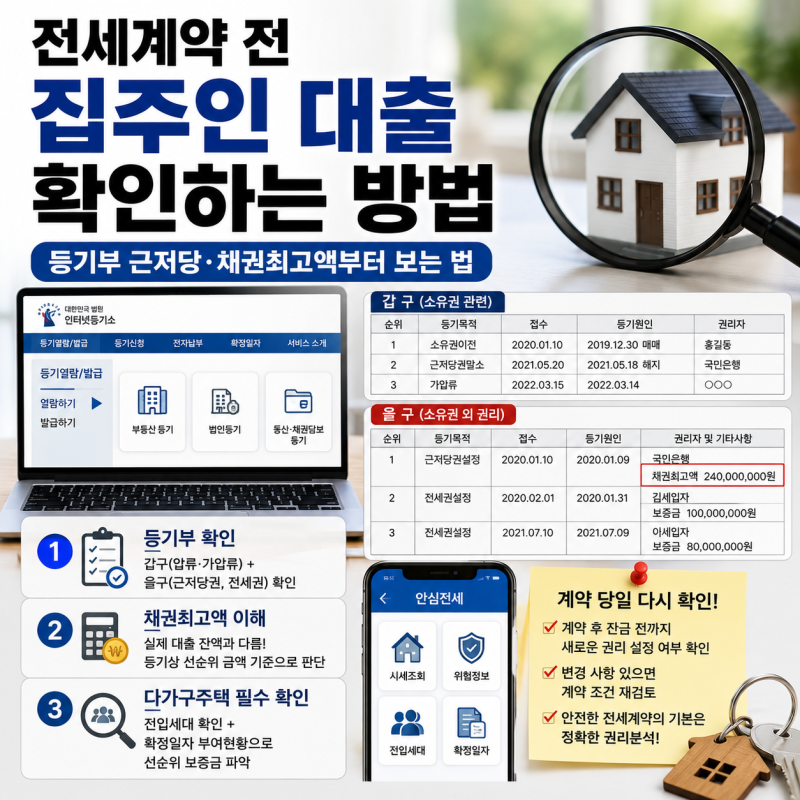
블로거들은 이 거래 방식이 매수인에게는 당장 필요한 현금을 줄여 고가 아파트 매수를 가능하게 하지만, 일반적인 은행 대출과 달리 확인해야 할 위험이 적지 않다고 강조합니다. 특히 매도인에게 빌린 돈에 대한 이자율, 상환 기간, 연체이자, 그리고 돈을 갚지 못했을 때의 처리 방법 등을 명확히 정하는 금전소비대차계약서 작성이 필수적이라고 언급합니다. 또한, 전세 세입자의 경우 '집주인 대출'이 은행 상품명이 아닌 주택담보대출, 생활안정자금 대출, 전세보증금 반환대출 등을 통칭하는 표현임을 인지하고, 자신의 전세보증금이 안전한 순위에 있는지 등기부등본을 통해 확인하는 것이 중요하다고 조언합니다.
이러한 '집주인 대출' 거래 시에는 등기부등본에 표시되는 채권최고액이 실제 빌린 원금과 다를 수 있다는 점을 인지해야 합니다. 또한, 매수인은 매달 발생하는 이자 부담과 상환 기한을 철저히 계산해야 하며, 전세 세입자는 자신의 임차권보다 선순위 근저당이 있는지 여부를 반드시 확인해야 합니다. 이처럼 복잡한 금융 거래인 만큼, 계약 전 전문가의 도움을 받아 모든 조건을 꼼꼼히 검토하는 것이 현명한 선택을 위한 핵심 꿀팁입니다.