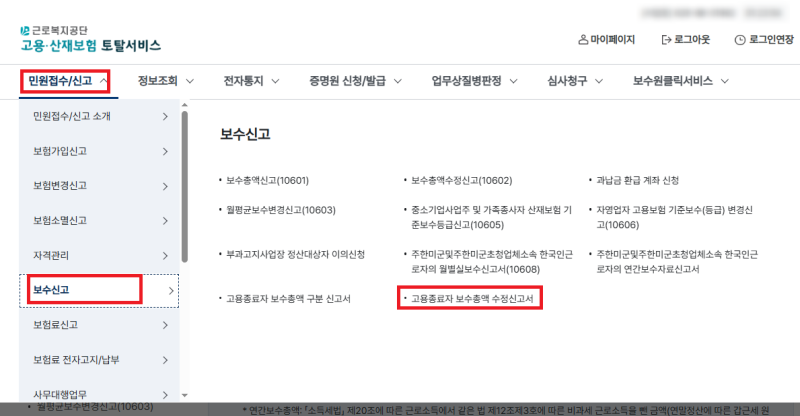
보수총액 신고는 사업주가 전년도에 근로자에게 실제로 지급한 보수 총액을 공단에 신고하는 절차입니다. 이는 4대 보험료를 정산하고 다음 연도 보험료를 산정하는 중요한 과정으로, 근로자 수나 사업장 규모와 관계없이 모든 사업장이 대상이 됩니다. 특히 고용보험과 산재보험의 경우, 신고된 보수총액을 기준으로 기납부 보험료를 정산하여 추가 부과하거나 환급을 진행합니다.
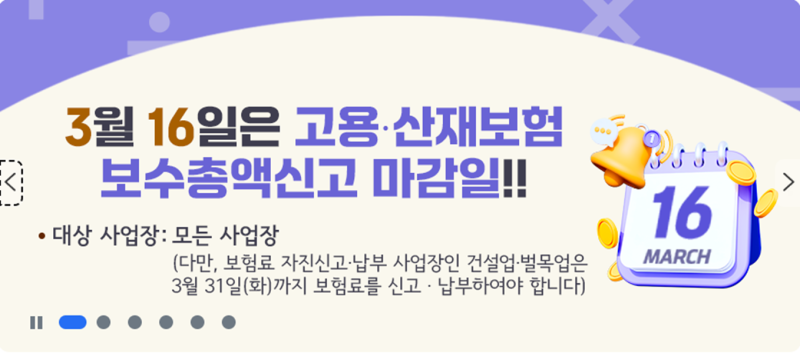
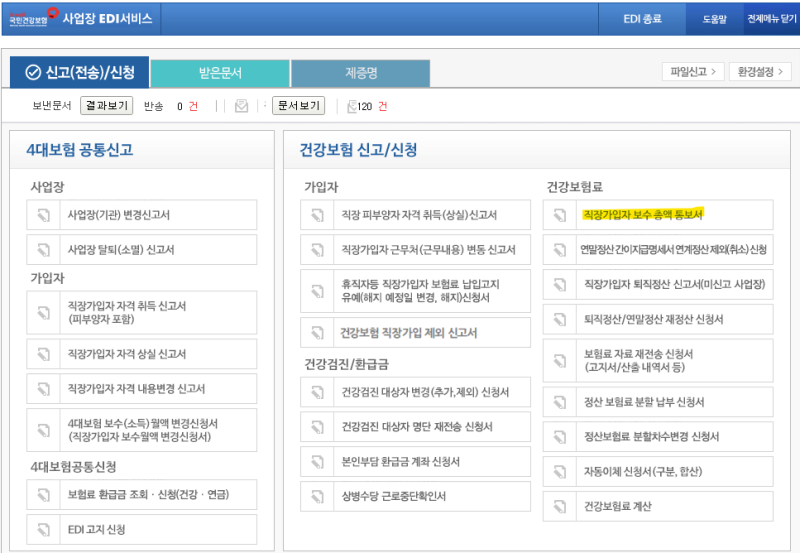
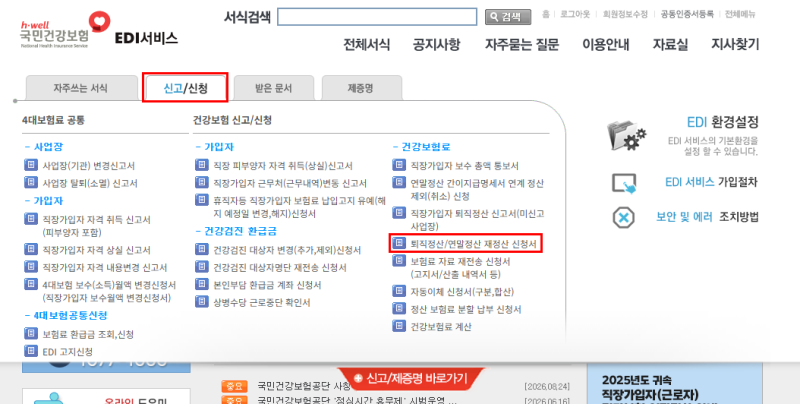
과거에는 국민연금, 건강보험, 고용보험, 산재보험 모두 보수총액 신고 대상이었으나, 2025년부터 건강보험은 관련 법령 개정으로 신고 의무가 면제되었습니다. 이는 국세청의 간이지급명세서 자료가 공단으로 자동 연계되어 공단이 직접 보수를 확인할 수 있게 되었기 때문입니다. 따라서 현재는 고용보험과 산재보험에 대해서만 매년 3월 15일까지 근로복지공단에 보수총액을 직접 신고해야 합니다.
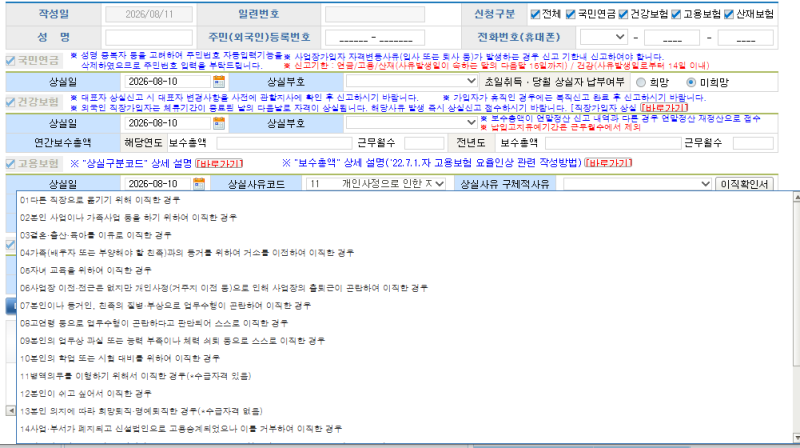
보수총액 신고 시에는 상여금이나 각종 과세 수당, 일용근로자 및 단시간 근로자의 보수가 누락되지 않도록 급여대장과 원천징수 내역을 꼼꼼히 대조해야 합니다. 신고를 누락하거나 잘못 신고할 경우 보험료 추정 부과, 가산금 발생, 과태료 부과 등의 불이익을 받을 수 있습니다. 특히 건설업과 같이 특수한 경우, 국세청 자료와 공단 신고 내역이 상이할 때 소명 및 이의신청 절차를 통해 정확한 보수총액을 확정하는 것이 중요합니다.