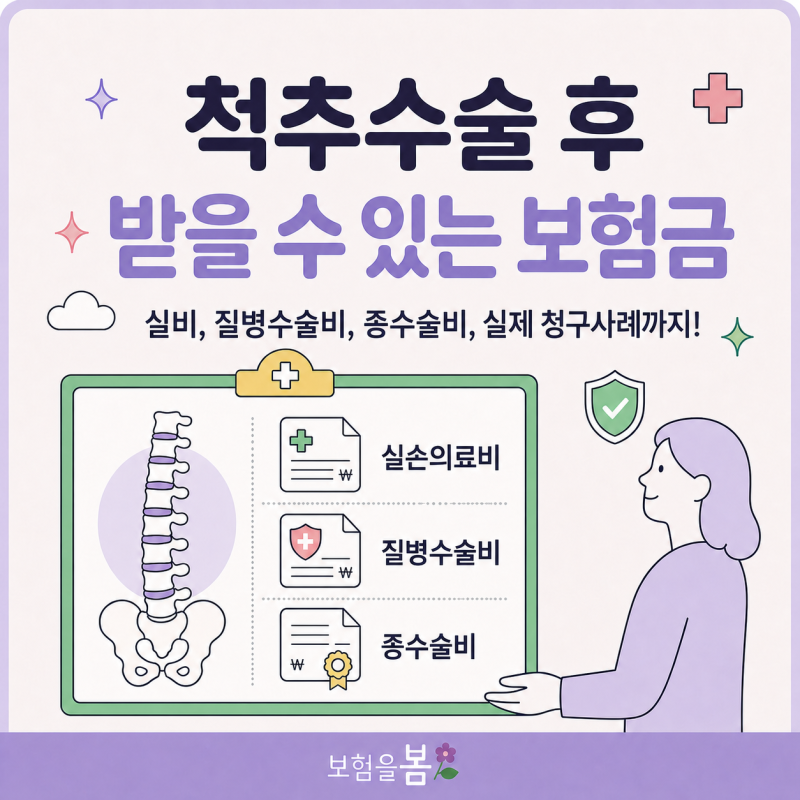

목디스크 보험 진단금은 가입한 보험 상품의 종류, 가입 시기, 특약 내용, 그리고 실제 받은 치료 방식에 따라 지급 여부와 금액이 크게 달라집니다. 단순히 목디스크 진단을 받았다고 해서 모두 동일한 보험금을 받는 것이 아니며, 실손보험, 질병수술비, 척추 관련 수술비, 입원일당 등 다양한 특약의 적용 여부를 확인해야 합니다. 특히 병원에서 '시술'로 분류하는 치료가 보험 약관상 '수술'에 해당하지 않을 수 있으므로, 약관의 수술 정의를 면밀히 검토하는 것이 중요합니다.
교통사고로 인한 목디스크의 경우, 자동차보험 상해등급은 수술 여부 및 신경학적 증상 유무에 따라 6급, 8급, 9급 등으로 세분화됩니다. 수술을 시행한 추간판탈출증은 6급, 수술 없이 신경학적 증상이 명확한 경우 8급, 증상이 경미한 경우 9급에 해당합니다. 보험사에서는 기존 질환(기왕증)을 이유로 보험금 삭감을 주장하는 경우가 많으므로, 사고 직후 발생한 신경학적 증상을 의료 기록에 명확히 남기고 의사 소견서를 확보하는 것이 중요합니다.
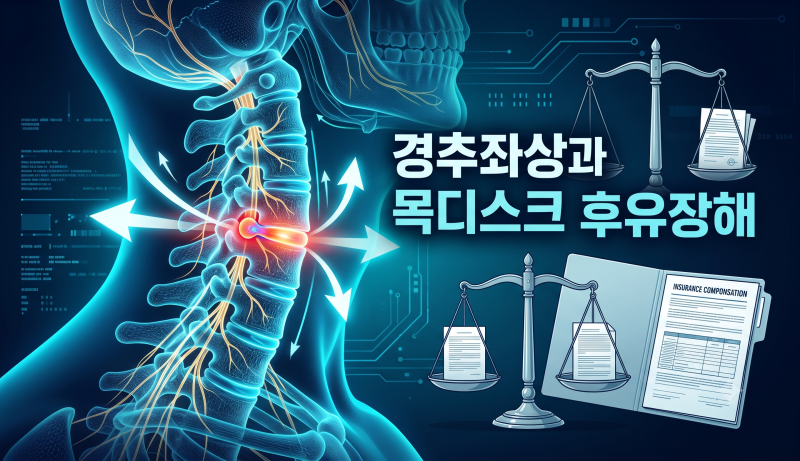
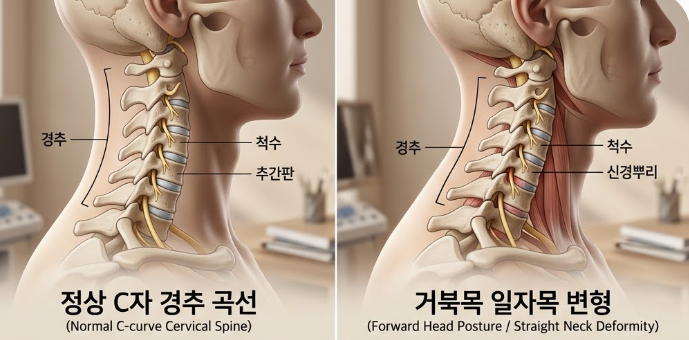
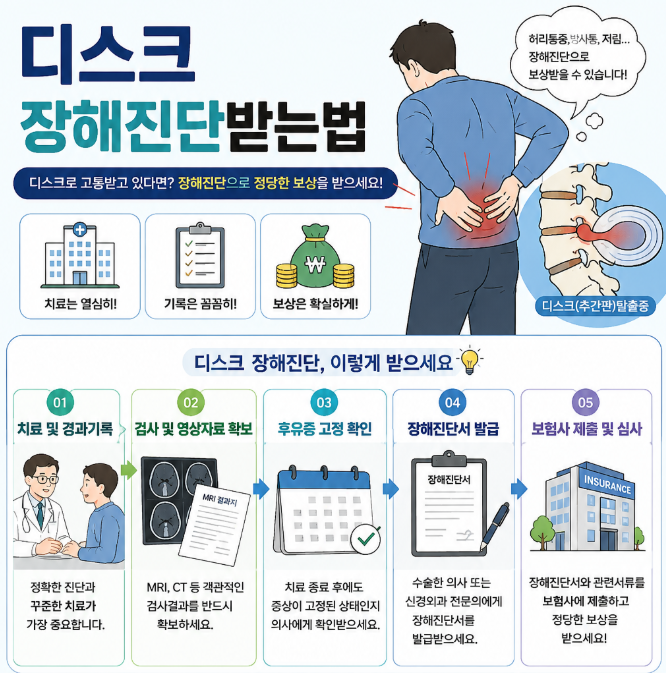
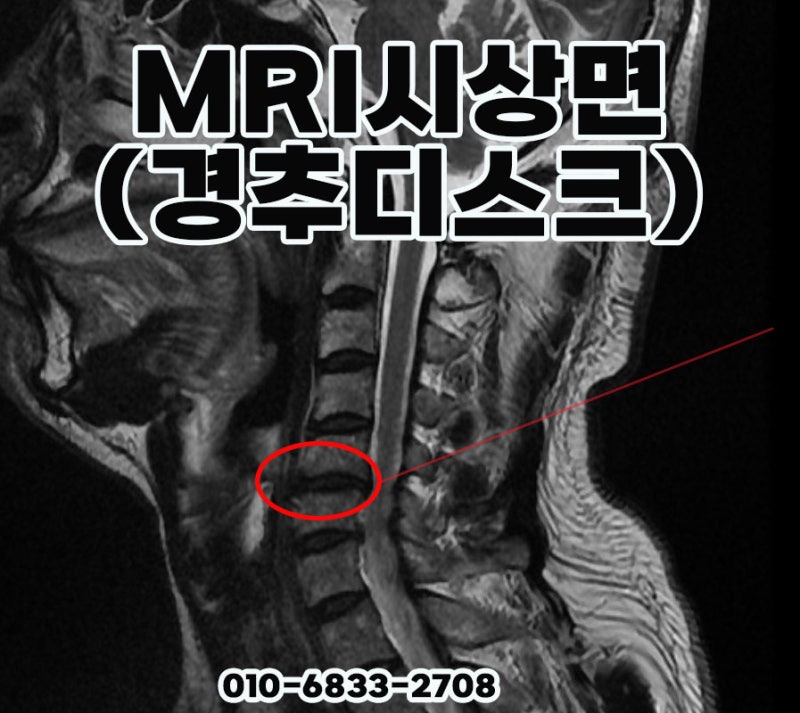
목디스크로 인한 후유장해 보험금 청구는 병원에서 장해진단서 발급을 거절하는 경우가 많아 어려움을 겪을 수 있습니다. 그러나 MRI 소견, 신경학적 검사 결과, 치료 경과, 보험 약관 등을 종합적으로 검토하면 보상 가능성을 확인할 수 있는 사례도 많습니다. 기존 퇴행성 디스크가 있었더라도 사고로 인해 증상이 급격히 악화되거나 신경 증상이 지속된다면 후유장해로 인정될 여지가 있으므로, 관련 전문가와 상담하여 정확한 보상 가능성을 확인하는 것이 현명합니다.