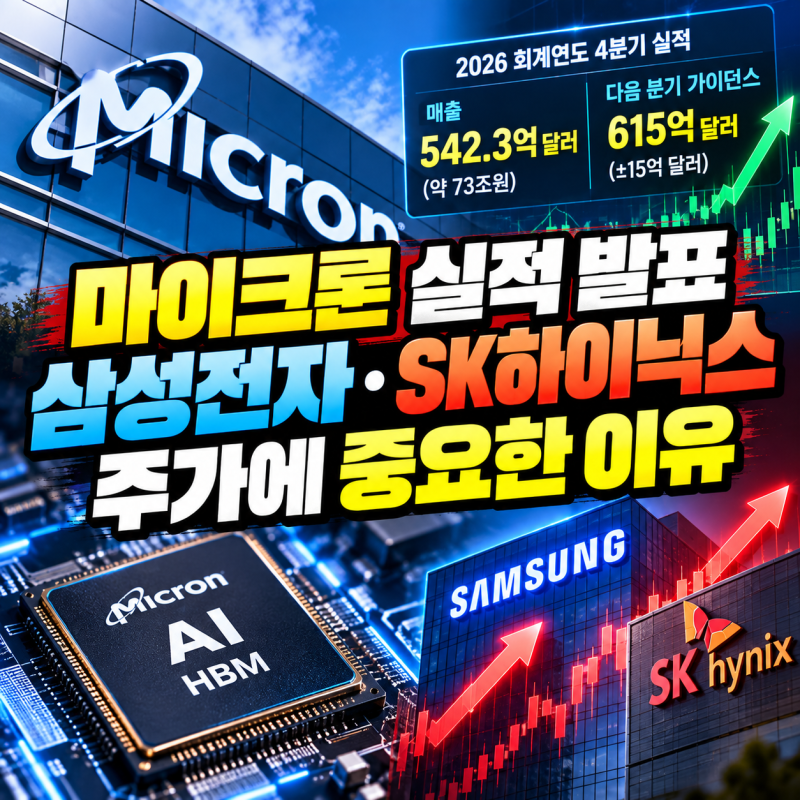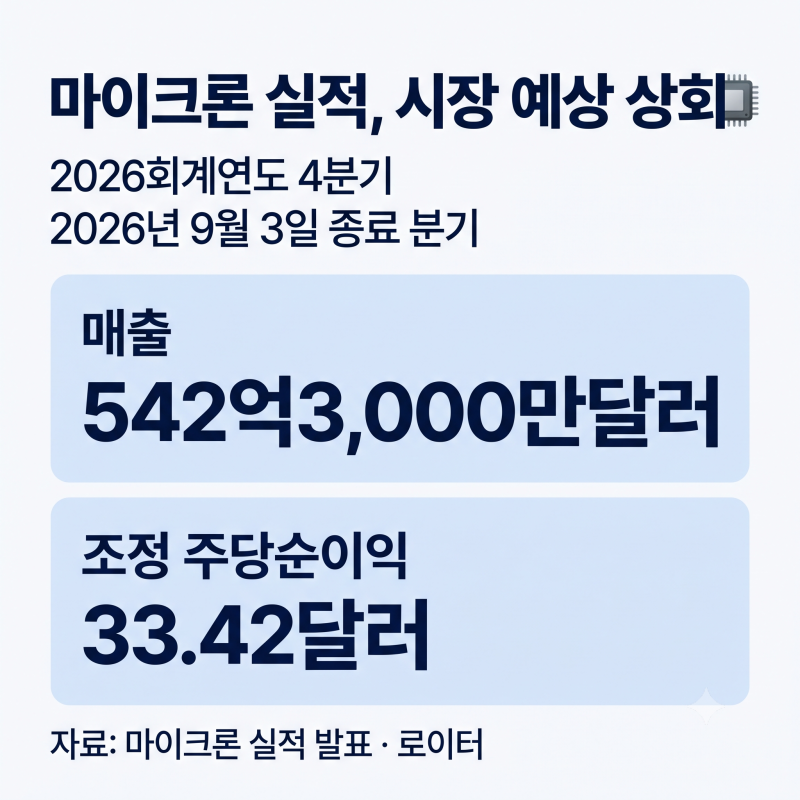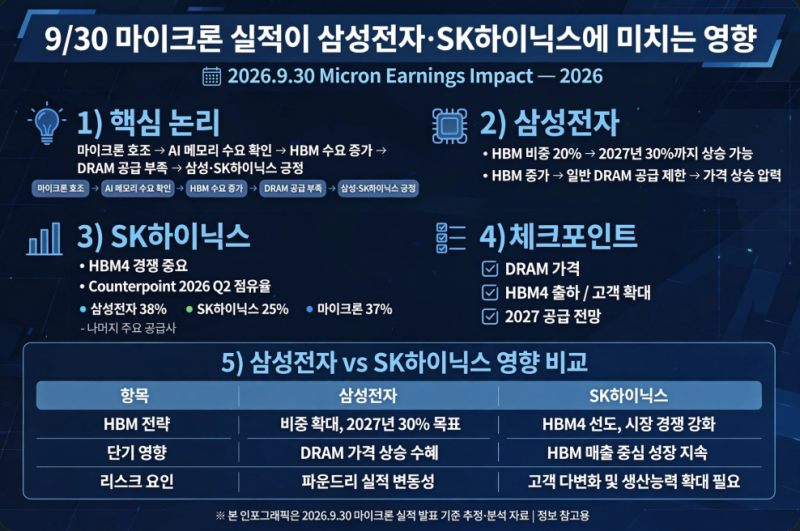

최근 메모리 반도체 시장의 주요 경쟁자인 미국 마이크론과 한국 SK하이닉스 간의 가격 차이 원인에 대한 관심이 집중되고 있습니다. 특히 마이크론은 9월 30일 발표된 2026 회계연도 4분기 실적에서 매출 542.3억 달러, 매출총이익률 87%를 기록하며 사상 최대치를 경신했습니다. 이는 AI 데이터센터 투자 확대와 메모리 가격 상승에 힘입은 결과로 분석됩니다.
블로그 리뷰에서는 마이크론의 실적 호조에도 불구하고, 삼성전자와 SK하이닉스 주가가 기대만큼 움직이지 않는 이유에 대한 다양한 분석이 제기되고 있습니다. 일부에서는 마이크론의 주가에 이미 높은 AI 성장 기대가 반영되었을 가능성과 HBM 경쟁 심화를 리스크 요인으로 꼽고 있습니다. 반면, SK하이닉스는 HBM 중심의 AI 메모리 강자로 2026년 2분기 기록적인 실적을 달성하며 HBM4 생산 확대와 AI 메모리 경쟁력 강화에 집중하고 있습니다.
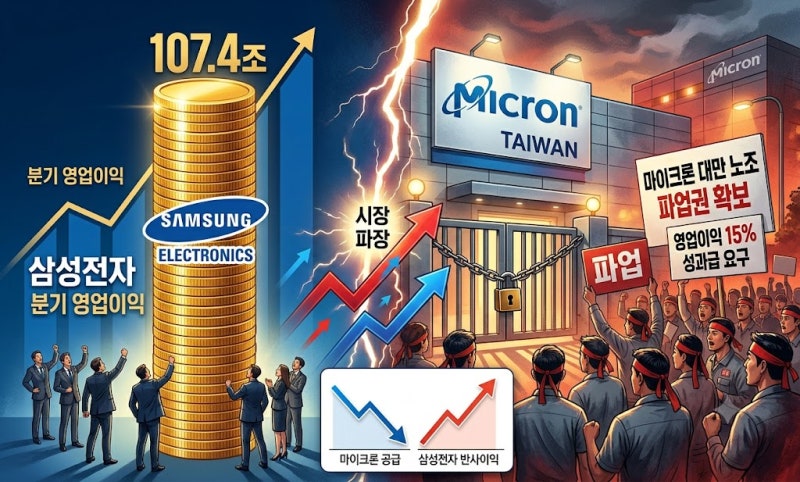
과거 블로그 후기들에 따르면, 마이크론과 삼성전자, SK하이닉스 간의 전략은 유사하지만 실적과 주주환원 정책에서 차별화가 나타나고 있습니다. 특히 3분기 DRAM ASP는 삼성과 하이닉스가 23~25% 상승한 반면, 마이크론은 10%대 후반 상승에 그쳤습니다. 이러한 세부적인 가격 및 실적 지표들이 양사 간의 주가 흐름과 시장 평가에 영향을 미치며 투자자들의 주목을 받고 있습니다.