디딤돌대출 승인 기간은 신청자의 소득, 자산, 무주택 검증, 담보주택 평가, 서류 보완 여부 등 다양한 요인에 따라 달라지며, 모든 신청자에게 동일하게 적용되는 공식 고정 심사기간은 존재하지 않습니다. 한국주택금융공사와 기금e든든의 공식 안내에도 신청부터 승인까지 특정 기간이 명시되어 있지 않아, 인터넷에서 흔히 접하는 '2주면 승인', '한 달 소요'와 같은 정보는 일반적인 기준으로 받아들이기 어렵습니다. 잔금일에 맞춰 대출이 실행될 수 있도록 각 단계별 진행 상황을 정확히 이해하는 것이 중요합니다.
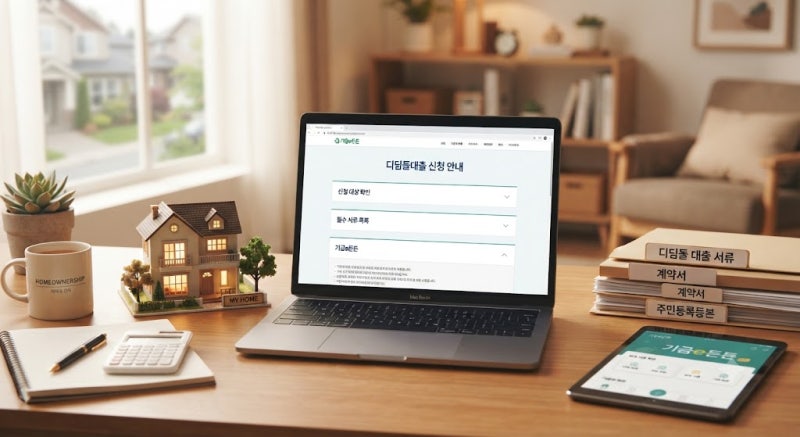
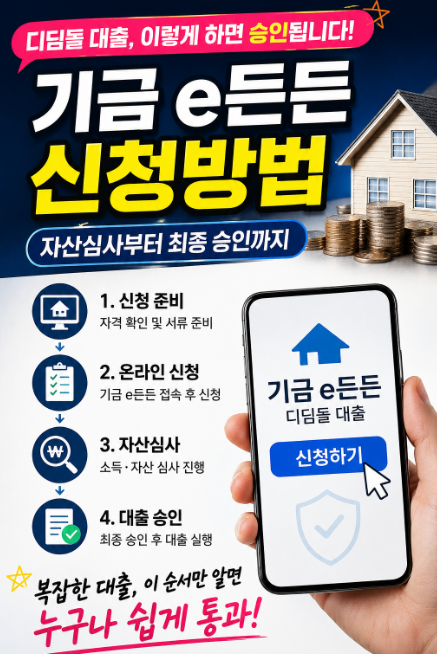
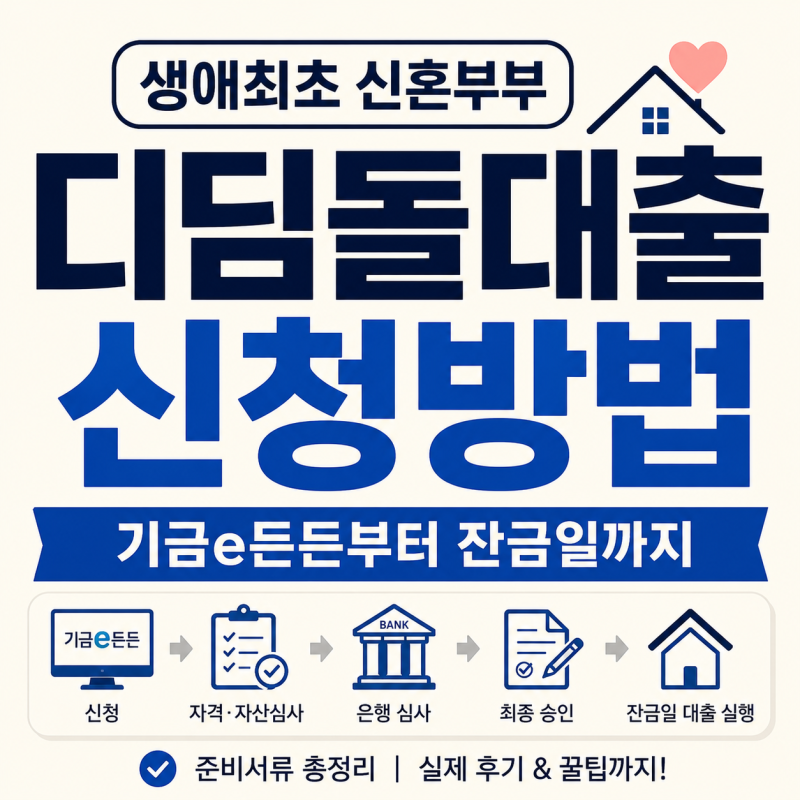
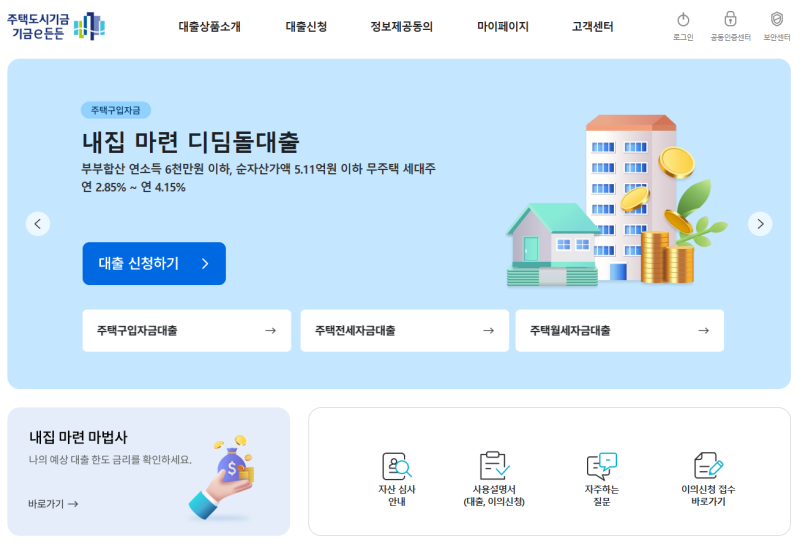
블로거들은 디딤돌대출 신청부터 실행까지 총 8단계의 과정을 상세히 설명하며, 특히 '은행심사확정 적격완료' 단계의 의미를 명확히 이해하는 것이 중요하다고 강조합니다. 기금e든든을 통한 온라인 신청과 수탁은행 방문 신청 두 가지 방법이 있으며, 어느 경로로 신청하든 소득, 자산, 무주택 여부, 신용정보, 담보주택 조건 심사는 동일하게 진행됩니다. 기금e든든 적격 판정 후에도 실제 대출 실행을 위해서는 수탁은행에 방문하여 정식 대출심사를 받아야 한다는 점을 유의해야 합니다.
잔금일에 맞춰 대출을 실행하기 위해서는 기금e든든 심사와 은행 대출심사가 별개로 진행됨을 인지하고, 대출실행일 20~30일 전에는 수탁은행에 방문하여 서류를 제출하는 것이 좋습니다. 필요한 서류는 개인의 상황(기존 대출 유무, 가족 부양 조건 등)에 따라 달라질 수 있으므로, 반드시 본인이 신청할 은행에서 받은 준비서류 목록을 우선적으로 확인하고 철저히 준비해야 합니다. 이러한 세부적인 준비가 원활한 대출 승인과 실행에 결정적인 역할을 합니다.