최근 주택청약통장 해지가 급증하며 사회적 관심사로 떠오르고 있습니다. 올해 1월부터 7월까지 215만 개가 넘는 청약통장이 사라졌고, 같은 기간 신규 가입은 183만 좌에 그쳐 해지 건수가 훨씬 많았습니다. 이로 인해 주택도시기금에서 8조 원 넘는 자금이 빠져나가 공공주택 공급 및 주거복지 재원 부담에 대한 우려가 커지고 있습니다. 높은 분양가와 대출 규제로 인해 당첨되더라도 잔금 마련이 어렵다는 인식이 확산되면서, 청약통장 무용론이 제기되는 상황입니다.
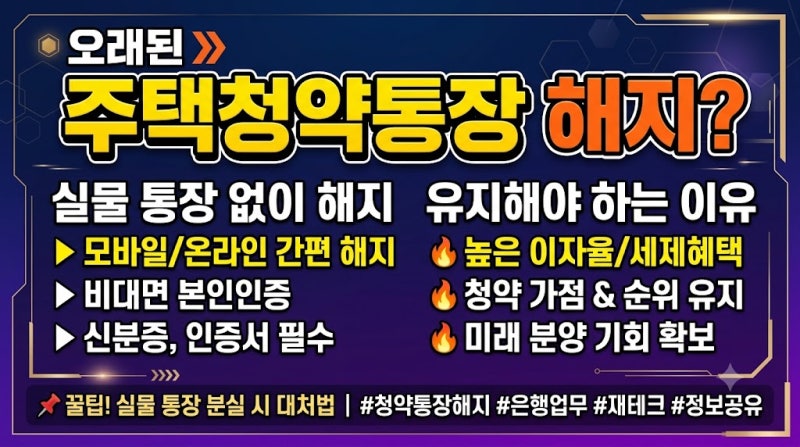
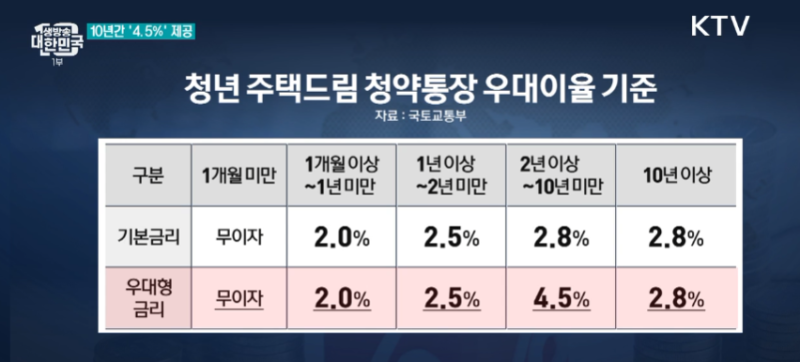
실사용자들은 청약통장 해지 시 가점과 자격이 초기화되고, 소득공제 혜택을 받은 경우 추징 위험이 있다는 점을 주요 불이익으로 꼽습니다. 특히 2026년 1월 1일 이후 대출 접수분부터는 신규 분양 당첨으로 인한 해지라도 디딤돌대출 우대금리 적용이 불가능해진 점이 큰 변화입니다. 과거에는 예외로 인정되던 부분이 폐지되면서, 당첨 후 통장을 해지한 경우 대출 이자를 더 내야 하는 상황이 발생할 수 있어 주의가 필요합니다.
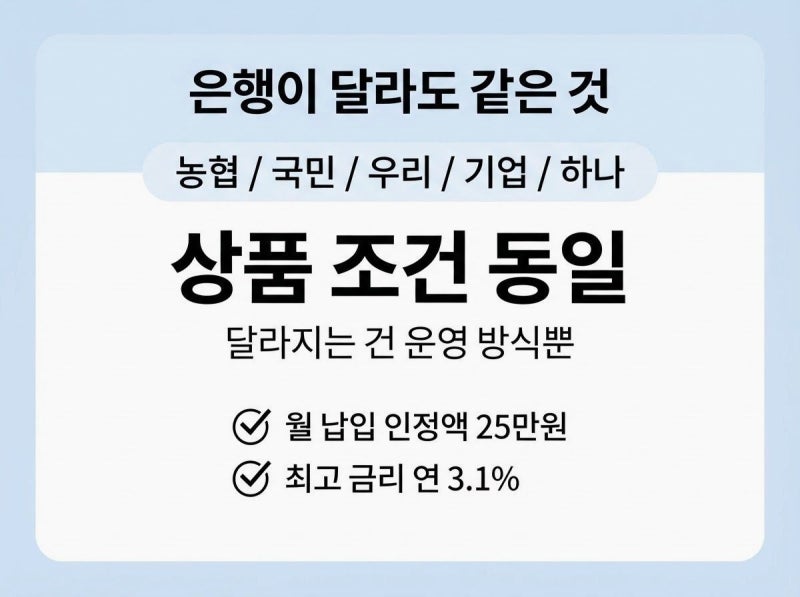
해지를 고민 중이라면 통장 담보 대출이나 납입액 감액, 일시 중단 등의 대안을 먼저 고려해볼 수 있습니다. 납입액의 90~95%까지 대출이 가능하여 자격을 유지하면서 급전을 마련할 수 있으며, 납입 부담이 크다면 최소 금액으로 줄이거나 잠시 중단하는 것도 방법입니다. 은행별로 비대면 해지 가능 여부와 절차가 다르므로, 해지 전 이용 은행 앱이나 고객센터를 통해 필요 서류와 절차를 미리 확인하는 것이 중요합니다.