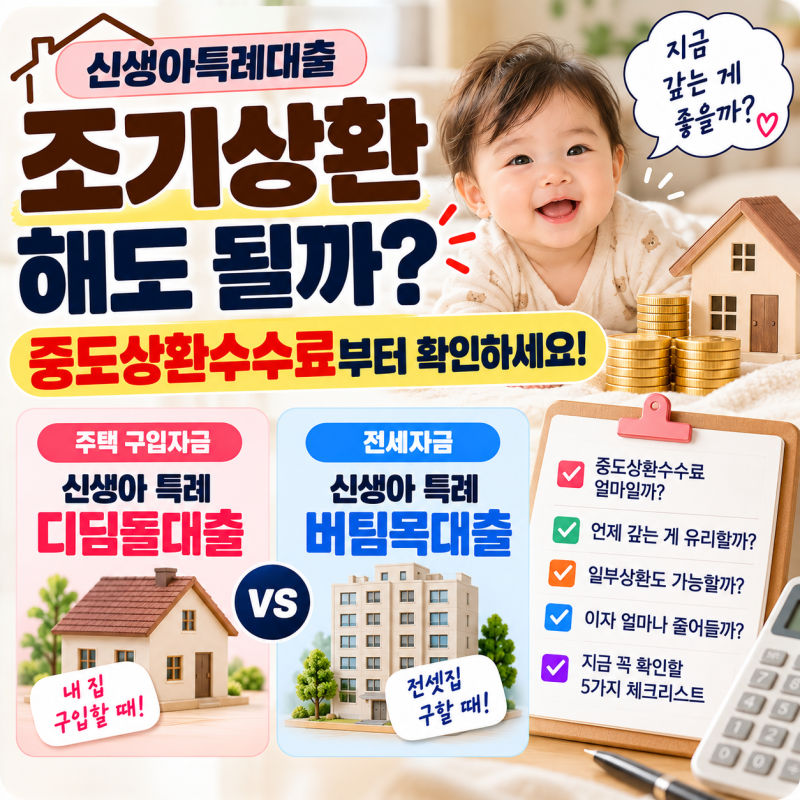

신생아 특례대출은 저출생 극복을 위해 정부가 지원하는 주택 구입 및 전세자금 대출로, 특히 2026년 12월 31일까지 한시적으로 제공되는 중도상환 수수료 면제 혜택이 큰 주목을 받고 있습니다.
이 제도는 대출접수일 기준 2년 이내 출산한 가구에 저금리로 주택 자금을 빌려주며, 목돈이 생겼을 때 부담 없이 원금을 상환할 수 있는 기회를 제공합니다. 이 면제 기간은 가계의 현금 흐름을 효율적으로 관리할 수 있는 중요한 시점으로 평가됩니다.
실제 사용자들은 성과급이나 적금 만기 등으로 목돈이 생겼을 때 중도상환수수료 부담 없이 원금을 줄일 수 있다는 점을 가장 큰 장점으로 꼽습니다.
그러나 무조건적인 상환보다는 비상자금 등 기본 안전망을 먼저 확보한 후 상환 여부를 판단하는 신중한 접근이 필요하다는 의견도 있습니다.
초기 5년간의 특례금리 적용 후 소득 구간에 따라 금리가 변동될 수 있으므로, 장기적인 관점에서 상환 계획을 세우는 것이 중요합니다. 블로거들은 중도상환수수료 면제 기간을 활용하여 불필요한 신용대출 등을 정리하는 것이 유리하다고 조언합니다.
또한, 대출 이용 중 자녀를 추가 출산하거나 입양할 경우 1명당 특례금리 기간이 5년씩 연장되는 혜택을 활용하면 장기간 저금리를 유지할 수 있습니다.
DSR 대신 DTI 60%가 적용되어 한도가 넉넉한 편이지만, 신용대출 이자 등에 따라 한도가 줄어들 수 있으므로 신청 전 불필요한 대출을 정리하는 것이 좋습니다.