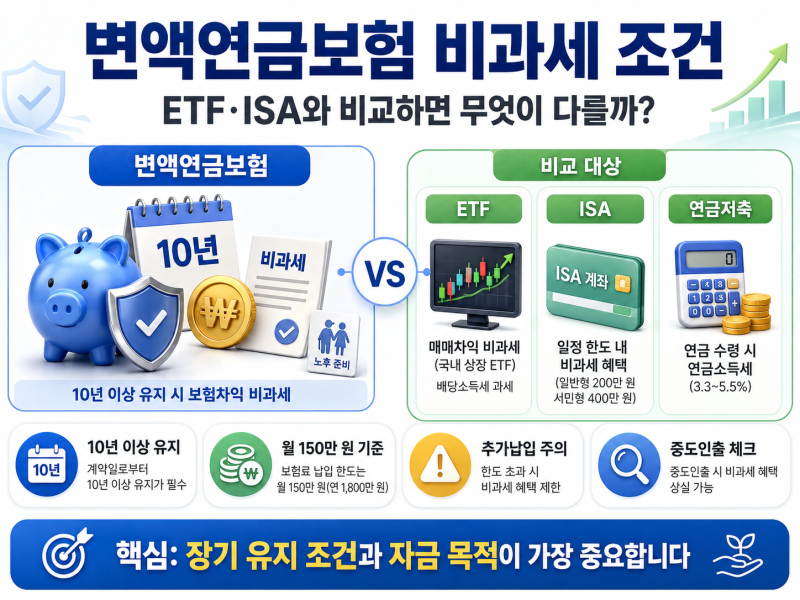

보장성보험의 비과세 혜택은 많은 가입자에게 중요한 고려 사항입니다. 일반적으로 10년 이상 유지 시 비과세 혜택을 받을 수 있다고 알려져 있으나, 실제로는 계약 형태별 세부 요건들이 존재합니다.
현재 , 저축성보험과의 비과세 요건 혼동으로 예상치 못한 과세 전환 사례가 발생하고 있어 정확한 정보 확인이 중요합니다.
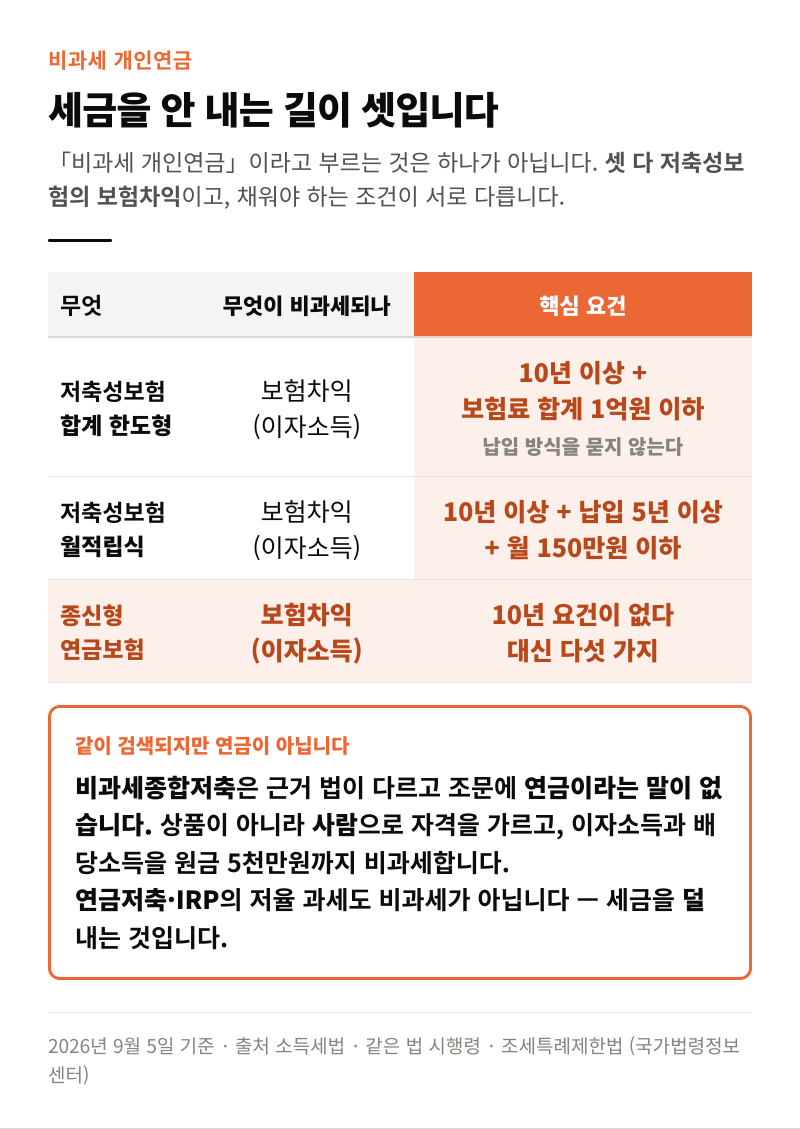
실제 블로그 후기들을 살펴보면, 월적립식 저축성보험의 월 납입 보험료 150만원 한도나 계약자 변경 시 10년 유지 기간 재산정 등 놓치기 쉬운 조건들이 언급됩니다.
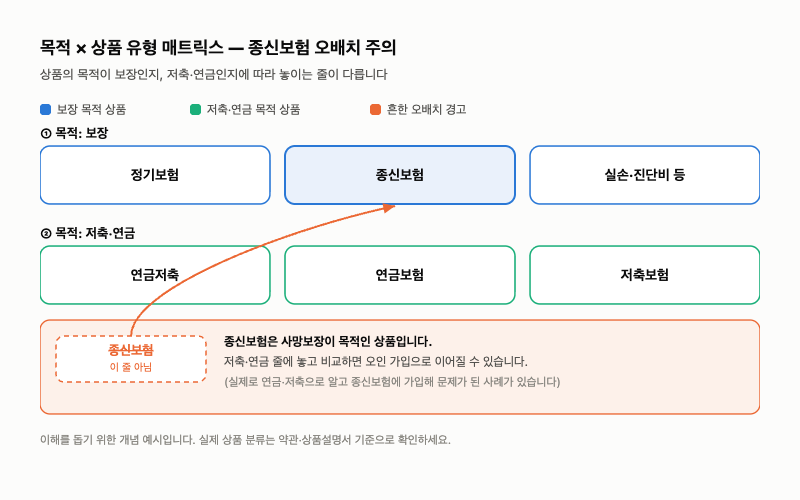
특히 종신보험은 보장성보험으로 분류되어 저축성보험 비과세 조항이 자동으로 적용되지 않으며, 연금 전환 후 10년을 다시 채워야 비과세 혜택을 받을 수 있습니다.
비과세 혜택을 온전히 누리기 위해서는 단순히 10년 유지뿐만 아니라, 월 납입액, 계약 변경 여부, 연금 전환 시점 등 세부 요건을 꼼꼼히 확인해야 합니다.
특히 보장성보험을 노후 연금으로 전환할 경우, 특정 조건 충족 시 10년 대기 기간 없이 즉시 비과세를 적용받는 소급인정 특례 제도를 활용하는 것이 현명합니다.