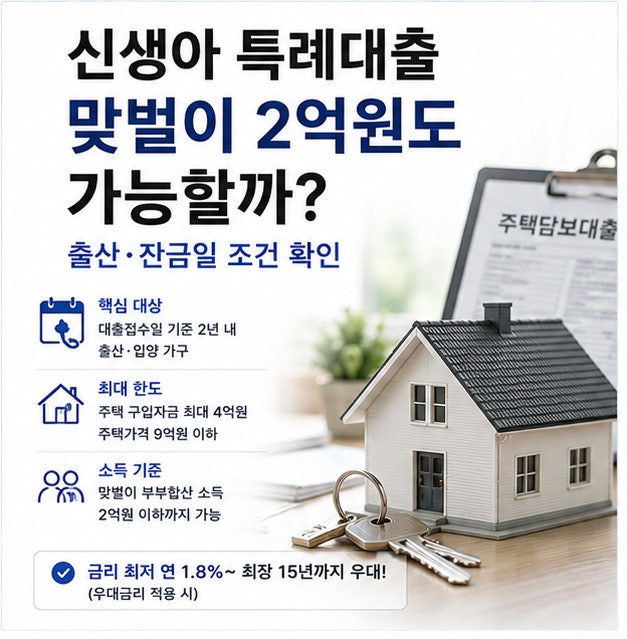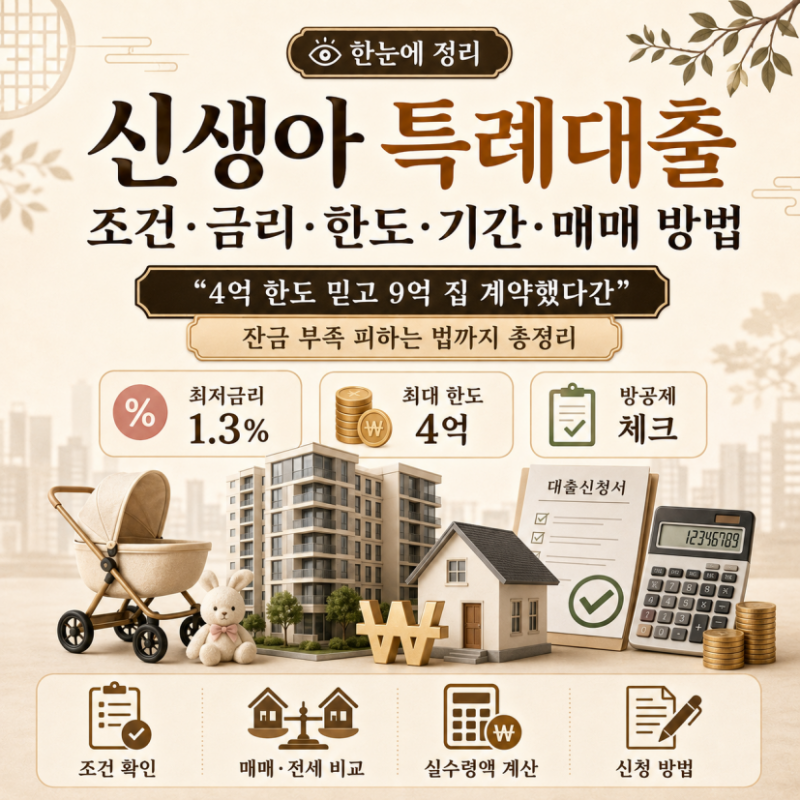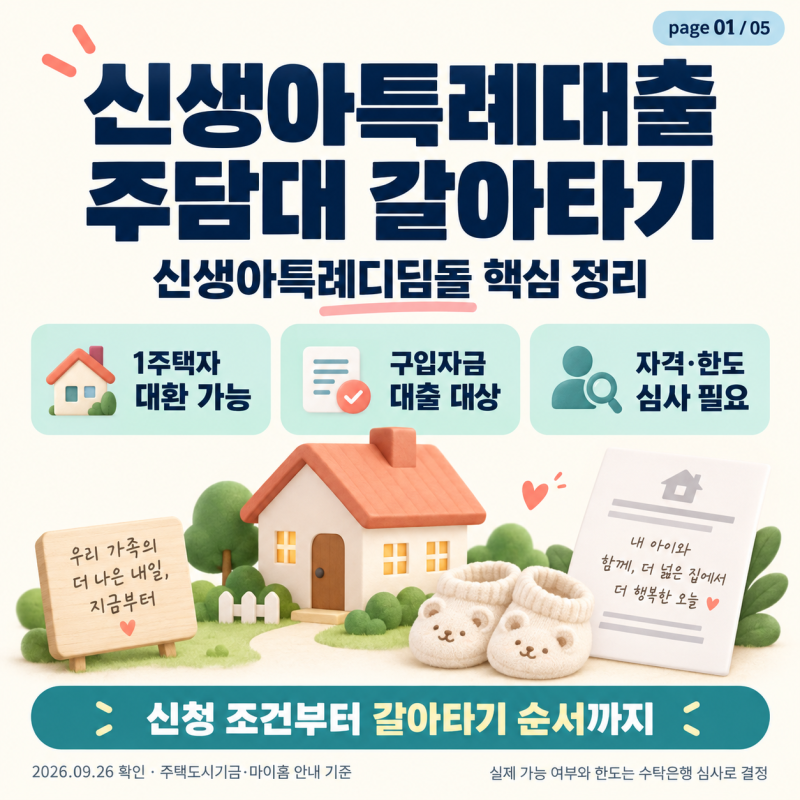
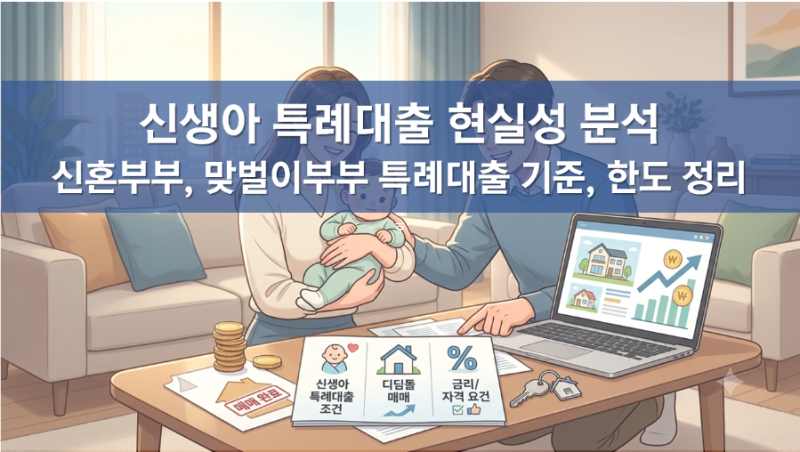
최근 저출생 극복을 위한 정부 정책인 신생아 특례대출이 신혼부부 및 출산 가구의 뜨거운 관심을 받고 있습니다. 최저 1%대의 파격적인 우대금리와 맞벌이 부부 연소득 2억원까지 완화된 신청 자격은 상당한 매력을 제공합니다.
그러나 실제 내 집 마련을 위해 매물을 탐색하는 과정에서 대상 주택가격이 9억원 이하로 엄격히 묶여 있어 수도권 및 서울 핵심지에 거주하는 출산 가구들의 체감 혜택은 크게 반감되고 있는 실정입니다.
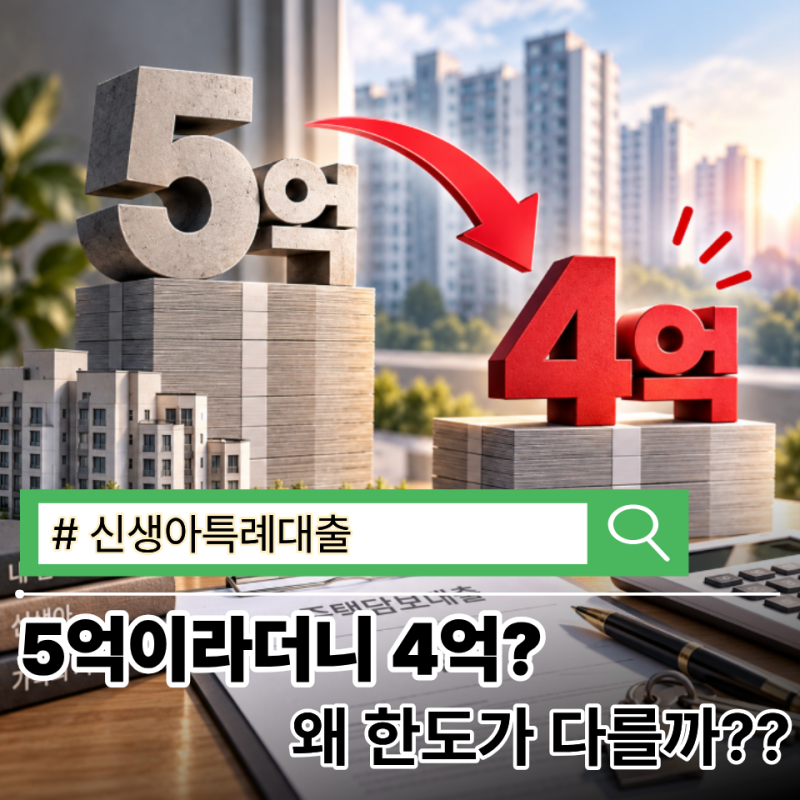
현재 서울 아파트 중위가격이 이미 10억원을 훌쩍 넘어선 현실 속에서 정책 기준과 실제 시장 가격 간의 괴리가 심화되고 있습니다. 신생아 특례대출의 가장 큰 변화 중 하나는 주택 구입 대출한도가 기존 최대 5억원에서 4억원으로 축소되었다는 점입니다.
또한, 9억원 이하의 주택을 구입하더라도 LTV(주택담보대출비율)와 DTI(총부채상환비율), 담보가치 등을 함께 고려하기 때문에 실제 대출 가능 금액은 4억원보다 더 적어질 수 있습니다.
이처럼 파격적인 저금리 혜택에도 불구하고, 서울 지역에서는 9억원 이하의 주택을 찾기 어렵고 대출 한도마저 줄어들어 실질적인 내 집 마련의 어려움이 가중되고 있습니다.
따라서 신생아 특례대출을 활용하여 서울에서 주택을 매수하려는 경우, 9억원 이하 주택의 선택지가 동북권이나 서남권 일부 지역으로 명확히 한정될 수 있음을 인지해야 합니다.
단순히 최대 대출 한도 4억원을 기대하기보다는, 실제 구입하려는 주택의 가격과 LTV, DTI 등 개인의 상황에 따른 대출 가능 금액을 면밀히 확인하는 것이 중요합니다.
이러한 현실적인 제약들을 충분히 고려하여 신중하게 접근해야 성공적인 내 집 마련을 계획할 수 있습니다.