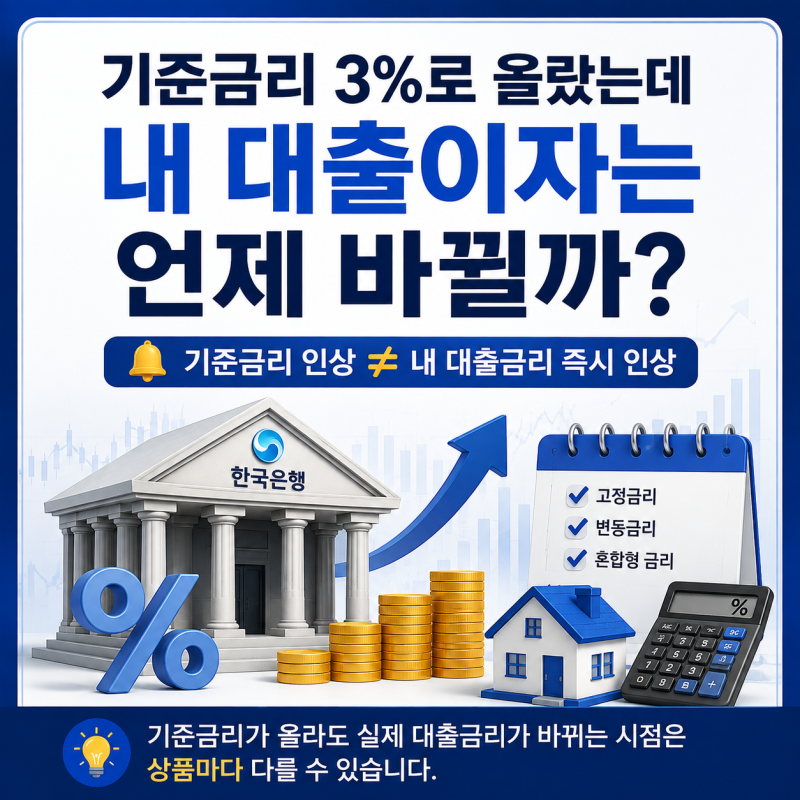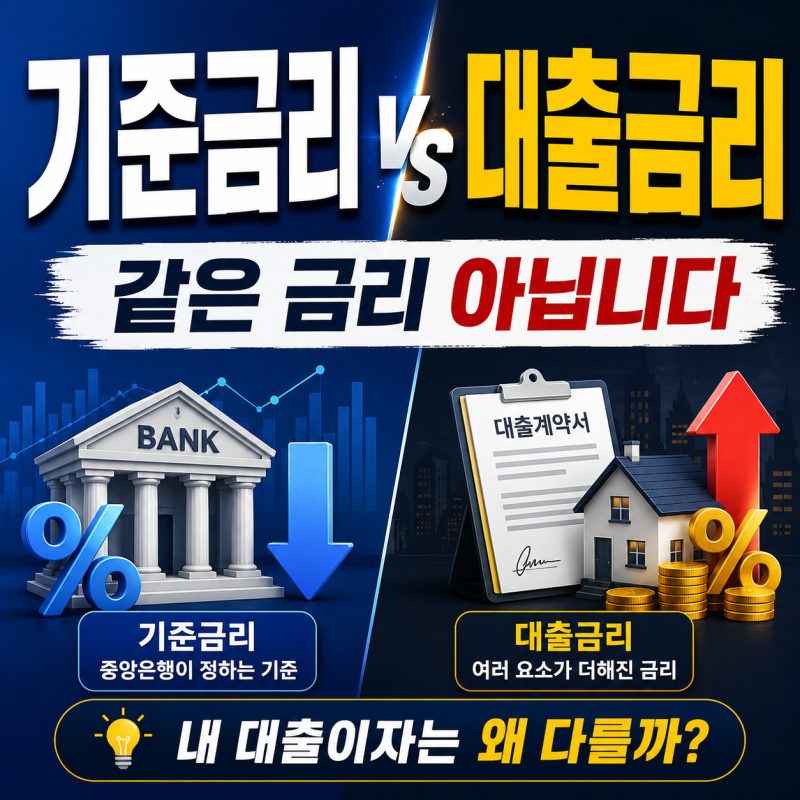

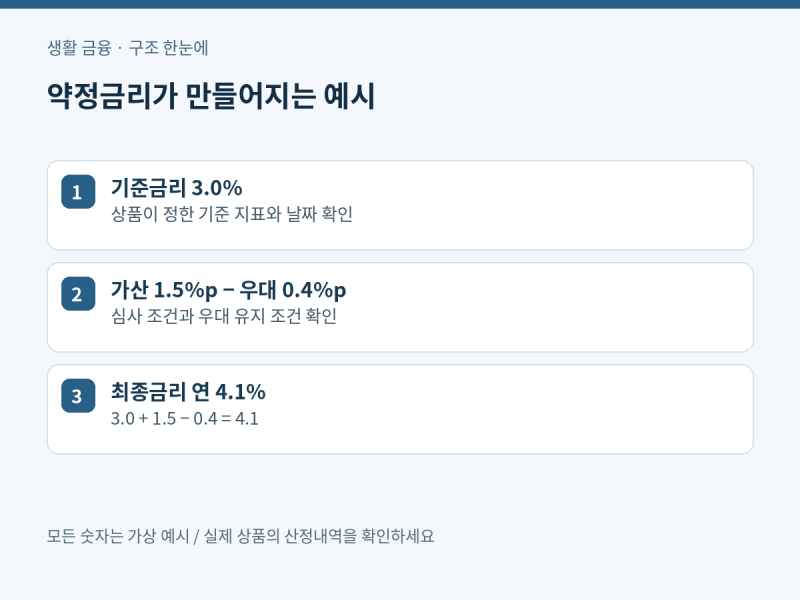
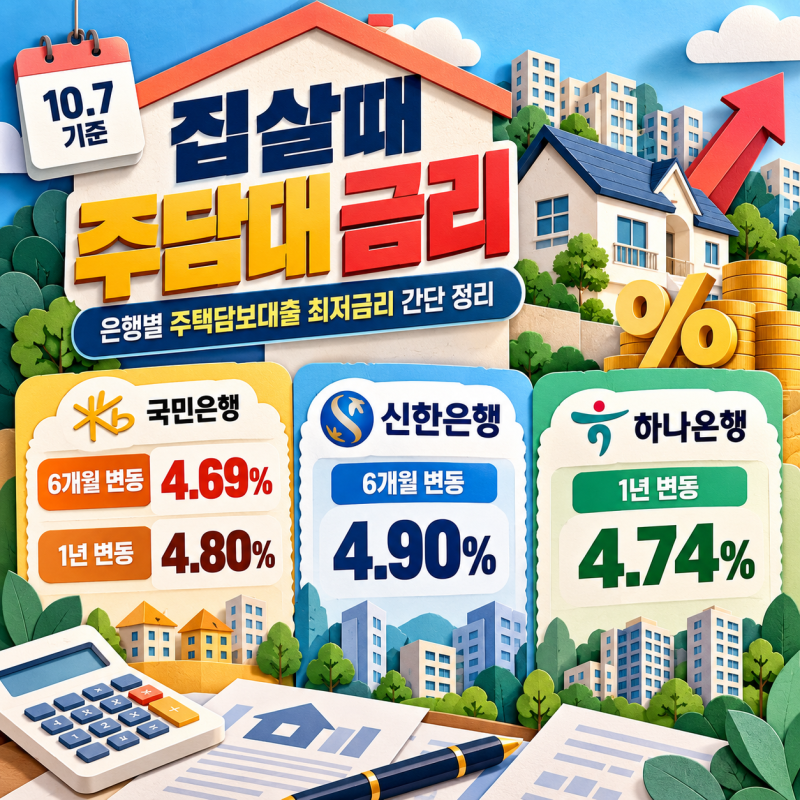
최근 한국은행의 기준금리 변동 소식이 잦아지면서 대출 이자에 대한 관심이 높아지고 있습니다. 많은 분들이 기준금리가 오르면 대출 이자도 즉시 오를 것이라고 생각하지만, 실제로는 그렇지 않은 경우가 많습니다. 이는 기준금리가 금융시장 전반에 영향을 미치는 정책금리인 반면, 대출금리는 은행의 자금조달금리, 가산금리 등 다양한 요소를 종합하여 결정되기 때문입니다.
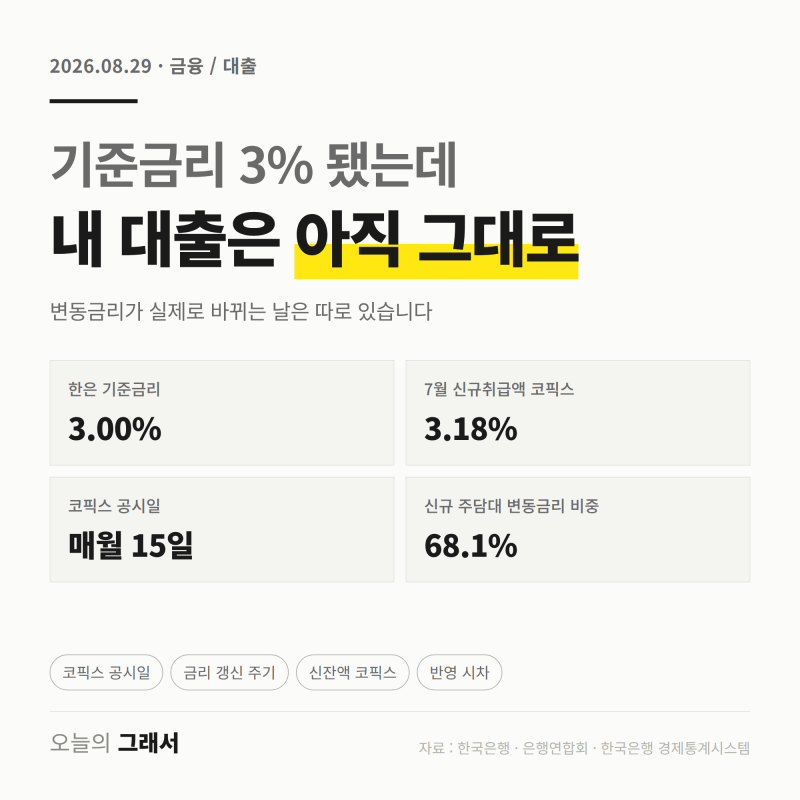
블로거들의 분석에 따르면, 기준금리가 변동하더라도 대출금리가 즉각적으로 같은 폭으로 움직이지 않는다는 점이 강조됩니다. 특히 변동금리 대출의 경우, 대출 약정서에 명시된 '금리 재산정일'에 따라 이자가 변동하며, 이 재산정일이 도래하기 전까지는 기준금리 변동이 반영되지 않습니다. 또한, 코픽스(COFIX)와 같은 대출 지표금리가 한국은행 기준금리 변동을 반영하는 데 한 달 이상 소요될 수 있다는 점도 지적되었습니다.
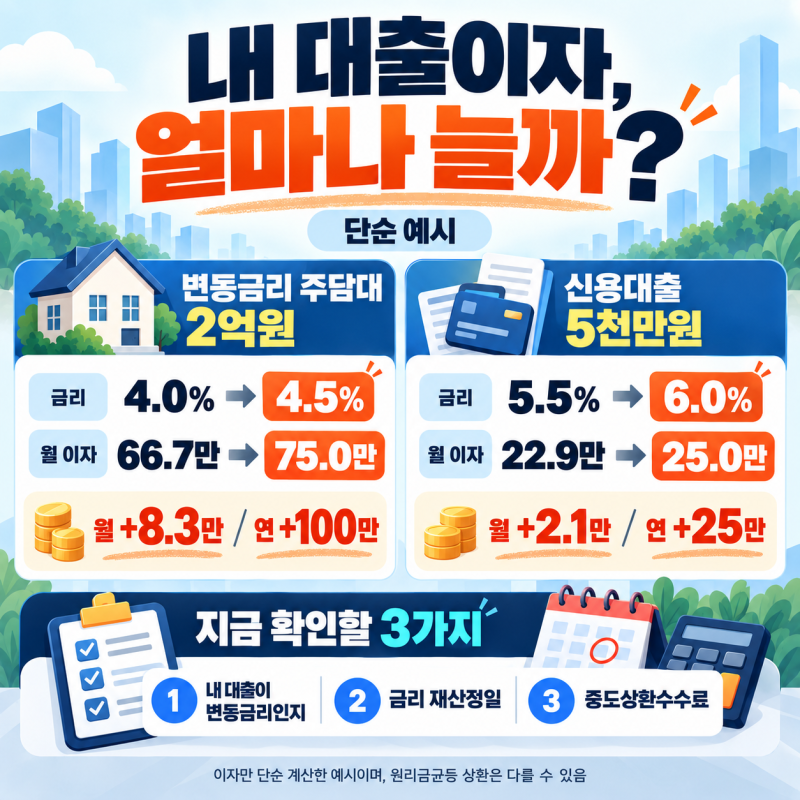
따라서 대출 이자 변동을 정확히 예측하려면 자신의 대출 약정서를 확인하여 '기준지수'와 '금리변동주기'를 파악하는 것이 중요합니다. 특히 마이너스통장이나 신용대출은 연장 또는 재산정일에 금리가 바뀌므로, 현재 적용되는 금리가 어느 위치에 있는지 주기적으로 확인하는 것이 현명한 대출 관리에 도움이 될 것입니다.