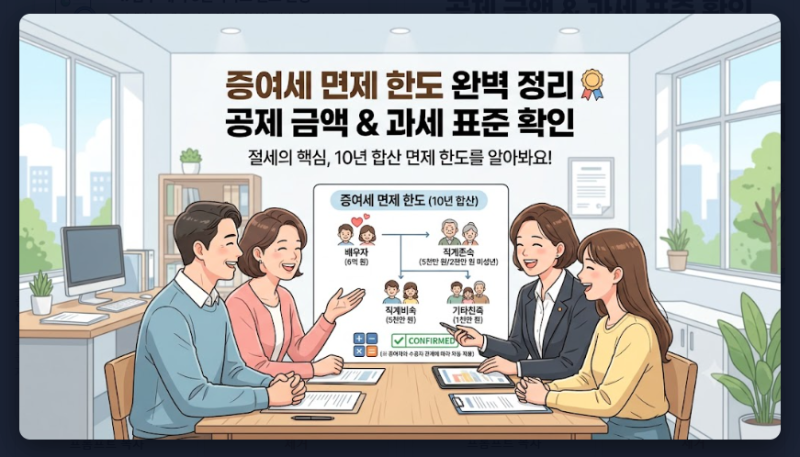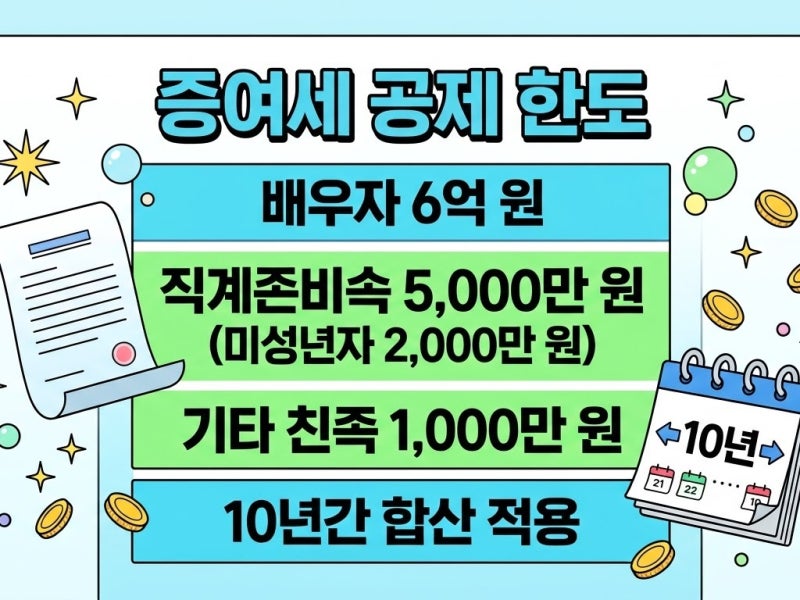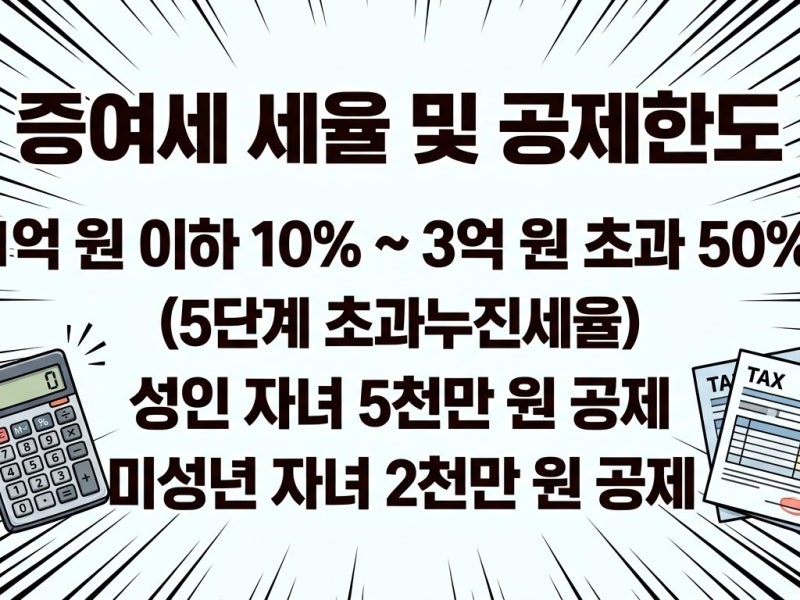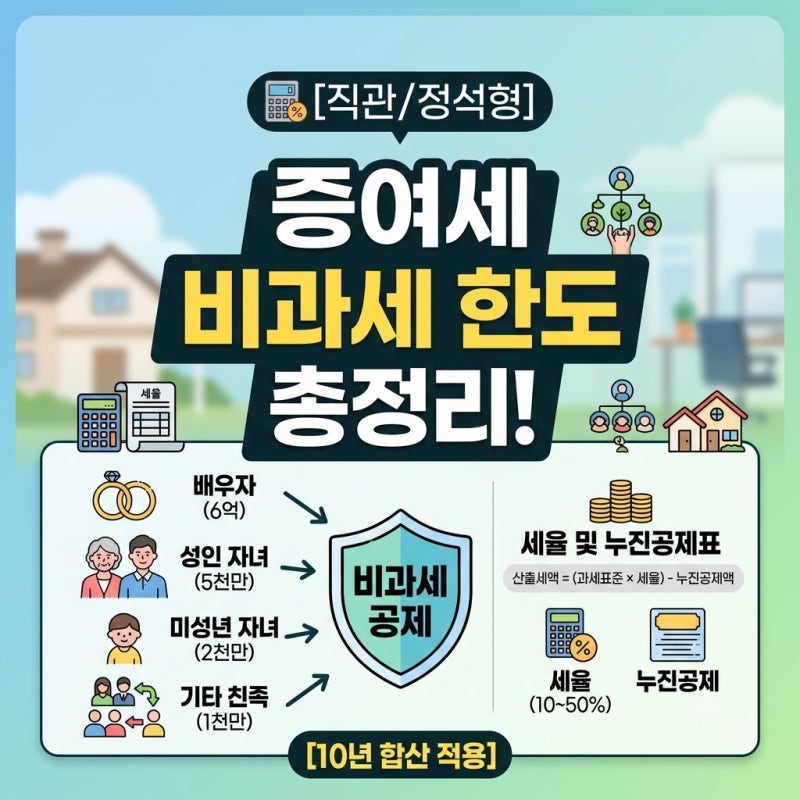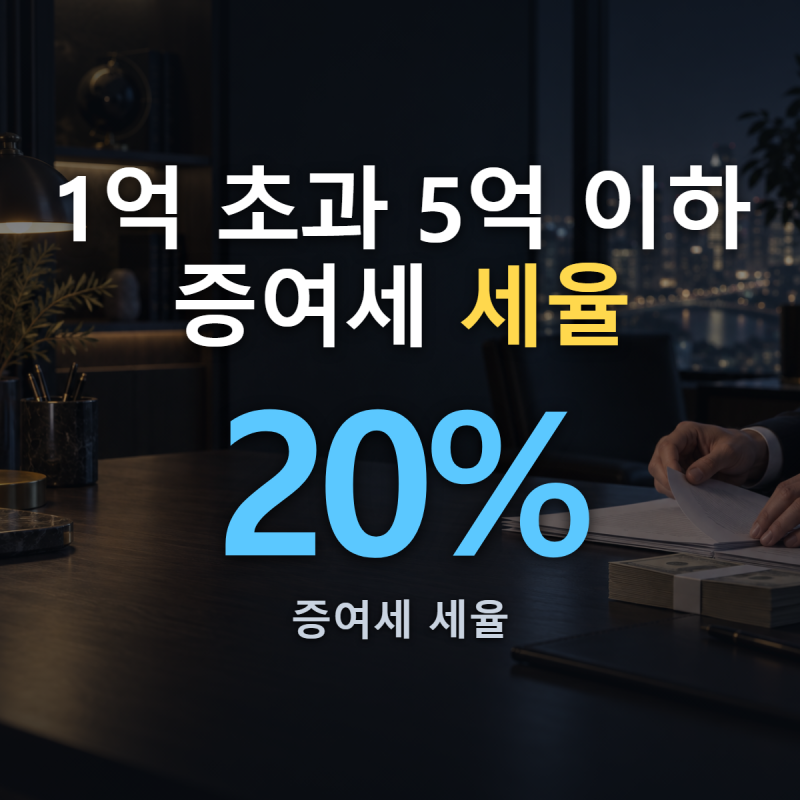
증여세 과세표준은 증여받은 재산에서 증여재산공제를 제외한 금액으로, 이 과세표준에 따라 증여세 세율이 적용됩니다. 많은 사람들이 증여받은 금액 전체에 세율을 곱하는 것으로 오해하지만, 실제로는 과세표준 구간별로 다른 세율이 적용되는 초과누진세율 구조를 따릅니다. 특히 10년 합산 규정 등 여러 요소를 고려해야 하므로, 단순 계산만으로는 정확한 세액을 파악하기 어렵습니다.
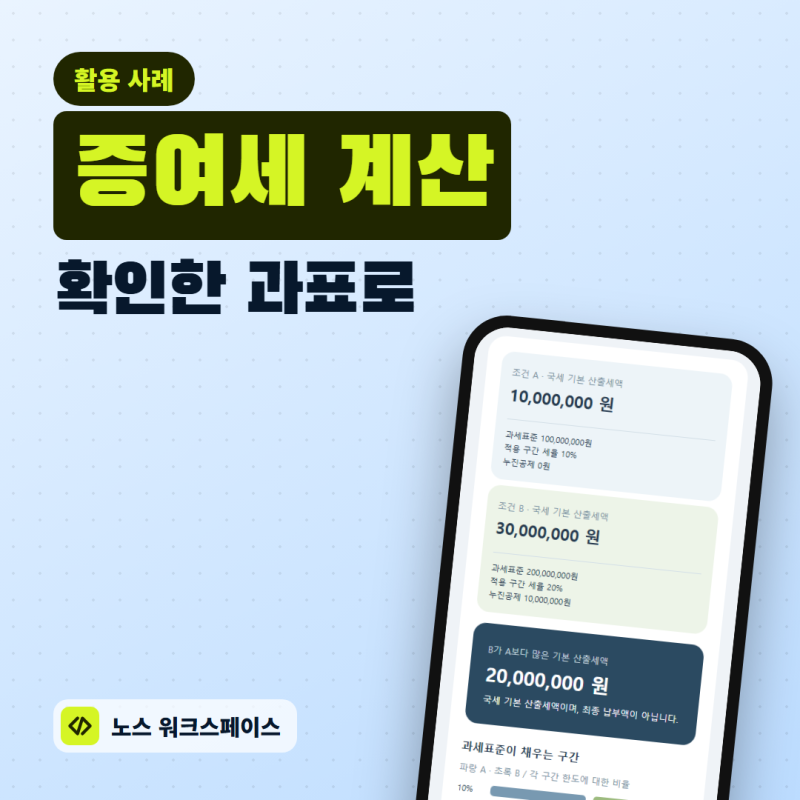
블로거들은 증여세 과세표준 3억 원일 때 단순히 20%를 곱해 6천만 원이라고 단정 짓는 것이 잘못된 계산이라고 지적합니다. 실제로는 1억 원까지는 10%, 초과분 2억 원에 대해서만 20%를 적용하는 계단식 계산법이 적용됩니다. 또한, 국세청에서 제공하는 누진공제액을 활용하면 복잡한 계산을 단번에 해결할 수 있어, 세율표와 함께 누진공제액을 반드시 확인해야 한다고 강조하고 있습니다.
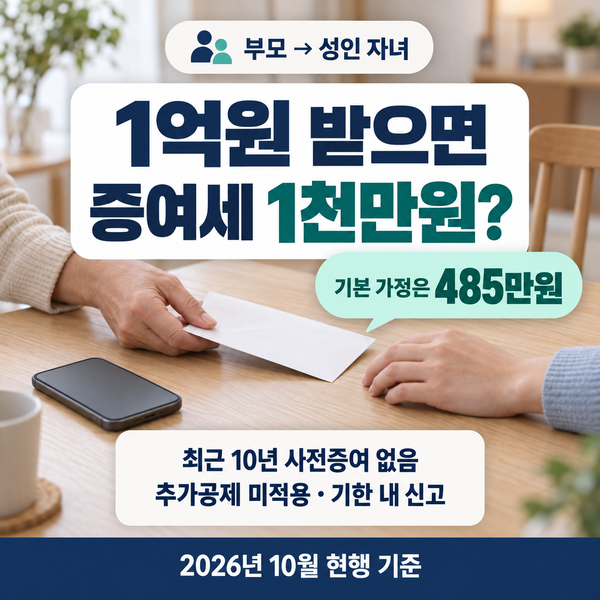
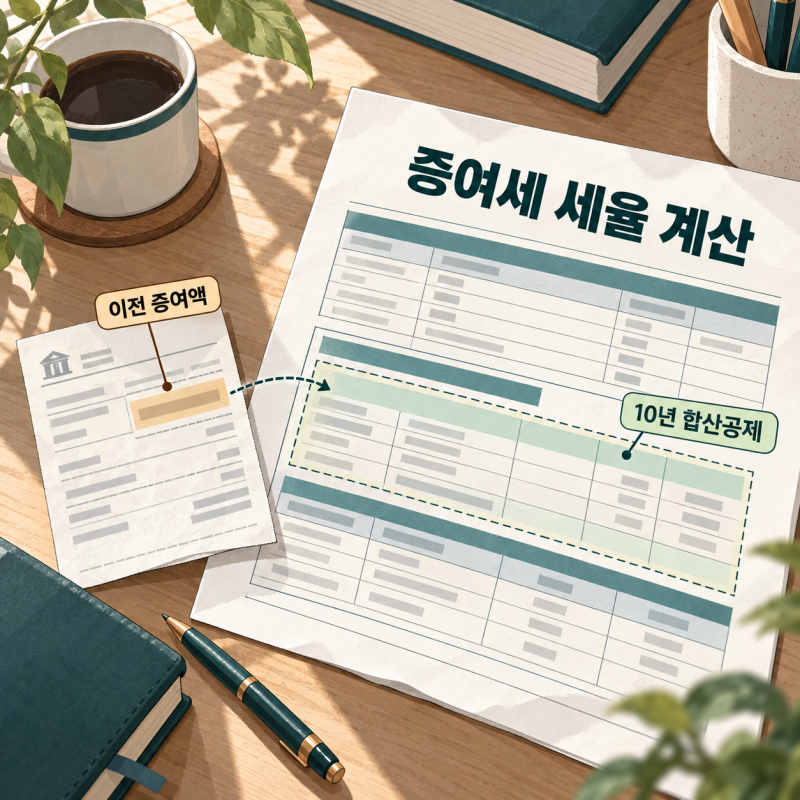
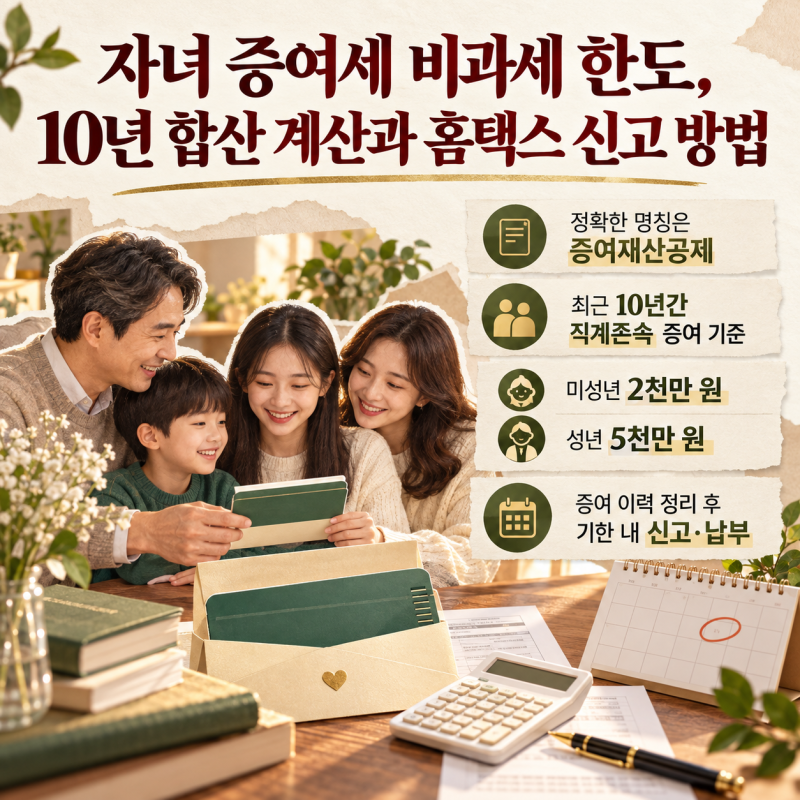
증여세는 증여일 전 10년 이내에 동일인에게 받은 증여가 있다면 해당 금액을 합산하여 계산하므로, 이 점을 반드시 유의해야 합니다. 성인 자녀가 부모에게 5천만 원을 증여받는 경우 공제 후 과세표준이 0원이 되어 증여세가 없지만, 5천만 원을 초과하는 금액에 대해서는 과세표준과 세율, 누진공제를 정확히 적용하여 산출세액을 계산해야 합니다.