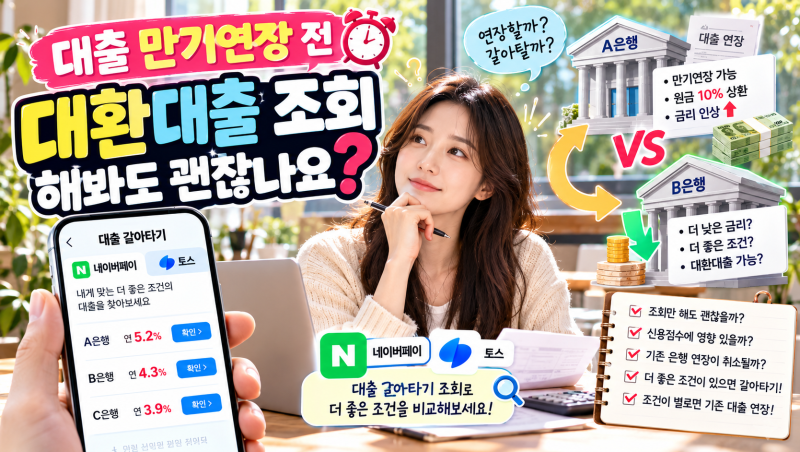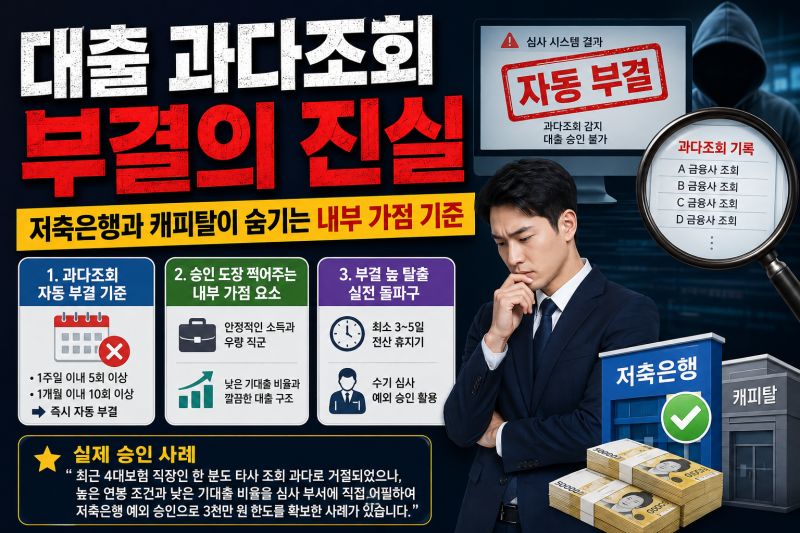
최근 대출 가능 여부를 확인하는 과정에서 신용점수 하락을 우려하는 목소리가 높습니다. 특히 대출 과다조회가 신용점수에 부정적인 영향을 미칠 것이라는 인식이 널리 퍼져 있습니다. 그러나 금융당국의 제도 개선 이후 단순 한도 확인을 위한 ‘사전조회(가조회)’는 신용점수에 전혀 영향을 주지 않으며, 이는 법적으로도 명시되어 있습니다. 실제 신용점수 하락은 대출 실행 및 카드론 이용, 다중 채무 발생 등 실질적인 채무 행위에서 비롯됩니다.
블로거들은 대출 가조회는 신용점수에 영향이 없으므로 무제한으로 해도 무관하다고 강조합니다. 과거에는 조회 이력 자체가 점수에 반영되던 시절이 있었으나, 현재는 조회 기관의 업권에 따른 차등 감점도 크게 완화되었습니다. 반면, 실제 대출 신청(본조회)은 타 금융사에 공유되며 신용점수 하락 가능성이 있어 주의가 필요합니다. 특히 제2금융권의 고금리 대출이나 카드사의 단기 카드대출은 신용점수 하락의 주요 원인이 된다고 분석하고 있습니다.
신용점수를 안전하게 지키기 위해서는 통신비, 공과금 등의 연체 없이 성실하게 납부하는 것이 중요합니다. 또한, 기대출이 많은 경우에도 서민금융진흥원의 소액생계비대출이나 최저신용자 특례보증과 같은 정부 지원 상품을 활용하는 것이 현명한 방법입니다. 현재 법정 최고금리 연 20%를 초과하는 불법 대출은 피하고, 금융감독원 등록 대부업체 여부를 반드시 확인하여 안전한 금융 거래를 하는 것이 필요합니다.