

건설업 고용보험료는 일반 기업과 달리 매년 3월 확정·개산 신고를 통해 회사가 직접 계산하고 납부하는 자진신고 방식입니다.
건설 현장은 실제 임금 파악이 어려워 외주가공비 등에 노무비율을 곱해 보수총액을 산정하며, 2026년 하도급 공사의 노무비율이 30%에서 29%로 변경되었습니다. 원수급인이 하수급인 근로자까지 일괄 적용하여 가입·납부하는 것이 원칙입니다.
이러한 건설업 고용보험의 특이점은 정확한 보험료 산정에 주의를 요구합니다. 변경된 하도급 노무비율을 잘못 적용하면 보험료를 과다 납부하거나, 확정 정산 시 추징될 위험이 있습니다.
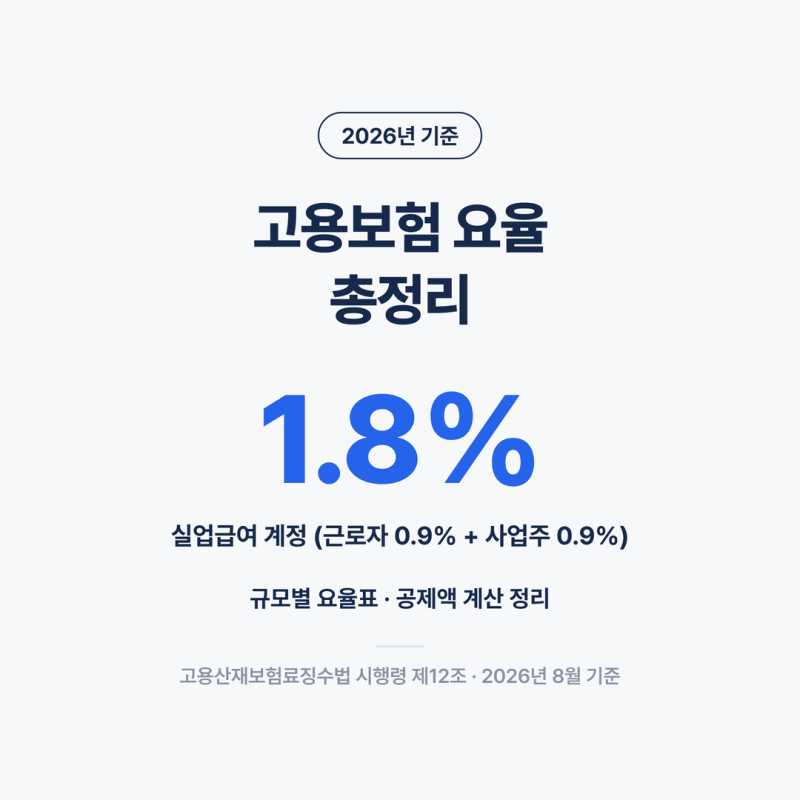
근로자 고용보험요율은 실업급여 목적으로 0.9%가 적용되며, 사업주는 여기에 고용안정·직업능력개발 부담금을 추가로 부담합니다. 건설업 고용보험료 산정 시에는 매년 고용노동부 고시로 확정되는 노무비율을 반드시 확인해야 합니다.
일반 건설공사와 하도급 공사의 노무비율 적용 대상이 다르므로, 이중부담이나 추징을 피하기 위해 공사 유형에 맞는 정확한 비율 적용이 중요합니다. 정확한 노무비율 적용은 건설 실무자들의 보험료 관리 부담을 줄이는 핵심 요소입니다.
