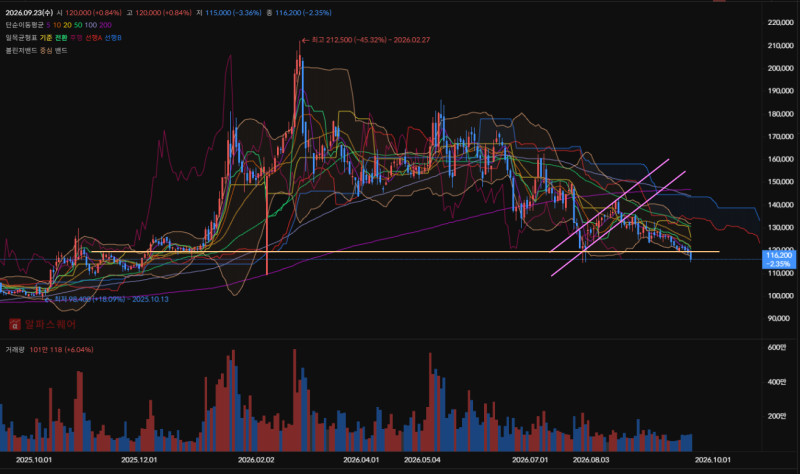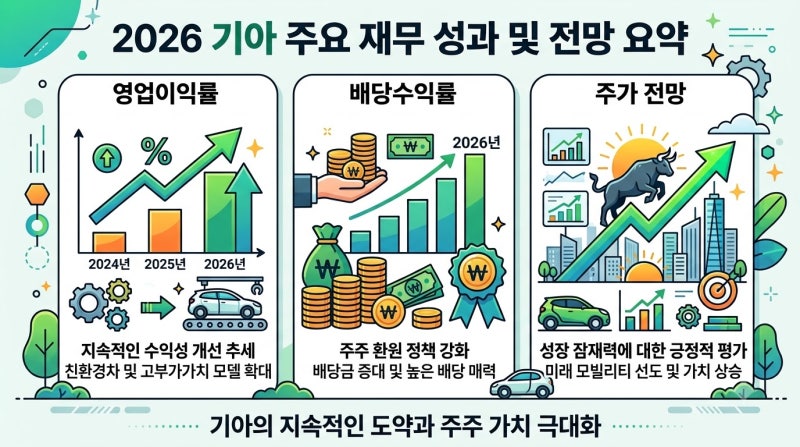
기아는 현재 하이브리드 차량 판매 호조와 환율 변동에 따른 비용 감소 효과로 실적 개선 기대감을 높이고 있습니다. 특히 미국 시장에서 하이브리드 차량 판매 비중이 크게 증가하며 수익성 높은 차종의 판매가 전체 실적을 견인하는 주요 요인으로 분석됩니다. 2026년 2분기 매출액은 전년 동기 대비 증가했으나 영업이익은 소폭 감소하는 등 수익성 관리의 중요성이 부각되고 있습니다.
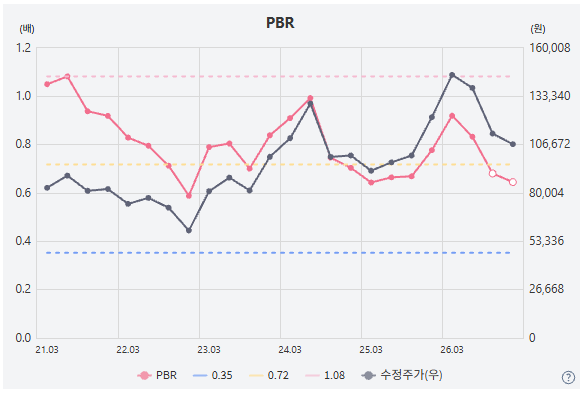
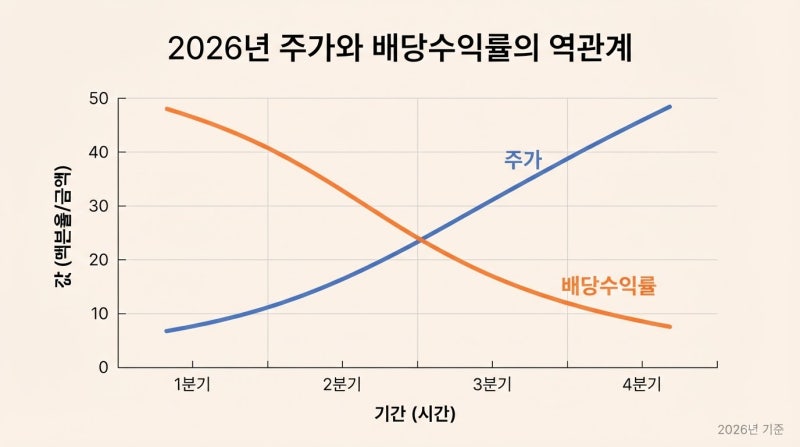
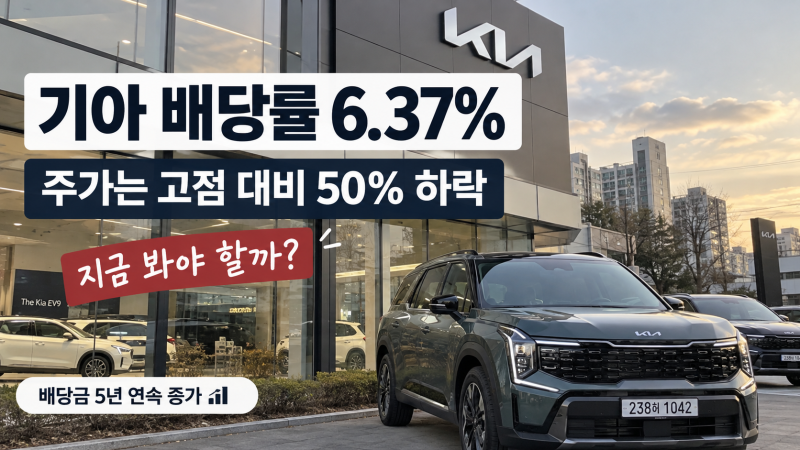
일부 블로거들은 기아의 낮은 주가수익비율(PER)과 주가순자산비율(PBR)을 근거로 저평가 매력을 강조하는 반면, 다른 블로거들은 자동차 산업의 경기 민감성과 환율 변동성을 고려하여 향후 이익 유지 여부를 신중하게 판단해야 한다고 조언합니다. 기아는 2025년 주당 6,800원의 배당금을 지급하며 5년 연속 배당금을 늘려왔으나, 최근 배당금 증가율은 다소 둔화되는 추세입니다. 이러한 점들이 투자자들 사이에서 다양한 관점을 형성하고 있습니다.
기아의 주가와 배당 투자 시에는 단순히 높은 배당률에만 주목하기보다, 하이브리드 및 전기차 전환 전략, 미래 모빌리티 사업의 구체적인 성과, 그리고 수익성 높은 차종의 판매 비중 변화를 면밀히 살펴보는 것이 중요합니다. 또한, 환율 변동이 매출과 비용에 미치는 복합적인 영향과 자사주 매입 등 주주환원 정책의 지속 가능성도 함께 고려하여 투자 결정을 내리는 것이 현명합니다.