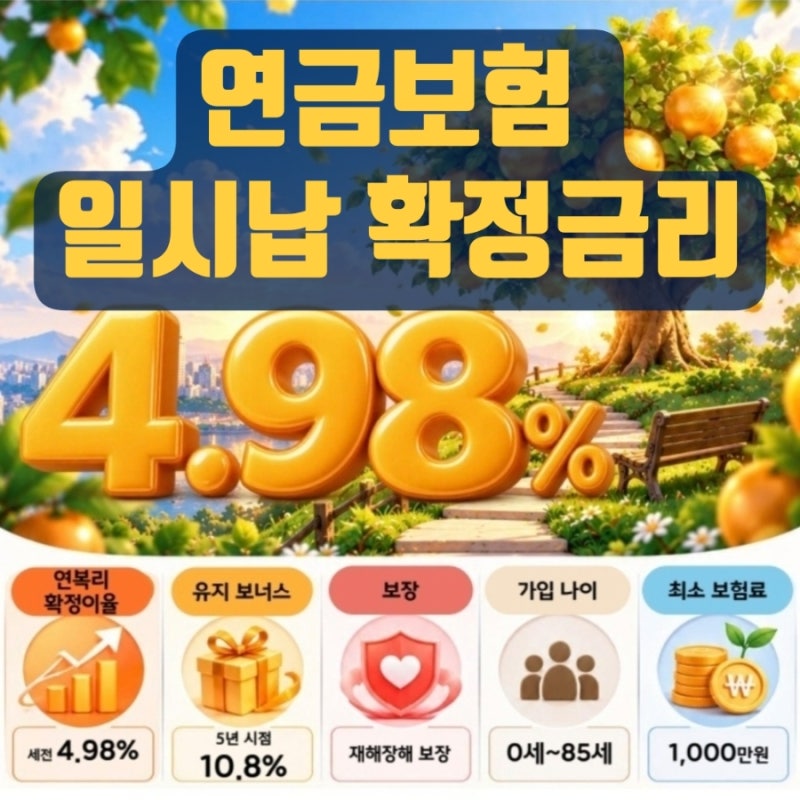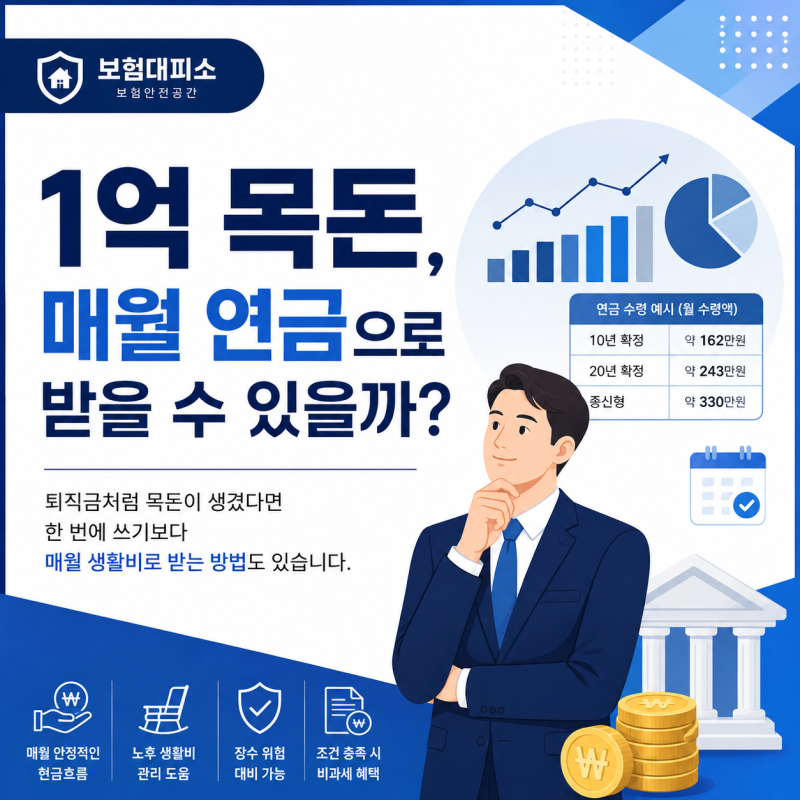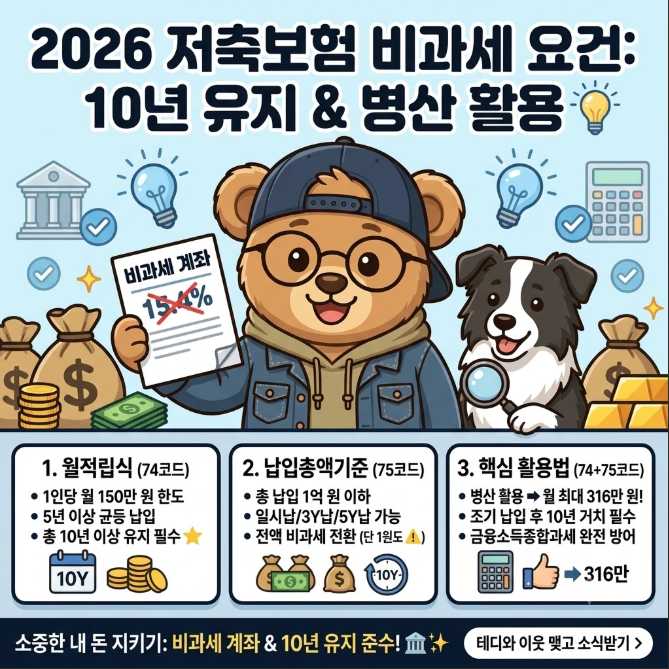

일시납저축은 목돈을 한 번에 납입하여 노후 자금을 마련하거나 안정적인 현금 흐름을 확보하려는 분들에게 주목받고 있습니다. 특히 이자소득세 0원과 건강보험료 부담 완화 등 강력한 비과세 혜택을 제공하여 자산가들 사이에서 필수적인 절세 수단으로 인식되고 있습니다.
단순히 높은 금리보다는 세금 혜택과 장기적인 자산 운용에 중점을 두는 경향이 있습니다. 실제 사용자들은 일시납저축이 은행 예적금의 이자소득세 및 금융소득종합과세 한계를 보완하며 복리 효과를 누릴 수 있다는 점을 장점으로 꼽습니다.
그러나 단순히 월 수령액만 확인하기보다는 자금의 운용 기간, 중도 해지 시 환급금, 그리고 비과세 요건 충족 여부를 면밀히 살펴봐야 합니다. 또한, 일시납과 즉시연금의 개념을 명확히 구분할 필요가 있습니다.
일시납저축 가입 전에는 자신의 은퇴 계획과 자금 목적에 맞춰 세액공제형과 비과세형 중 어떤 유형이 유리한지 판단해야 합니다. 또한, 연금 수령 방식(종신형, 확정형, 상속형)과 원금 손실 위험이 있는 변액형 상품의 특성을 충분히 이해하는 것이 중요합니다.
특히 비과세 혜택을 온전히 받기 위한 10년 유지 기준 등 세법상 요건을 반드시 확인해야 합니다.