
자기차량손해(자차보험)는 자동차보험 갱신 시 많은 운전자가 가입 여부를 고민하는 선택 특약입니다. 특히 차량 연식이 오래되었거나 운전량이 적은 경우, 보험료 부담으로 인해 미가입을 고려하는 경우가 많습니다. 하지만 자차보험은 사고로 인해 본인 차량에 발생한 손해를 보상받는 중요한 담보이며, 최신 가액 기준으로도 차량가액 300만 원 이상이거나 출고 7년 이내의 차량에는 가입이 강력히 권장됩니다.
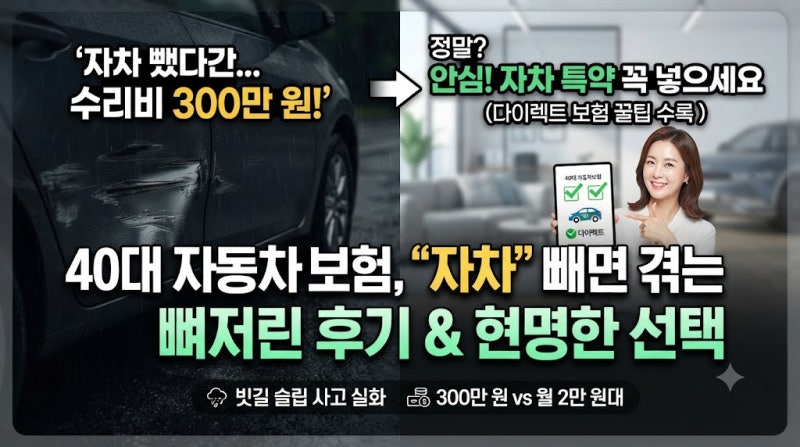
실제 블로그 후기들을 살펴보면, 자기차량손해 담보에 가입하지 않았을 때 가장 큰 문제는 단독사고 발생 시 본인 차량의 수리비를 전액 부담해야 한다는 점입니다. 주차장 기둥을 긁거나 혼자 운전하다 차량이 파손된 경우, 상대방이 없는 사고이므로 보험으로 보상받을 길이 없어 수백만 원의 수리비를 직접 지불하는 상황이 발생할 수 있습니다. 반면 상대방 과실이 있는 사고라면 상대방 보험의 대물배상으로 보상받을 수 있지만, 본인 과실이 높은 경우 그만큼의 수리비는 여전히 본인이 부담해야 합니다.
따라서 자기차량손해 미가입을 고려한다면, 본인 차량의 잔존가치와 연간 주행거리, 운전 경력, 그리고 사고 시 수리비 목돈 지출에 대한 재정적 여력을 냉정하게 평가하는 것이 중요합니다. 특히 단독사고 보장 특약 미가입 시에는 주차장 사고 등 혼자 낸 사고에 대한 자차 보상이 불가할 수 있으니, 가입 조건을 꼼꼼히 확인하고 합리적인 보험료 지출 계획을 세우는 것이 현명합니다.