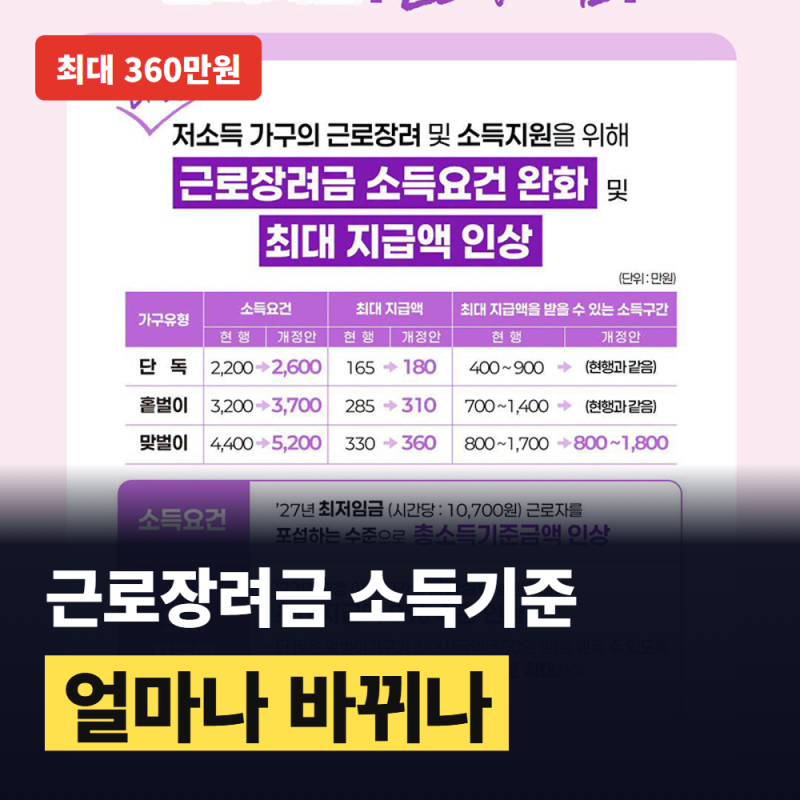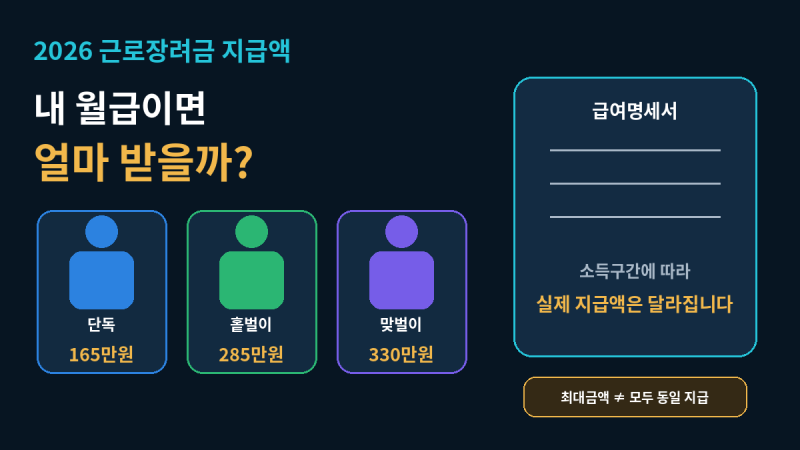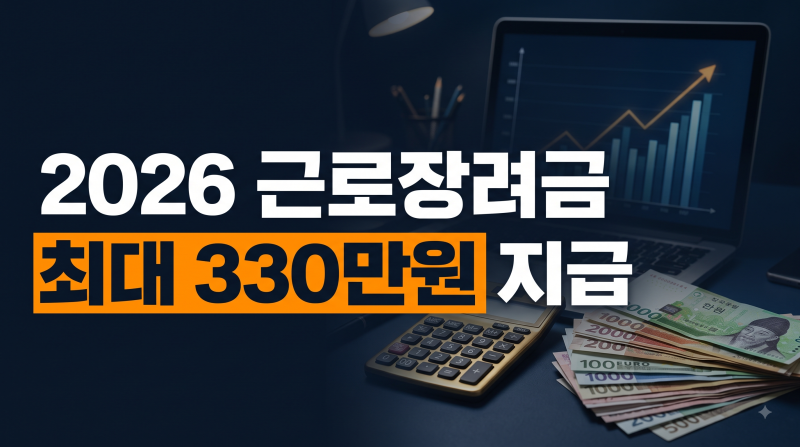
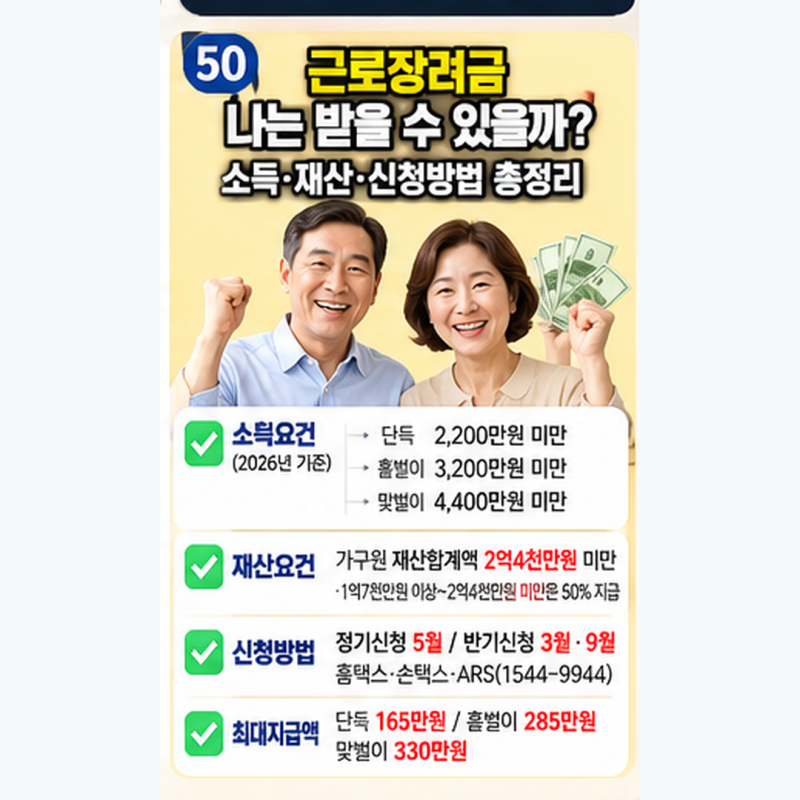

근로장려금은 저소득 근로자 가구의 생활 안정을 지원하기 위해 지급되는 제도로, 단독, 홑벌이, 맞벌이 가구 유형에 따라 소득 구간과 최대 지급액이 다르게 적용됩니다. 특히 총급여액 등에 따라 장려금이 증가하다가 일정 소득 구간에서 최대 금액을 유지하고, 이후 소득이 증가하면 다시 감소하는 구조를 보입니다. 국세청은 연간 최대 지급액을 단독가구 165만 원, 홑벌이가구 285만 원, 맞벌이가구 330만 원으로 안내하고 있습니다.
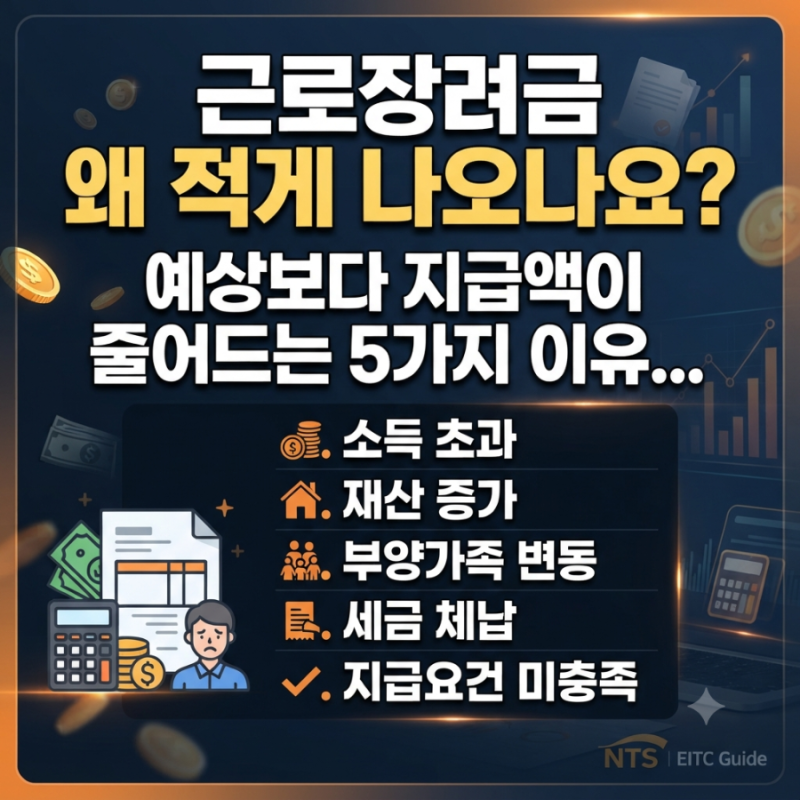
블로거들은 근로장려금의 지급액이 단순히 소득이 낮다고 많이 받는 것이 아니며, 가구 유형별 총급여액 등에 따라 지급액이 달라진다고 강조합니다. 실제 지급액은 계산식 값과 산정표 금액이 다를 수 있으며, 산정표는 총급여액 등을 10만 원 단위로 세분화하여 적용합니다. 또한, 재산 기준도 함께 고려되어 가구원 재산 합계가 2억 4천만 원 미만이어야 하며, 1억 7천만 원 이상인 경우 계산된 금액의 절반만 지급될 수 있습니다.
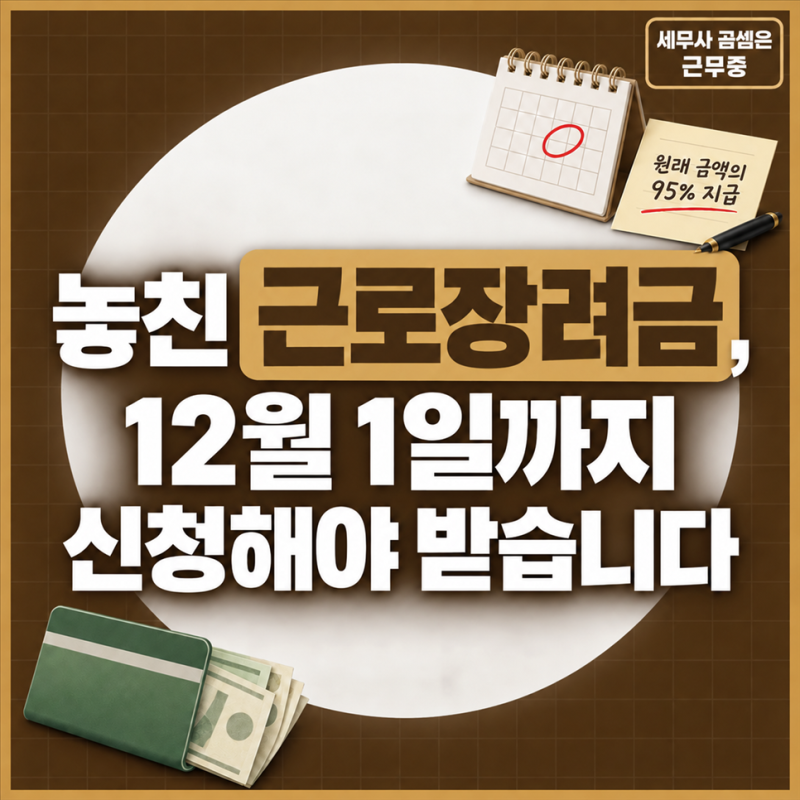
근로장려금 신청 시에는 본인의 가구 유형과 총급여액 등을 정확히 확인하여 최대 지급액을 받을 수 있는 소득 구간에 해당하는지 살펴보는 것이 중요합니다. 특히 2026년 상반기 반기 신청의 경우 연간 예상 산정액의 35%를 12월에 지급하고, 2027년 6월에 최종 정산하는 방식이므로 지급 시기와 금액을 미리 파악하는 것이 좋습니다. 자녀장려금은 근로장려금과 소득 기준이 달라 근로장려금 기준을 넘어도 받을 수 있는 경우가 있으니 함께 확인하는 것이 유리합니다.