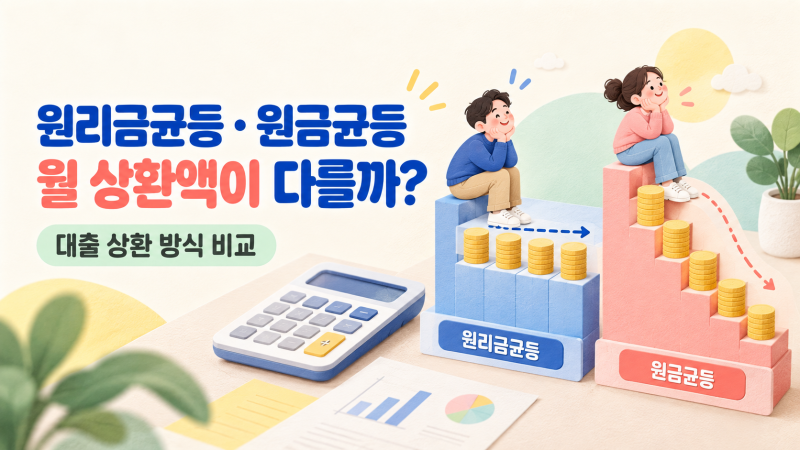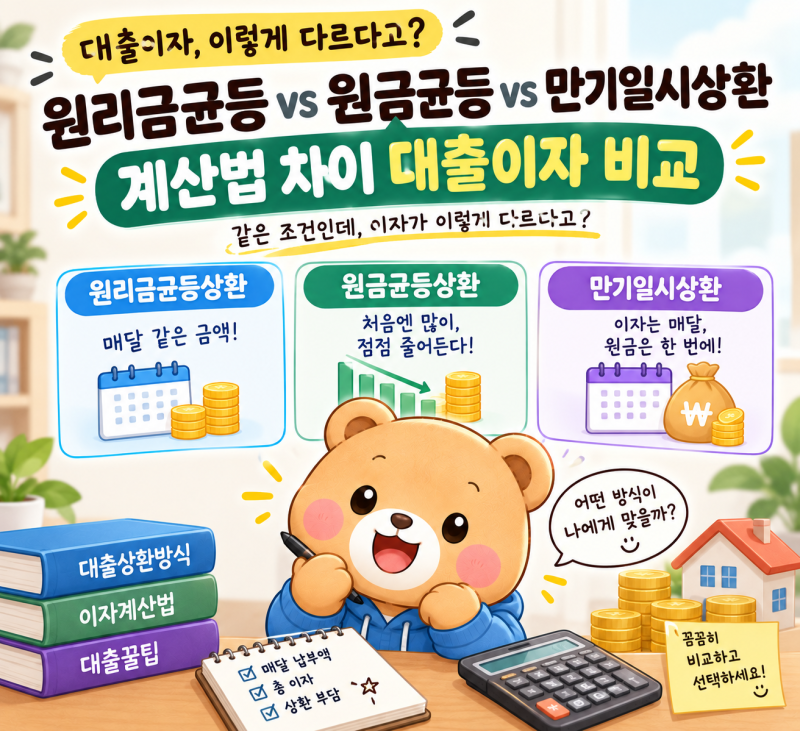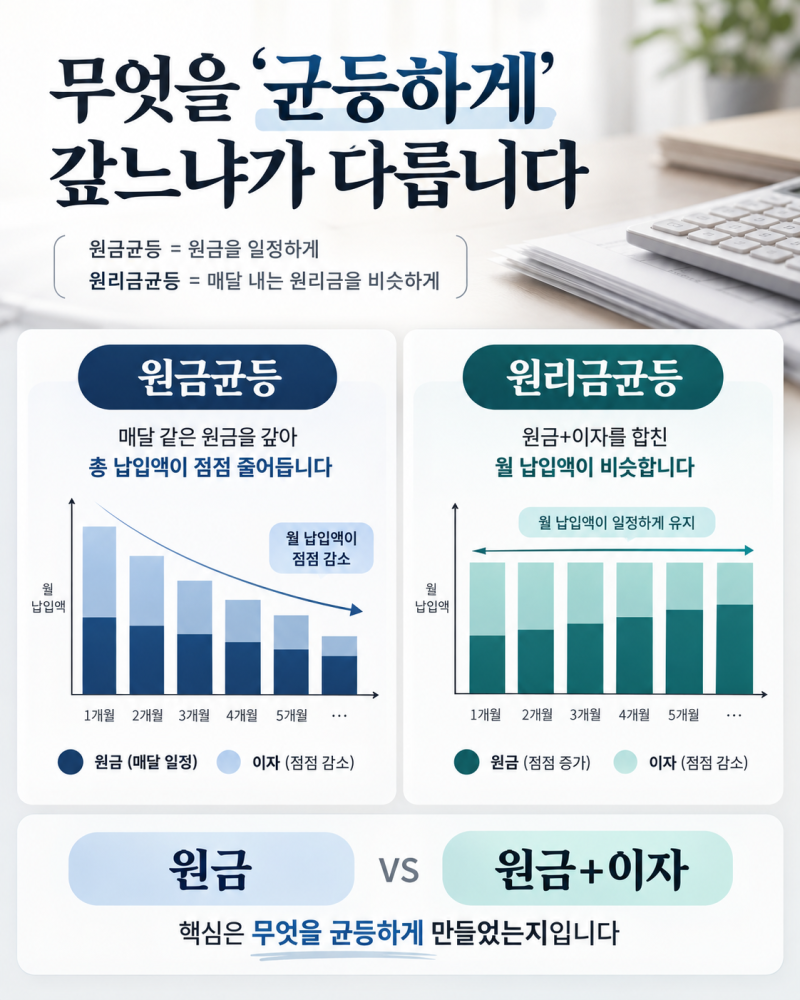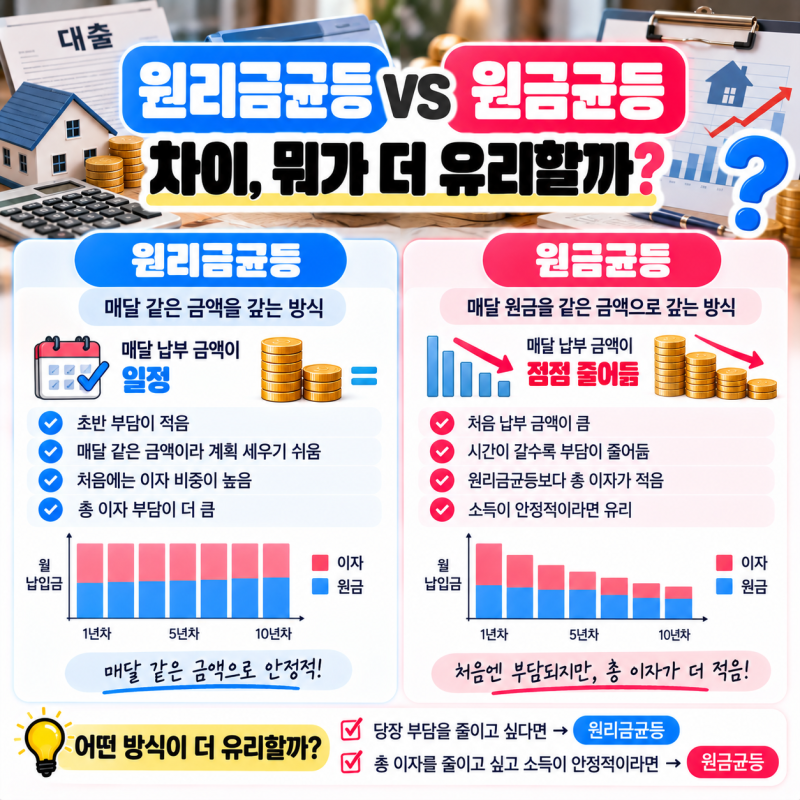

대출 원리금균등 상환 방식은 매달 상환하는 원금과 이자의 합계가 거의 일정하게 유지되는 방식입니다. 이는 월급 생활자들이 매달 고정적인 지출 계획을 세우는 데 용이하여 많은 분들이 선호하는 대출 상환 방식 중 하나입니다. 특히 대출 초반에는 이자 비중이 높고 원금 상환 비중이 낮지만, 시간이 지남에 따라 원금 상환 비중이 점차 증가하는 특징을 가집니다.
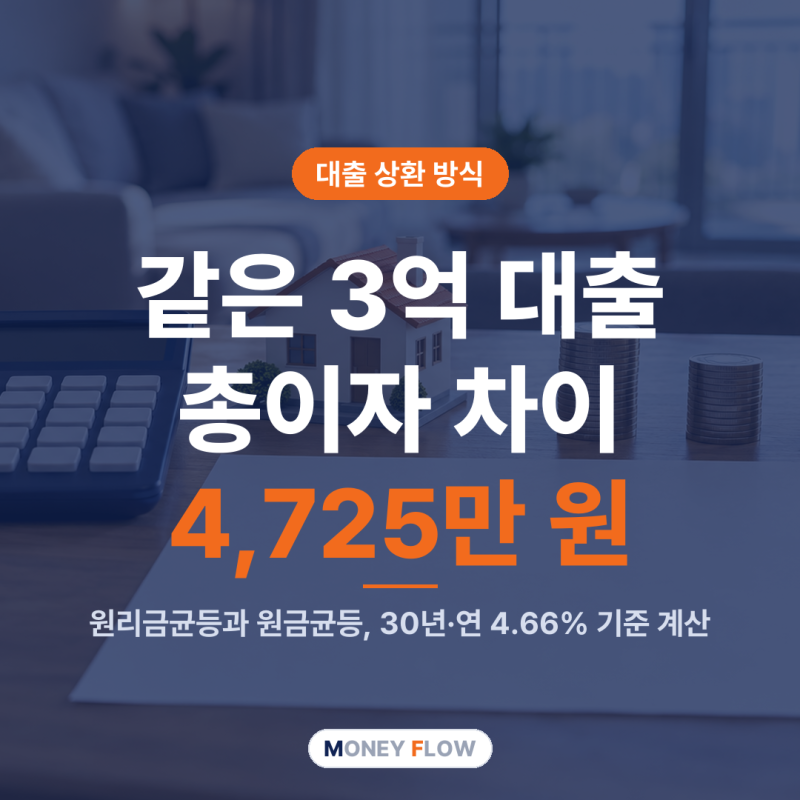
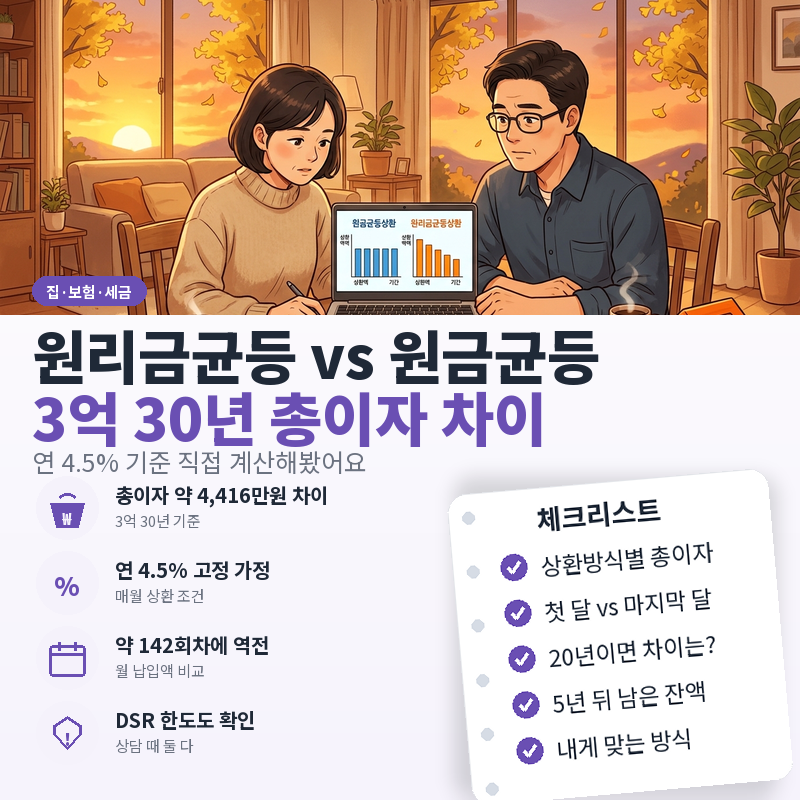
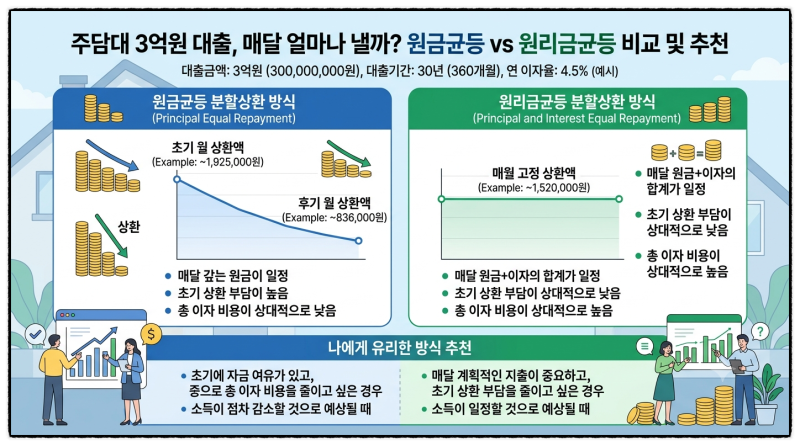
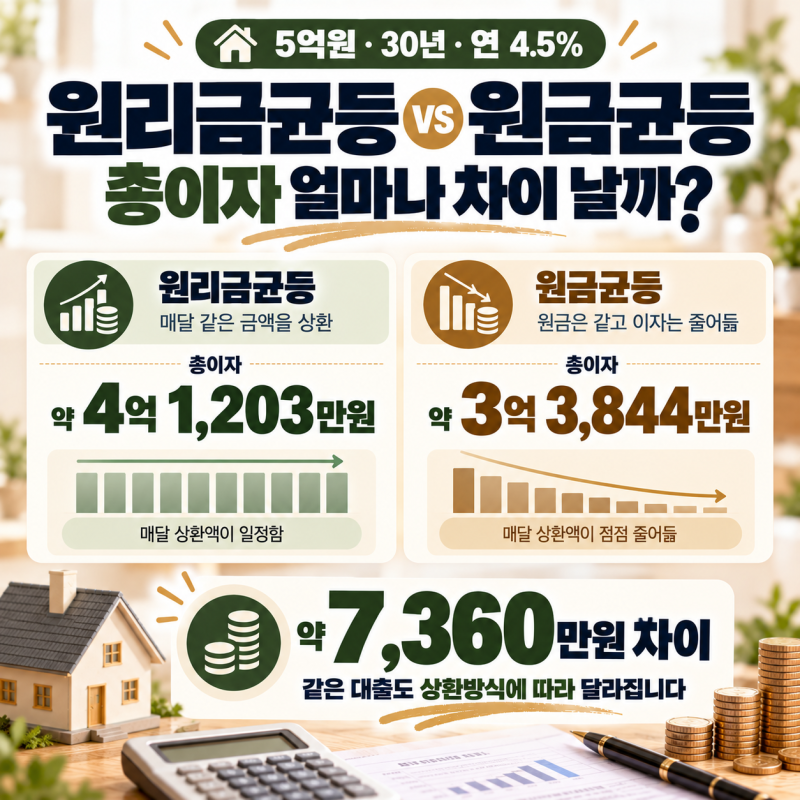
블로거들은 대출 원리금균등 방식이 월 상환액 예측이 쉽다는 점을 장점으로 꼽는 반면, 원금균등 상환 방식과 비교했을 때 총 이자액이 더 많다는 점을 지적합니다. 원금균등은 초반에 원금을 더 빠르게 갚아나가기 때문에 총 이자 부담을 줄일 수 있지만, 초기 월 상환액이 높다는 단점이 있습니다. 반면 원리금균등은 초기 부담이 상대적으로 낮아 안정적인 자금 관리가 필요한 경우에 적합하다고 분석하고 있습니다.
대출 원리금균등 방식을 선택할 때는 매달 일정한 상환액으로 생활비 관리가 편리하다는 점을 고려해야 합니다. 하지만 총 이자액을 줄이고 싶다면 원금균등 방식을 고려하는 것이 유리할 수 있습니다. 대출 금액과 기간, 금리에 따라 월 상환액과 총 이자액이 크게 달라지므로, 대출이자 계산기를 활용하여 자신에게 가장 적합한 상환 방식을 신중하게 선택하는 것이 중요합니다.