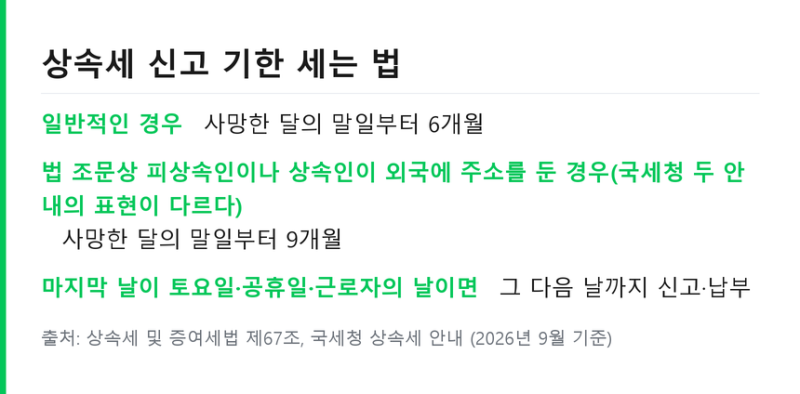
국세청 상속세 신고는 세금 납부로 모든 절차가 완료되는 것이 아니며, 신고 내용에 대한 국세청의 검토와 세액 결정 과정이 뒤따릅니다. 소득세나 부가세와 달리 상속세는 납세자가 신고한 내용을 국세청이 다시 확인하여 최종 세액을 결정하는 세목으로, 신고 후에도 세무조사 가능성이 존재합니다. 특히 국세청은 신고 기한으로부터 9개월 이내에 세액을 결정하는 것이 일반적이지만, 부과제척기간은 10년, 무신고의 경우 15년에 달하므로 장기간 증빙 자료 보관이 중요합니다.
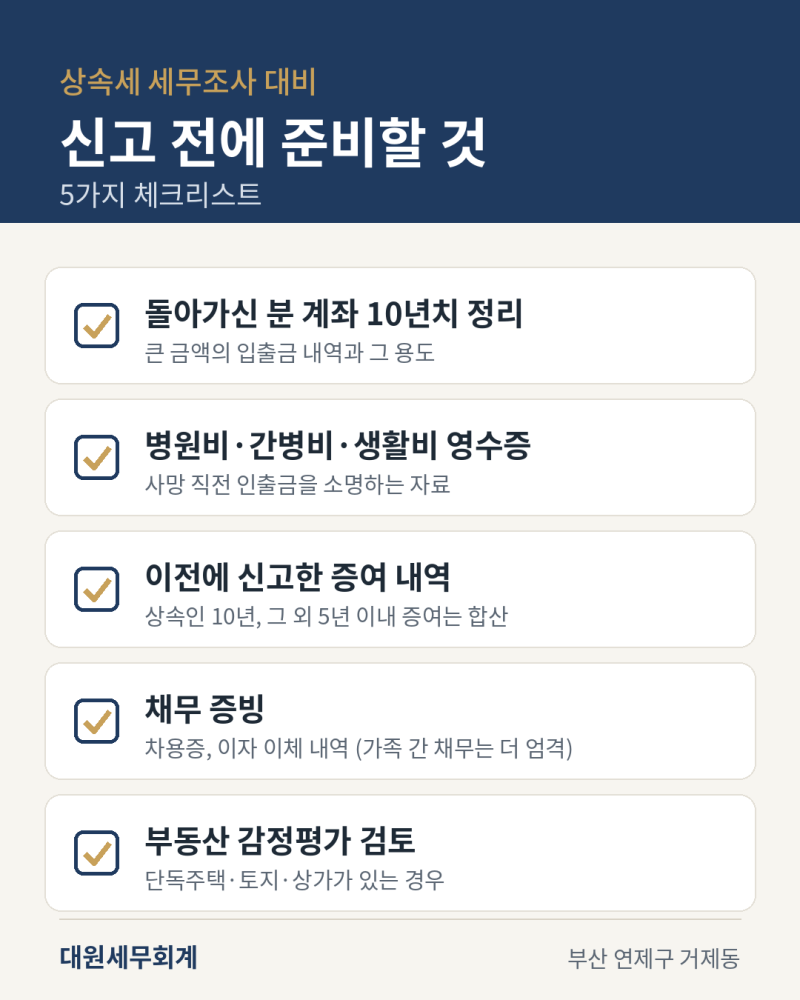
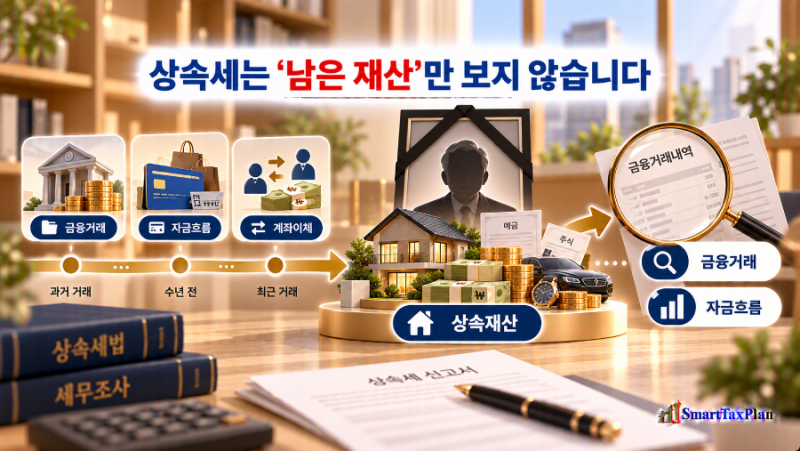
국세청이 상속세 세무조사 시 주로 확인하는 부분은 사망 전 10년 이내의 사전 증여 재산 누락 여부와 사망 직전의 고액 현금 인출 및 재산 처분 내역입니다. 특히 1년 이내 2억 원 또는 2년 이내 5억 원 이상의 현금 인출이나 재산 처분 내역은 사용처를 명확히 소명해야 하며, 피상속인뿐만 아니라 상속인의 계좌까지도 면밀히 검토 대상이 될 수 있습니다. 또한, 부동산이나 비상장주식 등 재산 가액의 적정성 평가와 채무의 실제 존재 여부도 중요한 검토 항목입니다.
상속세 신고 시에는 사망 전 재산 이동 내역을 철저히 준비하고, 특히 고액의 현금 인출이나 재산 처분 시에는 병원비, 간병비, 생활비 등 사용처에 대한 객관적인 증빙 자료를 미리 확보하는 것이 중요합니다. 아파트와 달리 단독주택이나 토지, 상가 건물은 공시가격과 시세 차이가 클 수 있어 신고 단계에서 감정평가를 신중하게 검토하는 것이 세금 부담을 줄이는 데 도움이 될 수 있습니다. 이러한 준비는 불필요한 세무조사를 방지하고, 상속세 추징 위험을 최소화하는 데 필수적입니다.