국민연금 임의가입은 소득이 없는 전업주부나 학생 등이 노후 대비를 위해 자발적으로 가입하는 제도입니다. 최근에는 무소득 20대에게도 중요한 의미를 가지며, 가입 기간을 늘려 노후 연금 수령액을 높이려는 목적으로 많은 이들이 관심을 보이고 있습니다. 특히 2026년에는 국민연금 보험료율이 9.5%로 인상되어 임의가입자들의 월 보험료가 약 9만 6천 원 수준으로 책정되는 등 제도 변화에 대한 관심이 높습니다.
블로거들은 국민연금 임의가입 탈퇴 시 낸 돈을 돌려받을 수 있는지에 대해 다양한 관점을 제시합니다. 대부분의 블로거는 임의가입을 탈퇴하더라도 낸 보험료를 바로 돌려받을 수 없다고 설명하며, 이는 국민연금법상 반환일시금 지급 사유에 탈퇴가 포함되지 않기 때문입니다. 다만, 가입 기간이 10년 미만인 상태에서 60세가 되거나, 사망, 국적 상실 또는 해외 이주 시에는 이자를 붙여 돌려받을 수 있다고 강조합니다. 또한, 취업 시에는 별도 탈퇴 신고 없이 자동으로 자격이 상실된다는 점도 중요한 정보로 다루고 있습니다.
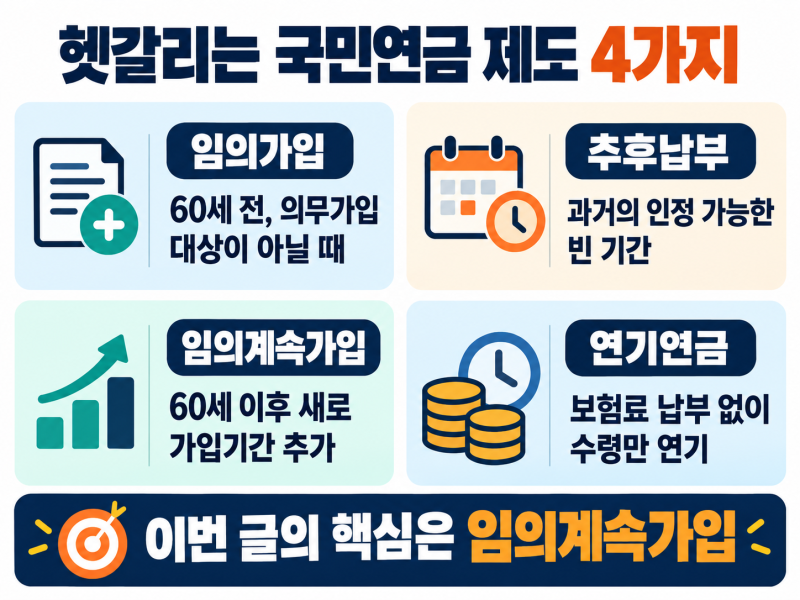
임의가입자가 보험료를 6개월 이상 미납하면 자동으로 자격을 잃게 되므로, 탈퇴를 고려한다면 미납으로 버티기보다 정식으로 탈퇴를 신청하는 것이 깔끔합니다. 만약 몇 달 치 보험료를 미리 납부(선납)한 상태에서 탈퇴하는 경우, 아직 사용되지 않은 선납금은 신청을 통해 돌려받을 수 있으니 반드시 확인해야 합니다. 임의가입은 60세 미만까지 가능하며, 60세 이후에도 가입 기간을 늘리고 싶다면 임의계속가입 제도를 활용할 수 있습니다.