
건강보험 지역가입자는 직장가입자와 달리 세대 단위로 보험료가 부과되며, 소득과 재산이 합산되어 산정됩니다. 특히 퇴직 후 직장가입자에서 지역가입자로 전환될 경우, 보험료가 갑자기 크게 오르는 경우가 많아 많은 분들이 당황하곤 합니다. 이는 직장가입자일 때 회사와 절반씩 부담하던 보험료를 혼자 전액 부담해야 하고, 소득뿐만 아니라 주택 등 재산까지 점수로 환산되어 부과되기 때문입니다. 이러한 배경으로 지역가입자 건강보험료 산정 기준과 절감 방법에 대한 관심이 높아지고 있습니다.
블로거들은 지역가입자 건강보험료 산정 시 소득 점수와 재산 점수를 합산하여 부과점수당 금액을 곱하고 장기요양보험료를 추가하는 방식에 주목합니다. 특히 2024년 2월 이후 자동차에 대한 건강보험료가 완전히 폐지되어 차종이나 차량가액과 상관없이 자동차 항목으로는 보험료가 부과되지 않는다는 점을 강조합니다. 소득 반영 시 근로소득과 공적연금소득은 절반만 반영되지만, 사업소득과 금융소득은 전액 반영되어 자영업자와 투자자의 부담이 상대적으로 크다는 점도 중요한 정보로 다룹니다. 또한 재산 과세표준에서 1억 원을 일괄 공제해 준다는 점을 언급하며, 이러한 기준들을 잘 이해하고 활용해야 한다고 조언합니다.
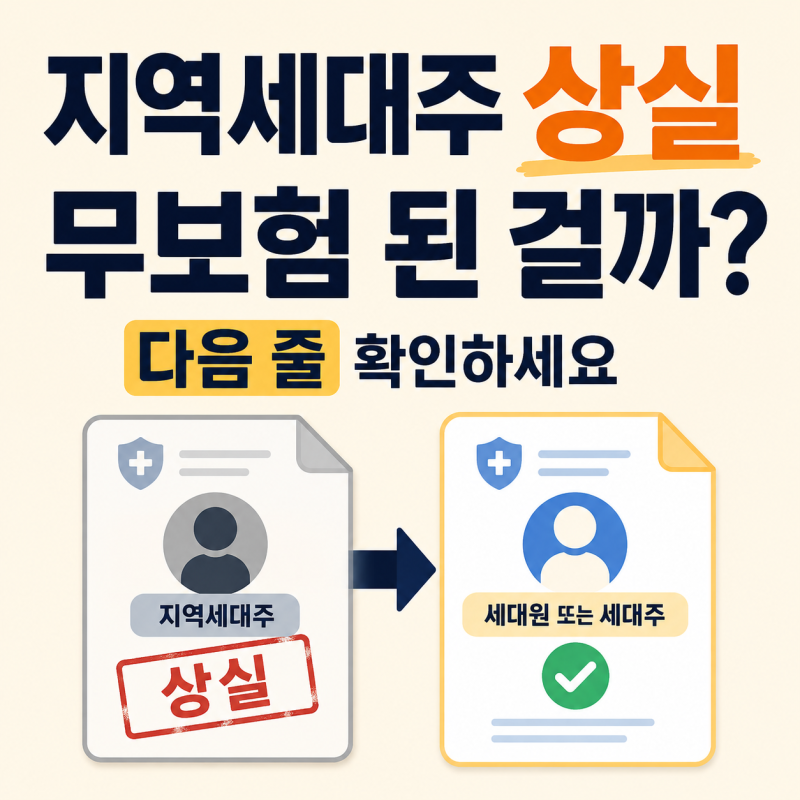
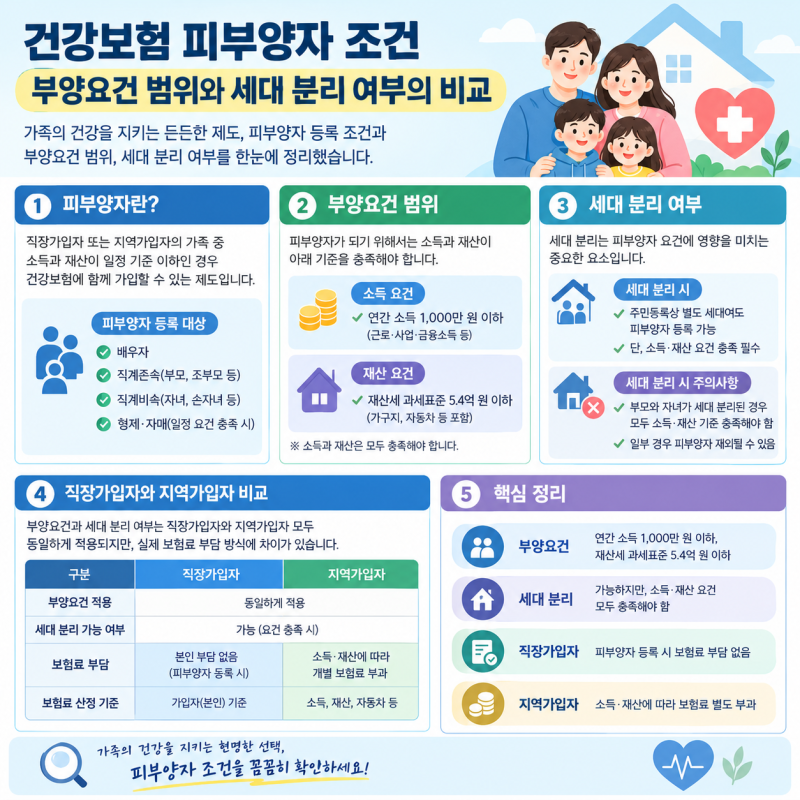
지역가입자 건강보험료를 합법적으로 줄이는 방법으로는 퇴직 후 2개월의 골든타임을 활용한 임의계속가입제도, 피부양자 자격 요건 충족, 소득 및 재산 요건 관리, 그리고 다양한 감면 제도를 적극적으로 활용하는 것이 중요합니다. 특히 피부양자 요건 중 소득(연 2,000만원 이하)과 재산(과세표준 합계 5억4천만원 이하 또는 9억원 이하이면서 연소득 1,000만원 이하) 기준을 정확히 파악하고, 요건을 갖추지 못하면 지역가입자가 되어 보험료를 내야 한다는 점을 유의해야 합니다. 이혼 등으로 피부양자 자격이 상실될 경우, 이혼신고일이 아닌 공단 확인일 또는 본인 신고일의 다음 날 자격이 끝난다는 점도 놓치지 말아야 할 핵심 정보입니다.