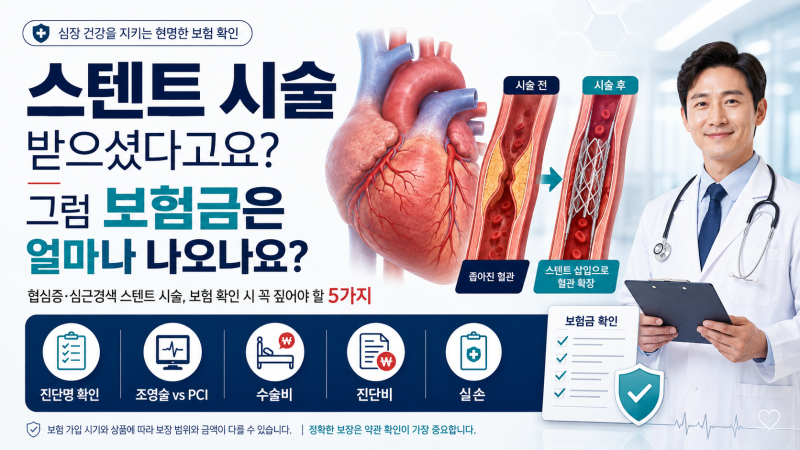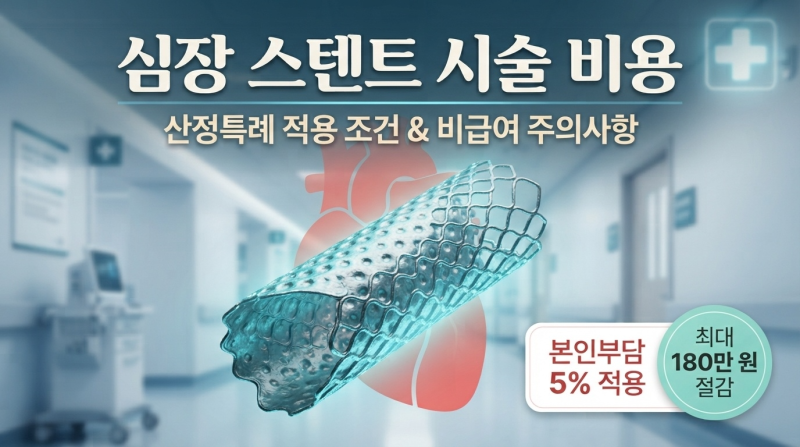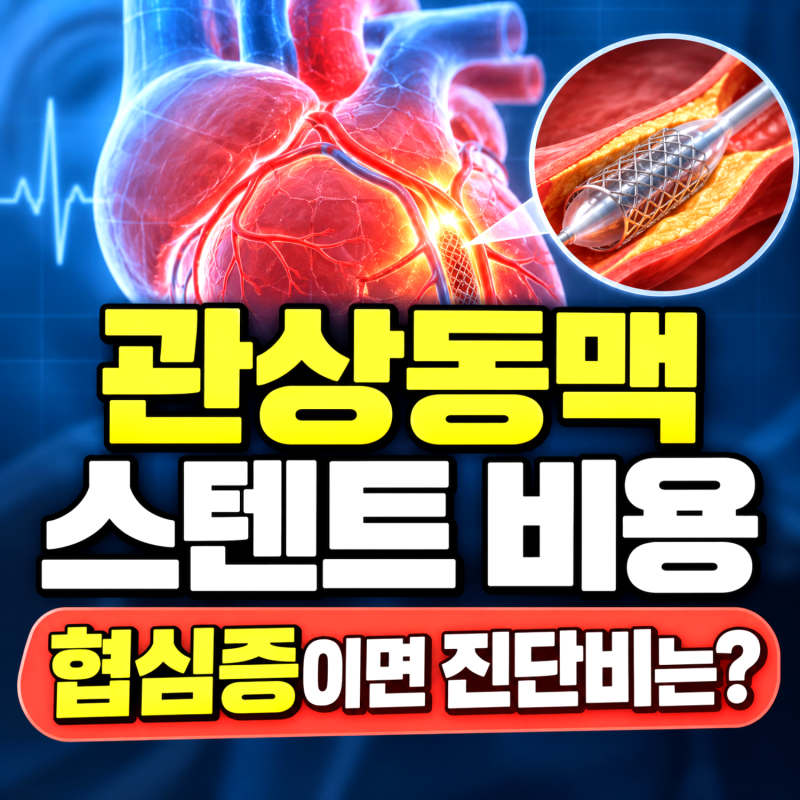

협심증은 심장 혈관이 좁아져 발생하는 질환으로, 한국인 사망 원인 2위를 차지할 만큼 심각한 건강 문제입니다. 특히 협심증으로 인한 스텐트 시술은 심장질환 산정특례 대상에 포함되어 급여 진료비의 5%만 본인 부담하면 되므로, 과거 190만원에 달했던 스텐트 개당 비용이 10만원 수준으로 크게 줄었습니다. 하지만 많은 환자들이 시술 비용 부담은 덜었음에도 불구하고 보험금 지급 문제로 어려움을 겪고 있어 이에 대한 정확한 이해가 필요합니다.
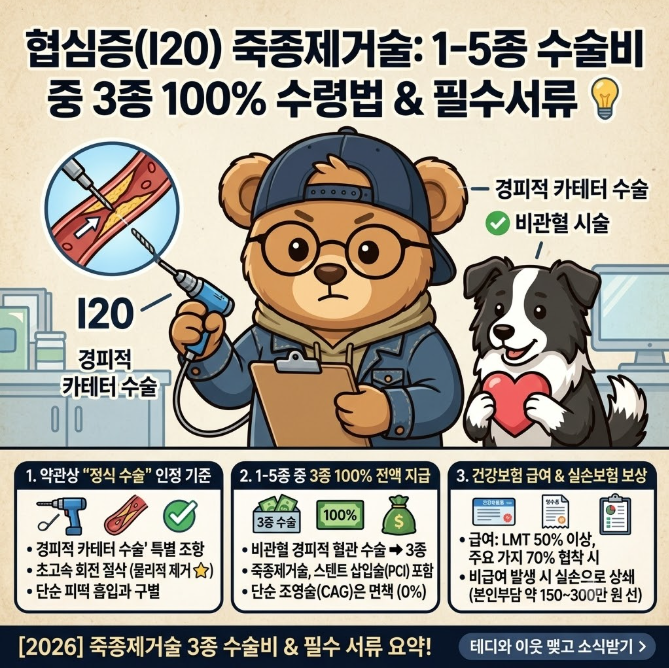
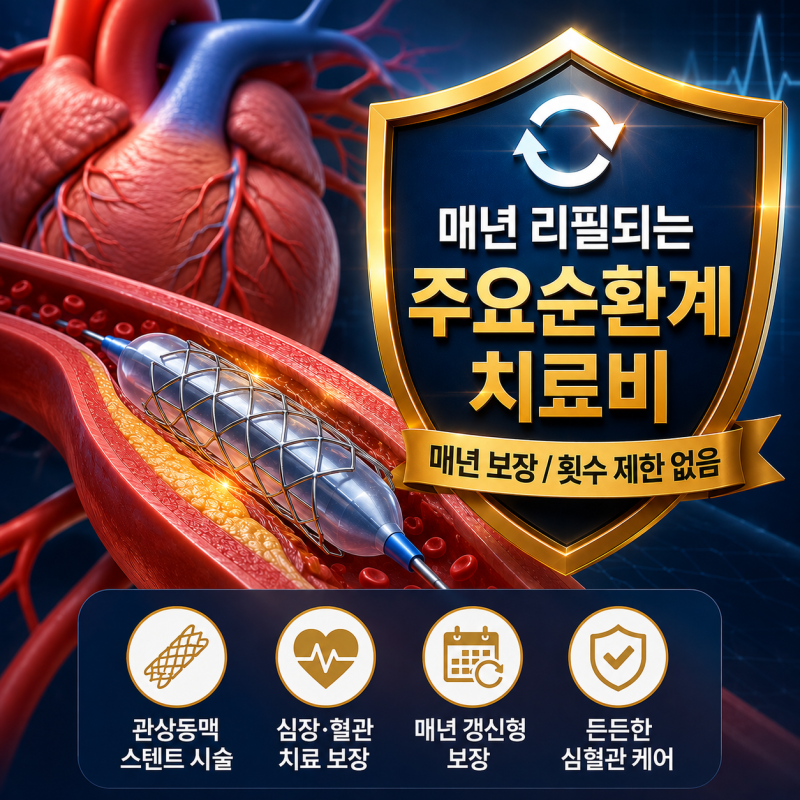
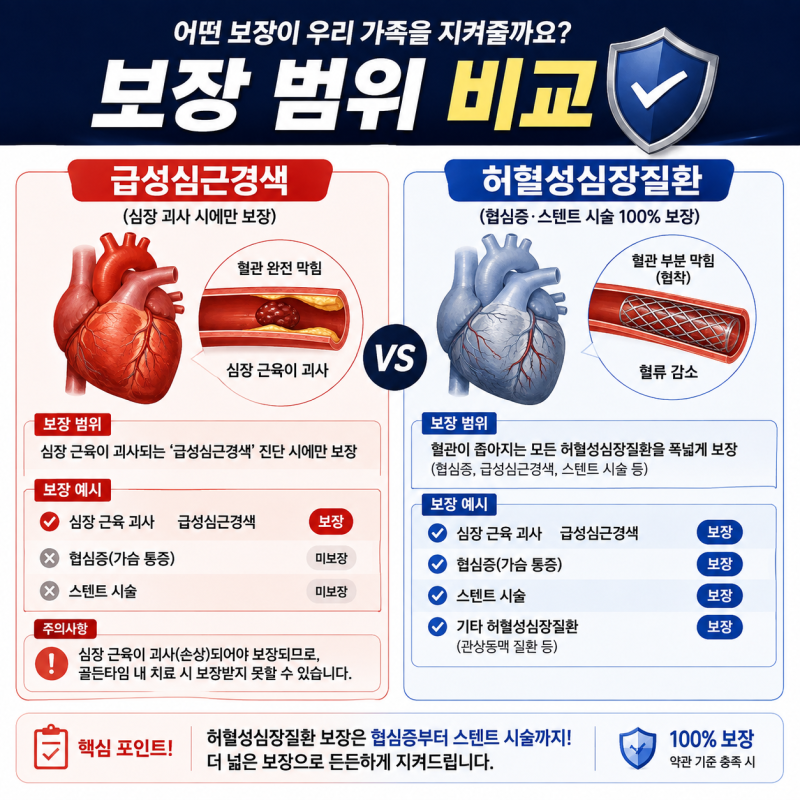
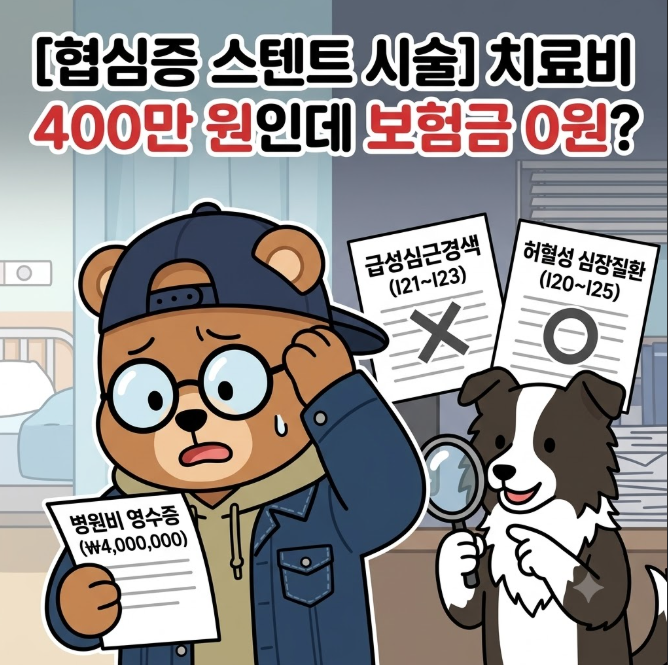
실제 블로그 후기들을 살펴보면, 스텐트 시술 비용 자체는 산정특례 덕분에 크게 줄었지만, 보험금 지급 여부에서 큰 차이를 보입니다. 과거 가입한 보험의 경우 급성심근경색(I21~I23) 진단비만 보장하고 협심증(I20)은 보장하지 않아 스텐트 시술을 받았음에도 보험금을 받지 못하는 사례가 많습니다. 반면, 허혈성심장질환 진단비는 협심증(I20)을 포함하여 폭넓게 보장하며, 주요순환계질환 특정치료비 특약은 스텐트 삽입술 등 순환계 수술비를 연간 1회 한도로 반복 지원하여 실질적인 도움을 줍니다.
스텐트 시술은 가슴을 열지 않고 국소마취로 1시간 내외로 진행되며, 계획된 시술의 경우 2~3일 정도 입원하는 것이 일반적입니다. 시술 후 6~12개월 사이 재협착 위험이 있어 1회성이 아닌 지속적인 관리가 중요하며, 스텐트 개수 제한은 2014년 12월부터 없어져 의학적 필요에 따라 개수와 상관없이 건강보험이 적용됩니다. 따라서 보험 가입 시 급성심근경색뿐만 아니라 협심증을 포함한 허혈성심장질환 진단비와 반복 지급되는 수술비 특약을 반드시 확인하는 것이 중요합니다.