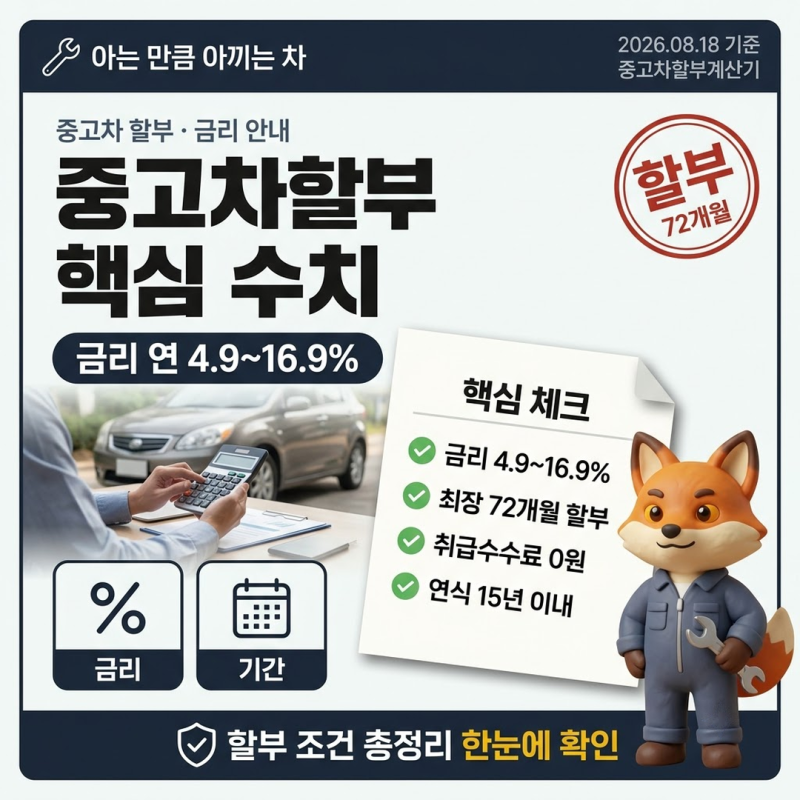
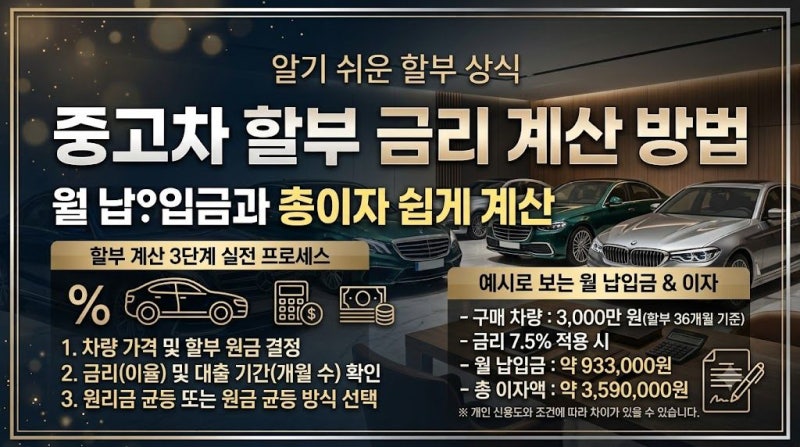
중고차 구매 시 할부 이자 계산은 차량 가격만큼이나 중요한 고려 사항입니다. 특히 2026년 9월 기준 KB캐피탈 다이렉트 중고차대출 금리가 연 4.9%에서 16.9%까지 신용평점별로 차등 적용되는 등, 금리 범위가 넓어 개인의 신용도에 따라 총 상환액이 크게 달라질 수 있습니다. 할부 기간을 길게 설정하면 월 납입금 부담은 줄어들지만, 총 이자액은 증가하는 구조이므로 신중한 접근이 필요합니다.
블로거들은 중고차 할부 계산 시 차량 가격, 선수금, 연 금리, 할부 기간 네 가지 값을 중요하게 언급합니다. 특히 선수금 비율을 높게 설정할수록 할부 원금이 줄어들어 전체 이자 부담을 대폭 낮출 수 있다는 점을 강조합니다. 반면, 할부 기간을 60개월(5년)로 설정할 경우, 연 6% 금리에서는 총 이자가 약 319만 원이지만, 연 18% 금리에서는 이자만 약 1,047만 원에 달해 총 상환액이 크게 늘어나는 것을 실제 계산 사례를 통해 보여주고 있습니다.
중고차 할부 계약 전에는 광고에 제시된 최저 금리만 볼 것이 아니라, 본인의 신용 조건으로 조회한 실제 금리와 상환예정표를 반드시 확인해야 합니다. 또한, 취급수수료나 중도상환수수료 등 부대비용 발생 여부와 중도상환 조건도 꼼꼼히 살펴야 합니다. 특히 대출 계약성립일로부터 3년이 지나면 중도상환수수료가 면제되는 경우가 많으므로, 조기 상환 계획이 있다면 이 시점을 고려하여 계산해 보는 것이 현명합니다.