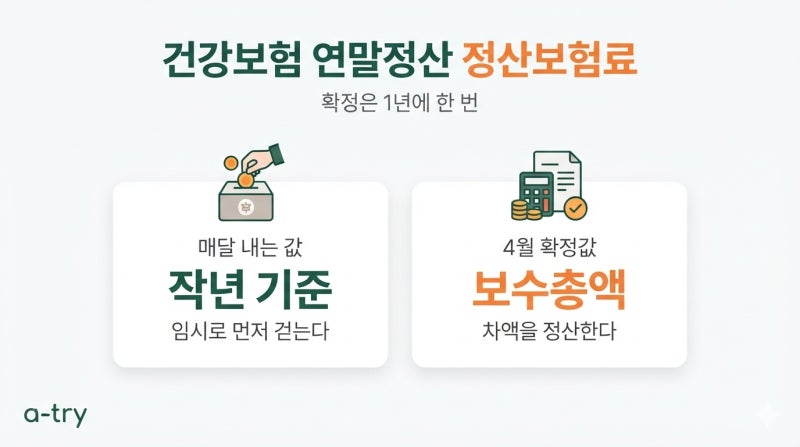
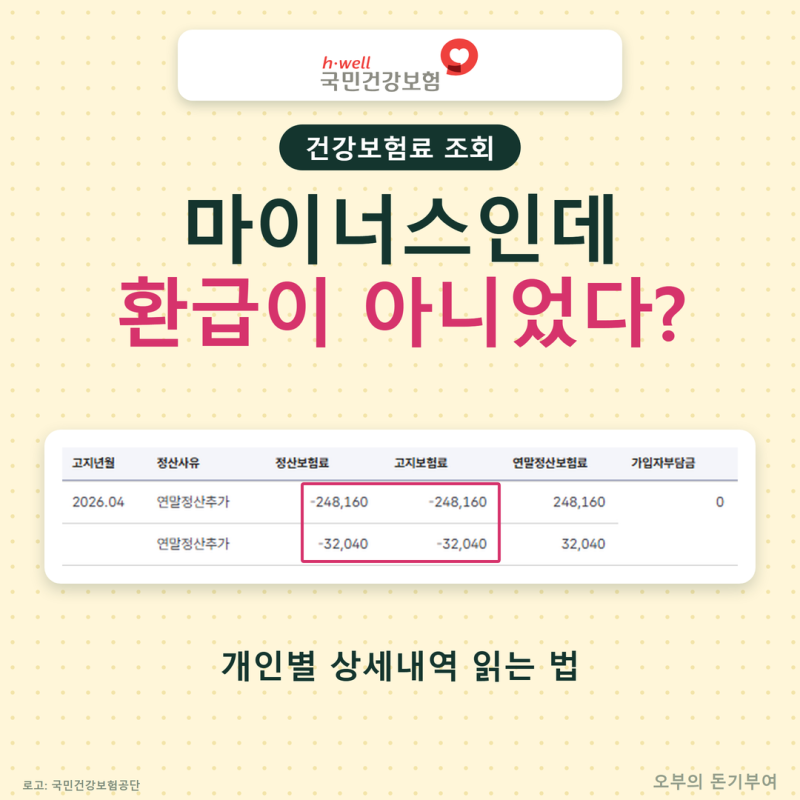
건강보험 연말정산은 통상 4월에 이루어지며, 이는 전년도 소득을 기준으로 우선 부과된 보험료와 실제 확정된 소득 간의 차액을 정산하는 과정입니다. 직장가입자의 경우 연초에 신고된 보수월액을 기준으로 보험료가 부과되지만, 다음 해에 연간 보수총액이 확정되면 공단이 재계산하여 추가 납부 또는 환급이 결정됩니다. 2026년 4월 정산에서는 직장가입자 1,035만 명이 평균 21만 원 이상을 추가 납부한 것으로 나타났으며, 이는 보험료율 인상보다는 전년도 소득에 따른 차액을 메우는 개념입니다.
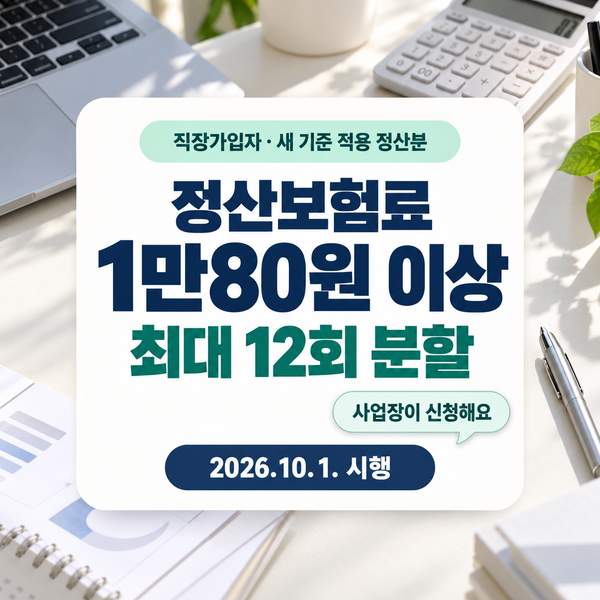
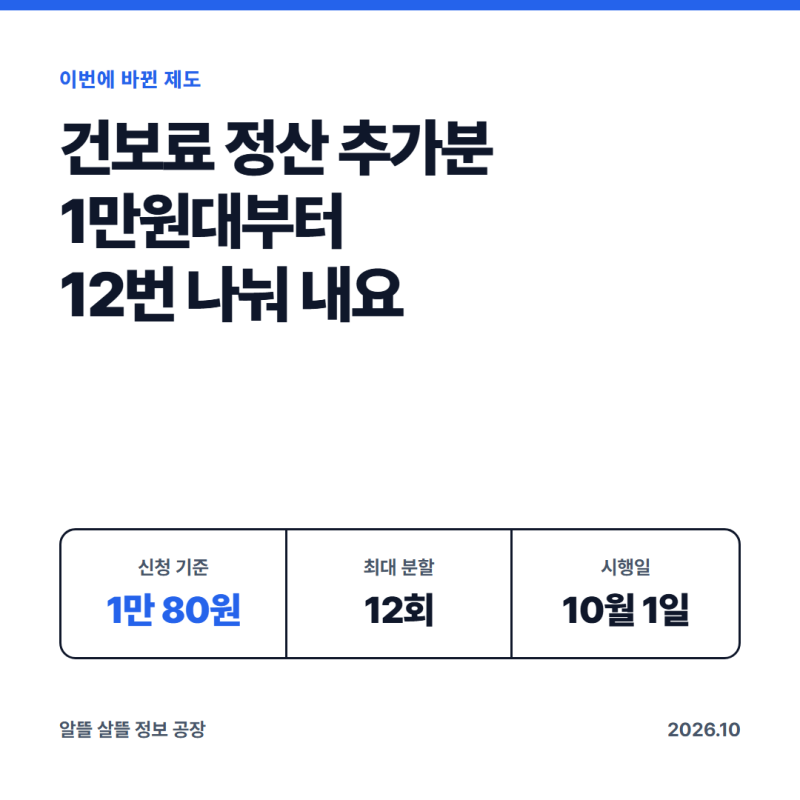
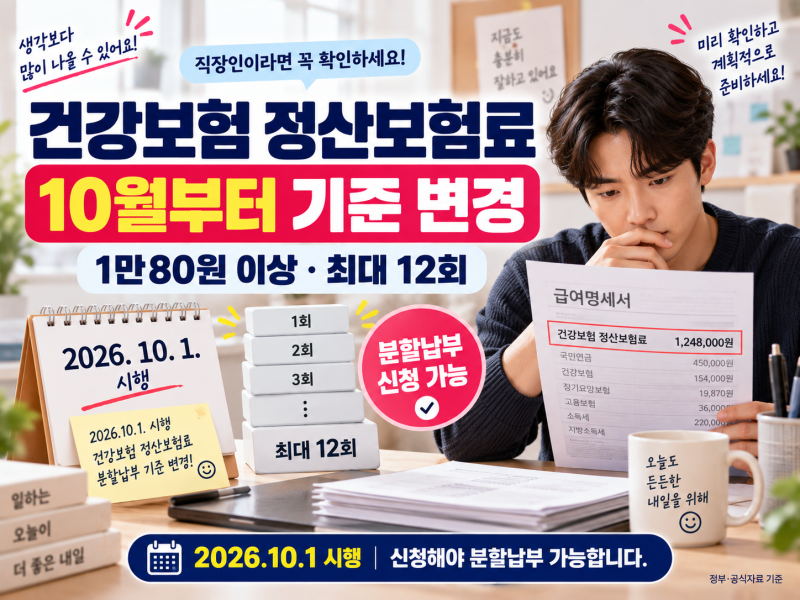
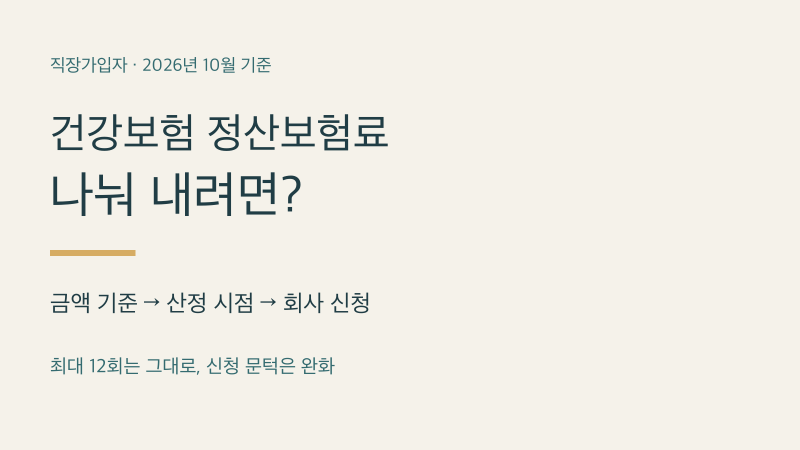
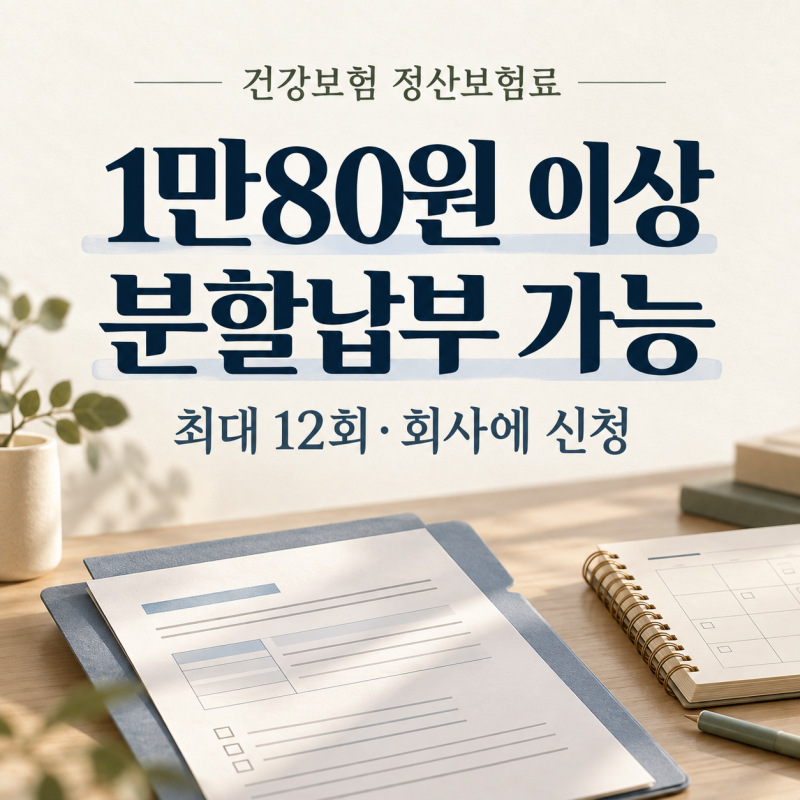
블로거들은 4월 정산 외에 9월에 건강보험료가 다시 정산되는 경우나 10월부터 변경되는 분할납부 기준에 주목하고 있습니다. 특히 2026년 10월 1일부터 직장가입자의 정산보험료 분할납부 기준이 본인 부담 추가보험료 1만 80원 이상으로 변경되어 최대 12회까지 가능해졌습니다. 이는 기존의 개인별 월 보험료 기준에서 직장가입자 보수월액보험료 하한액 기준으로 변경된 것으로, 분할납부의 진입 문턱이 낮아진 것이 핵심입니다. 다만, 분할납부는 자동으로 적용되지 않고 사업장이 공단에 신청해야 합니다.
건강보험료 정산은 매년 발생하는 중요한 재정 관리 요소이므로, 자신의 급여명세서에서 정산 항목이 플러스인지 마이너스인지 확인하는 것이 중요합니다. 또한, 10월부터 적용되는 분할납부 기준 변경 사항을 숙지하여 추가 납부 부담을 줄일 수 있습니다. 정산보험료는 덜 낸 금액을 추가로 납부하는 것이며, 과오납으로 인한 환급금과는 성격이 다르므로 명확히 구분하여 이해해야 합니다.