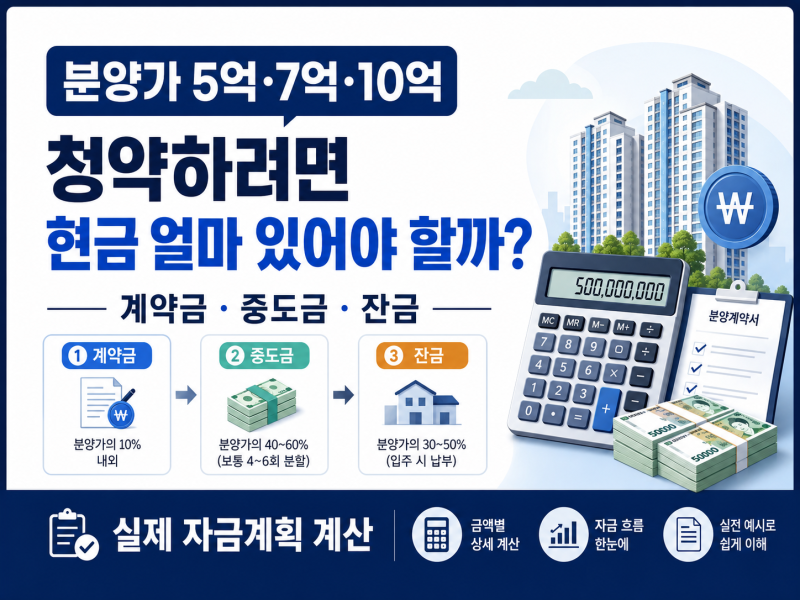
청약 당첨은 내 집 마련의 꿈을 이루는 중요한 단계이지만, 이후 자금 조달 계획이 명확하지 않으면 어려움에 직면할 수 있습니다. 특히 최근 원자재 가격 및 인건비 상승으로 인해 분양가가 인상되는 경우가 많아, 사전청약 당시 추정 분양가와 본청약 확정 분양가 간의 차이가 발생하기도 합니다. 이에 따라 계약금, 중도금, 잔금으로 이어지는 분양 대금 납부 계획을 철저히 세우는 것이 중요합니다.
블로거들은 청약 당첨 후 필요한 실제 현금 규모에 대해 다양한 관점을 제시합니다. 일부는 계약금 10%만 있으면 일단 청약에 도전할 수 있다고 보지만, 다른 블로거들은 중도금 대출 한도 축소나 잔금 대출의 불확실성을 고려하여 입주 시점까지의 전체 자금 흐름을 계획해야 한다고 강조합니다. 특히 대출이 예상보다 적게 나오거나 불가능할 경우, 계약금을 돌려받지 못할 수 있다는 점을 중요한 주의사항으로 언급하고 있습니다.
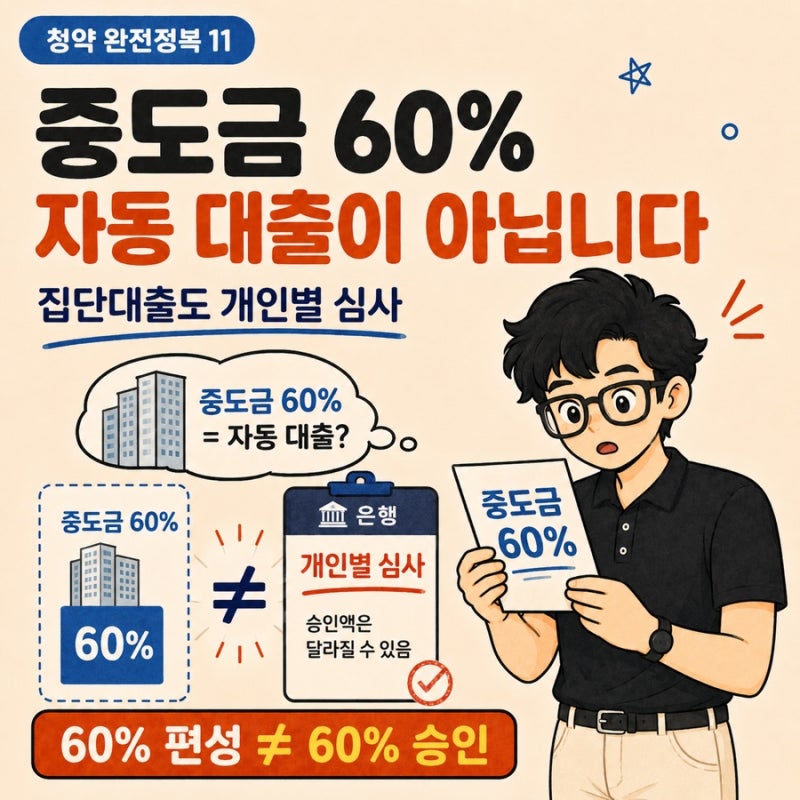
청약 중도금 대출은 분양가의 20~40%를 차지하며, 주로 시공사나 시행사 주관의 집단대출을 통해 조달됩니다. 하지만 개인의 소득, 기존 대출 여부, 신용도 등에 따라 대출 한도가 달라질 수 있으므로, 입주자모집공고를 통해 정확한 대출 조건을 확인하고 사전에 금융기관과 상담하여 자신의 상황에 맞는 자금 계획을 수립하는 것이 현명합니다.