

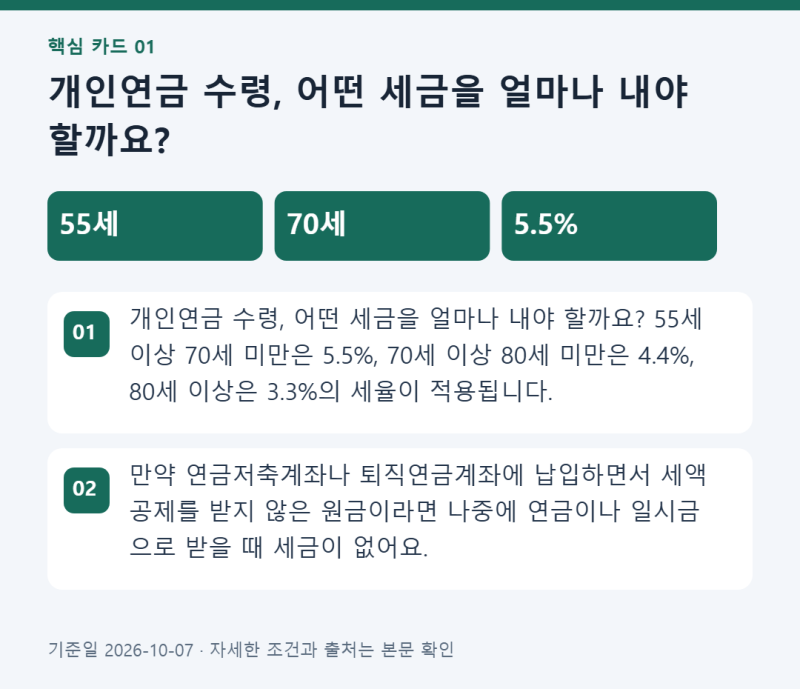
개인연금은 노후 대비를 위한 중요한 금융 상품으로, 납입 시 세액공제 혜택과 운용 수익에 대한 과세 이연이라는 특징을 가지고 있습니다. 은퇴 후 연금을 수령할 때 발생하는 세금은 연금 수령자의 나이와 수령 방식에 따라 달라지며, 특히 연금 형태로 받을 경우 나이가 많을수록 낮은 세율이 적용됩니다. 이러한 세금 구조를 이해하는 것이 효과적인 노후 자금 관리에 필수적입니다.
블로거들은 개인연금 수령 시 세금을 최소화하는 다양한 전략을 제시하고 있습니다. 일부는 80세 이후에 연금을 수령하는 것이 가장 유리하다고 강조하며, 이를 통해 최대 165만원까지 세금을 절약할 수 있다고 설명합니다. 반면, 연간 수령액이 1,500만원을 초과할 경우 종합과세와 분리과세 중 유리한 방식을 비교해야 한다고 조언하며, 세액공제를 받지 않은 원금은 과세 대상에서 제외된다는 점을 명확히 안내하고 있습니다.
개인연금 수령 시 세금을 절약하기 위해서는 연간 수령액을 1,500만원 이하로 조절하고, 연금 수령 시점을 최대한 늦추는 것이 중요합니다. 또한, 연금수령한도를 초과하여 인출할 경우 기타소득세가 적용될 수 있으므로, 금융회사 앱이나 고객센터를 통해 연금수령 가능액을 미리 확인하는 것이 현명한 절세 전략이 될 수 있습니다.

