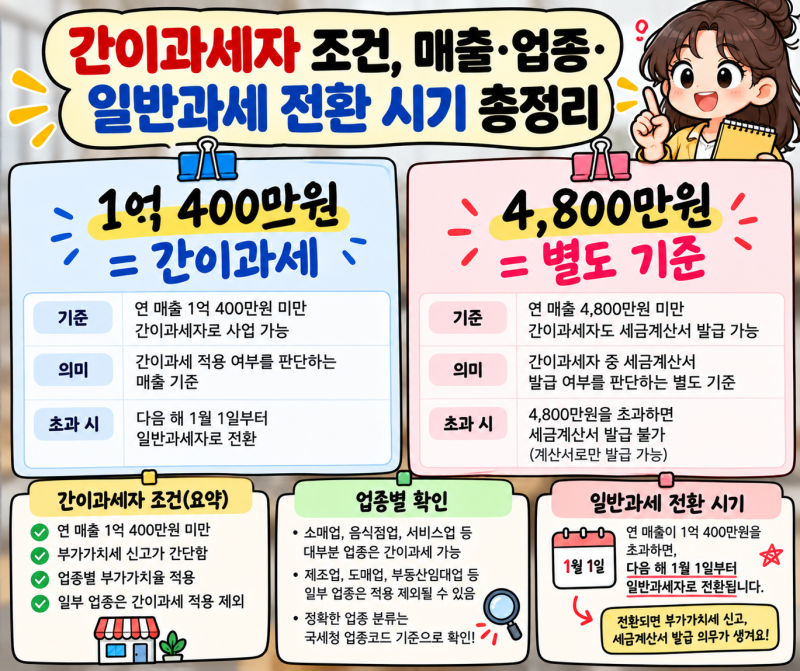
간이과세자에서 일반과세자로의 전환은 사업 규모 변화에 따라 세금 처리 방식이 달라지는 중요한 과정입니다. 직전 연도 공급대가(매출액)가 1억 400만 원 미만인 사업자는 간이과세자로 분류되어 낮은 부가가치율을 적용받지만, 이 기준을 초과하면 일반과세자로 자동 전환됩니다. 또한, 사업자가 세금계산서 발급이나 매입세액 공제 등의 이점을 위해 자발적으로 전환을 선택할 수도 있습니다.
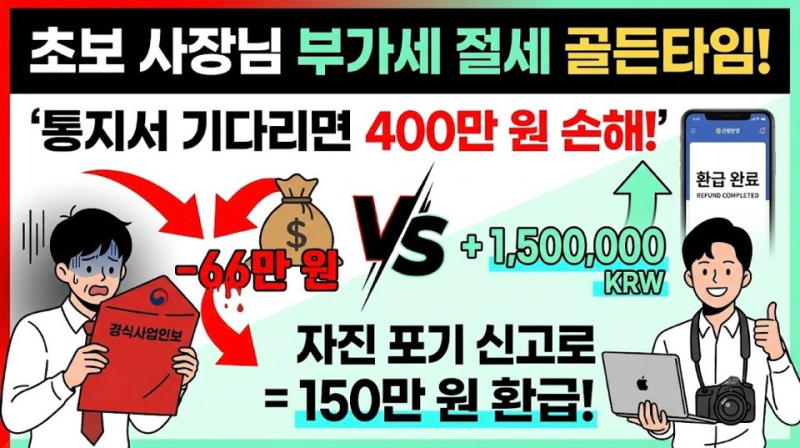
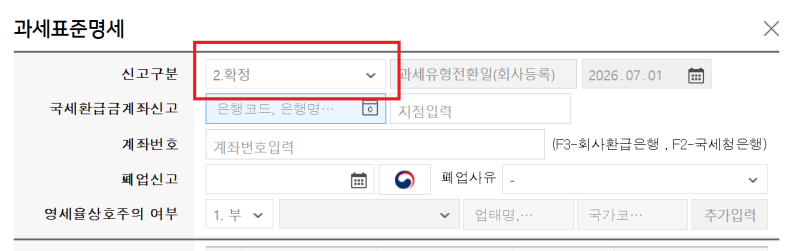
자발적 전환을 위해서는 홈택스를 통해 간이과세 포기 신고를 진행해야 하며, 원하는 전환 월의 전달 20일까지 신고를 완료해야 다음 달 1일부터 일반과세자로 적용됩니다. 반면, 매출액 초과로 인한 자동 전환은 국세청이 매년 1월 부가가치세 신고 내역을 바탕으로 대상자를 확정하며, 해당 연도 7월 1일에 전환이 이루어지고 통지서는 통상 5월경 발송됩니다. 간이과세자가 무조건 유리하거나 일반과세자가 무조건 불리한 것이 아니므로, 사업의 매출 규모, 매입 비용, 거래 상대방 등을 종합적으로 고려하여 자신에게 적합한 과세 유형을 선택하는 것이 중요합니다.
특히 초기 대규모 매입이 발생한 경우, 매출이 적더라도 일반과세자가 매입세액 환급 측면에서 유리할 수 있습니다. 전환 시점 이후부터는 부가가치세율과 세금계산서 발급 의무가 달라지므로, 사업자는 자신의 상황에 맞는 과세 유형을 신중하게 결정하고 관련 절차를 정확히 이행해야 합니다. 이러한 세금 관련 업무는 홈택스에서 간편하게 처리할 수 있으며, 메뉴 검색을 통해 필요한 신고를 진행하는 것이 효율적입니다.