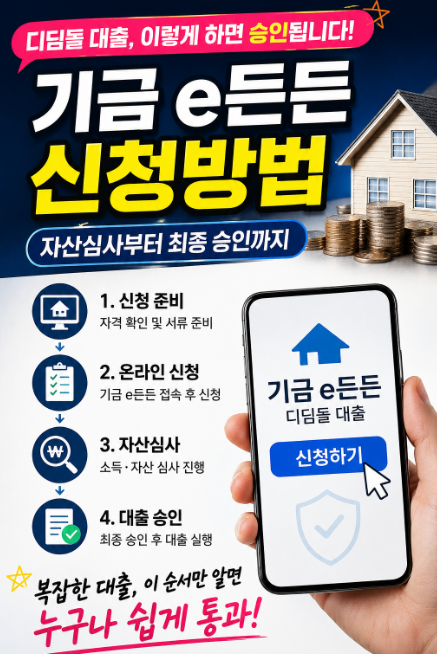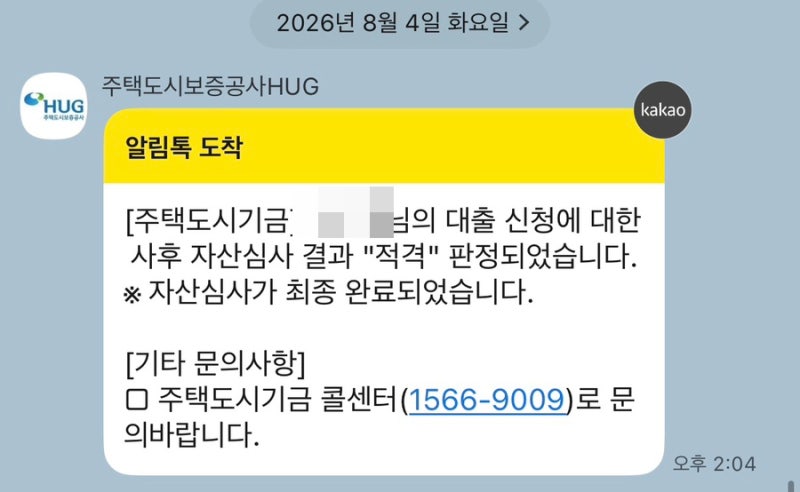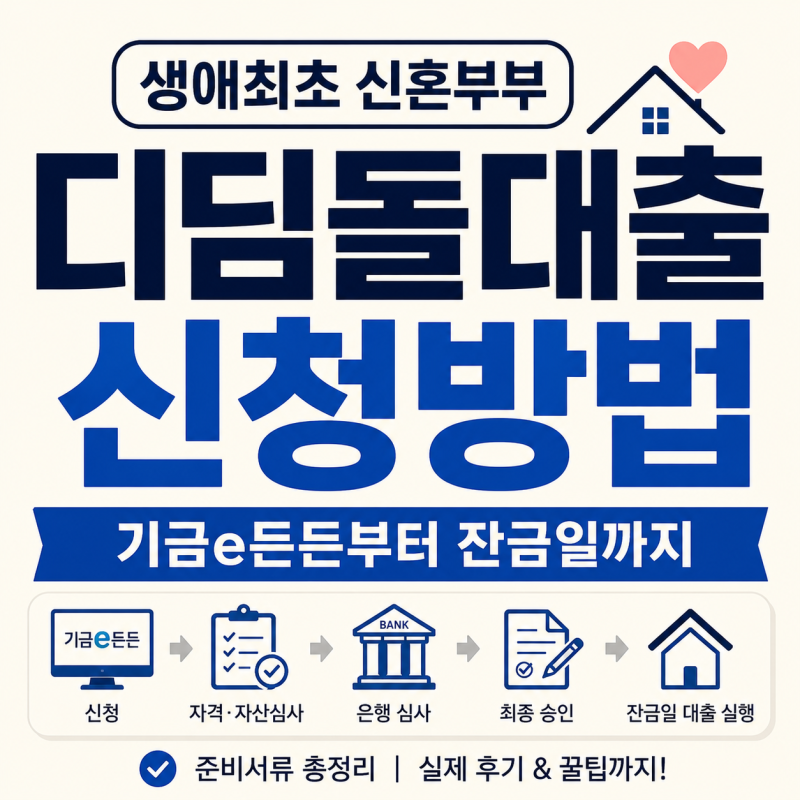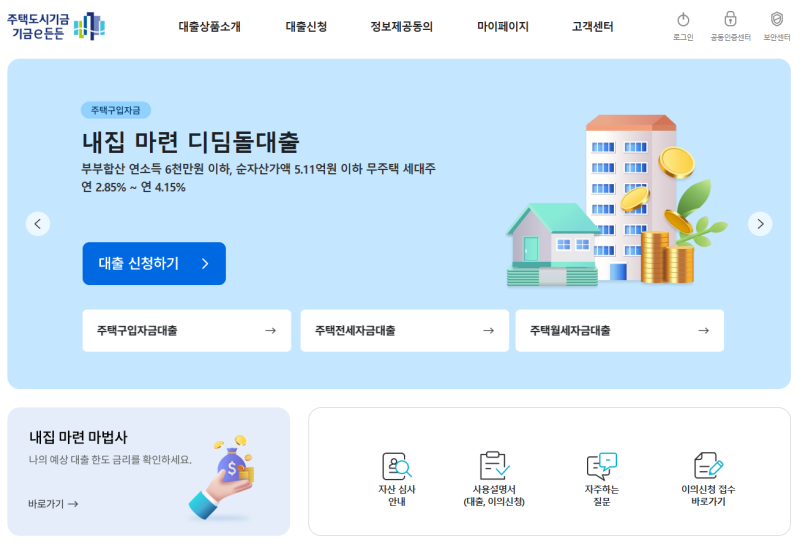
디딤돌대출은 내 집 마련을 위한 정책 대출로, 기금e든든 온라인 신청 후 자산심사와 적격 확인을 거쳐야 은행 심사와 대출 실행이 가능합니다. 많은 신청자가 온라인 신청 완료 후 모든 절차가 끝났다고 생각하지만, 실제로는 사전자산심사 통과 후 은행의 대출 심사와 사후 자산심사라는 중요한 관문이 남아있습니다. 특히 잔금일이 정해진 경우, 심사 기간이 길어지거나 서류 보완 요청으로 일정이 밀리지 않도록 각 단계별 진행 상황을 꼼꼼히 확인하는 것이 중요합니다.
실제 사용자들은 기금e든든 사전자산심사에서 '적격' 판정을 받더라도, 이는 은행 심사를 받을 자격이 있다는 의미일 뿐 최종 승인이 아님을 강조합니다. 은행 심사는 LTV, DTI, 개인 신용도, 대상 주택의 권리 침해 여부 등 정밀한 평가를 거치며, 은행 방문은 잔금일 30일 이내에 이루어져야 심사가 진행되고 대출금 및 금리 확인이 가능하다고 합니다. 프리랜서의 경우 소득 증빙에 따라 대출 비율이 달라질 수 있어, 일반 직장인보다 더 세심한 준비가 필요하다는 의견도 있습니다.
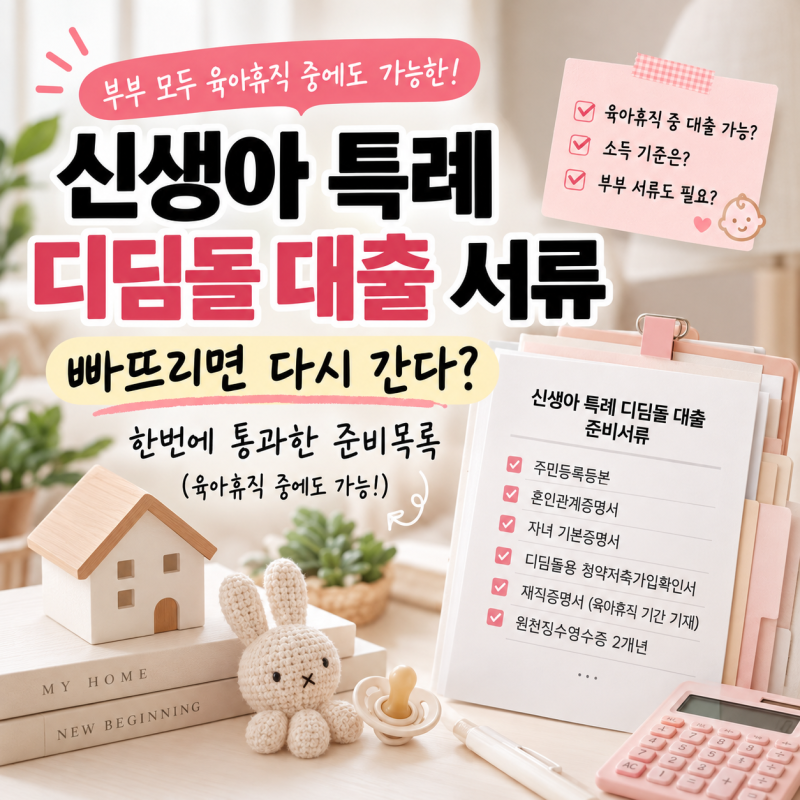
디딤돌대출 신청 전에는 무주택, 소득, 자산 기준을 배우자 자료까지 포함하여 미리 확인해야 부적격 판정을 피할 수 있습니다. 매매계약서, 주민등록등본, 가족관계증명서, 소득 및 재직 자료 등 필요 서류를 사전에 철저히 준비하면 서류 보완 요청에 빠르게 대응할 수 있습니다. 은행 심사도 무조건 잔금일 30일 이내에 방문해야 심사가 들어가고 금리도 확인할 수 있으니, 이 점을 유념하여 대출 일정을 계획하는 것이 현명합니다.