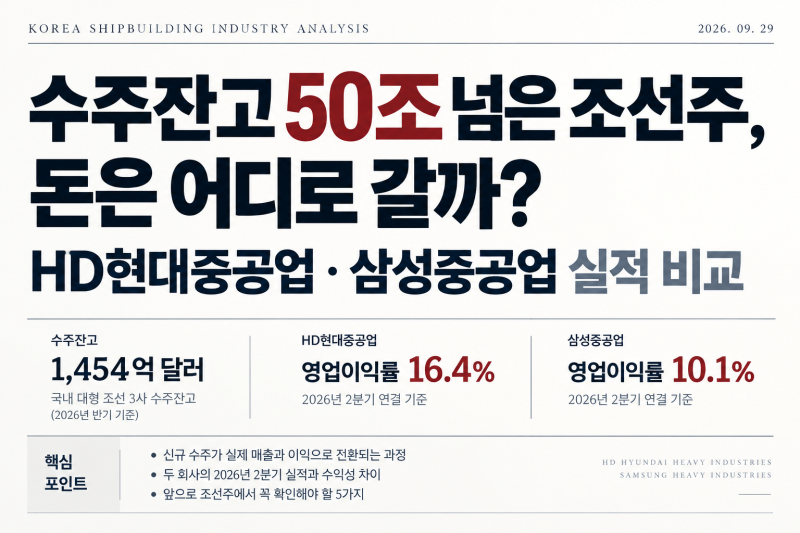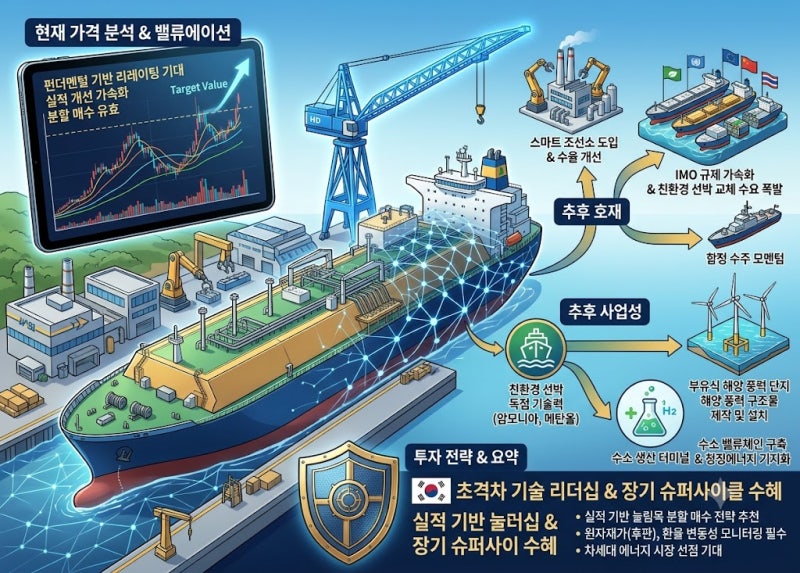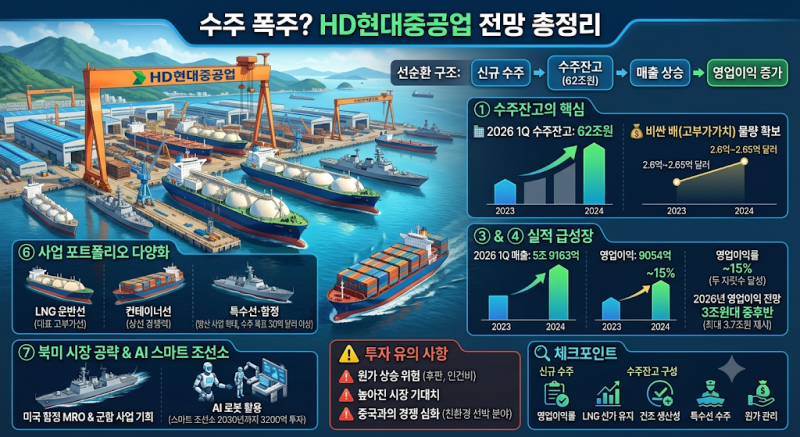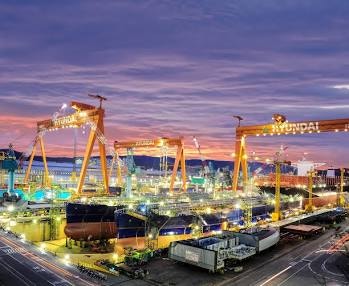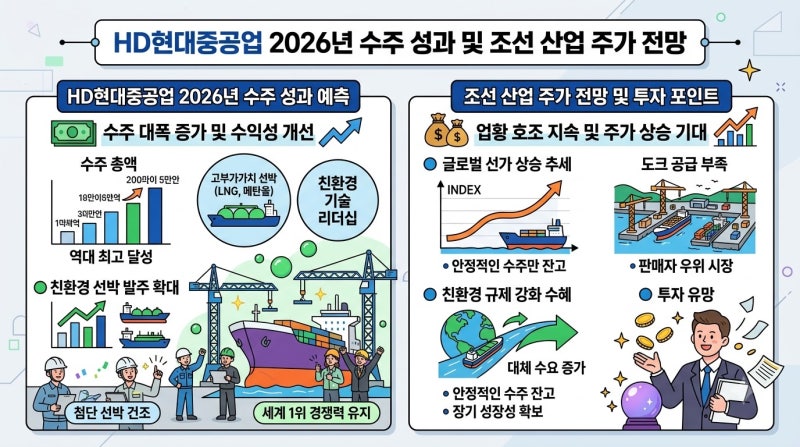
HD현대중공업은 세계 무역 물동량의 대부분을 차지하는 해상 운송의 핵심인 조선업을 대표하는 기업입니다. 특히 LNG운반선과 같은 고부가 선종에서 강점을 보이며 상선, 해양, 특수선, 엔진 및 기계 사업을 영위하고 있습니다. 2025년 말 HD현대미포와의 합병으로 규모가 더욱 커진 통합 법인이 출범했으며, 2026년 2분기 기준 매출 6조3,322억원, 영업이익 1조399억원을 기록하며 높은 수익성을 보였습니다.
블로거들은 HD현대중공업의 실적을 분석하며 단순 신규 수주액보다 수주잔고의 매출 전환 시점과 고부가 선박 수주 여부를 중요하게 평가하고 있습니다. 일부 블로거는 HD현대중공업이 이미 고선가 선박, 생산성 개선, 엔진 사업의 효과를 실적에 반영하고 있다고 분석하는 반면, 다른 블로거들은 삼성중공업과의 비교를 통해 향후 LNG운반선 및 FLNG 비중 증가에 따른 추가 수익성 개선 가능성을 주목하기도 합니다. 특히 2026년 2분기 기준 HD현대중공업의 영업이익률이 약 16.4%로 삼성중공업의 10.1%보다 높은 점이 강조되었습니다.
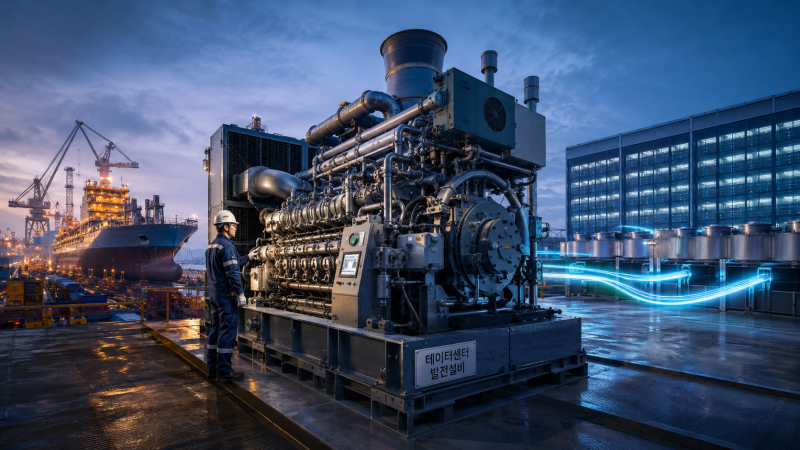
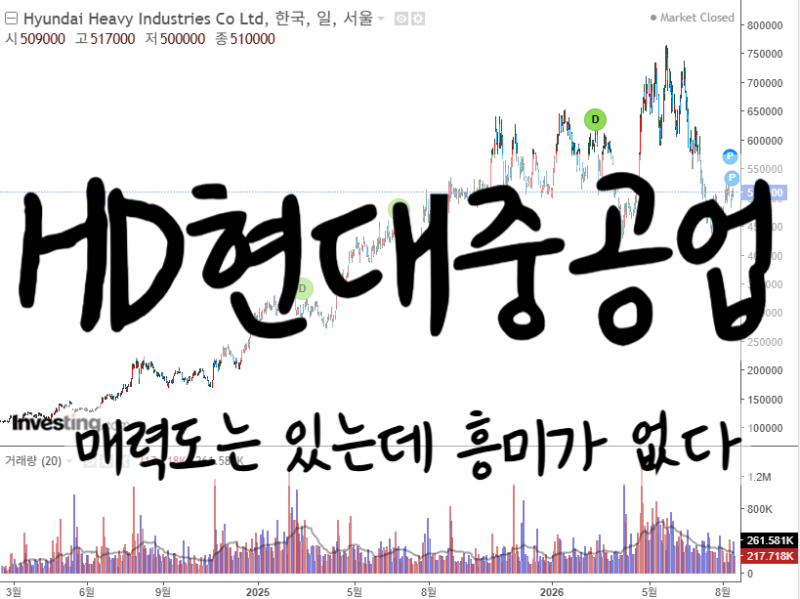
최근 HD현대중공업은 1.58조원 규모의 미국 데이터센터 발전설비 수주와 1조722억원 규모의 발전엔진 및 SMR 생산시설 투자 계획을 발표했습니다. 그러나 2026년 10월 7일 기준 주가는 52주 최고가 대비 약 48% 하락한 상태입니다. 따라서 블로거들은 상선 수주와 실적이 강함에도 주가가 하락한 상황에서, 앞으로 데이터센터 발전설비와 같은 새로운 대형 엔진 수주가 주가 반등의 핵심 동력이 될 것으로 전망하며 후속 수주 여부에 주목해야 한다고 조언합니다.