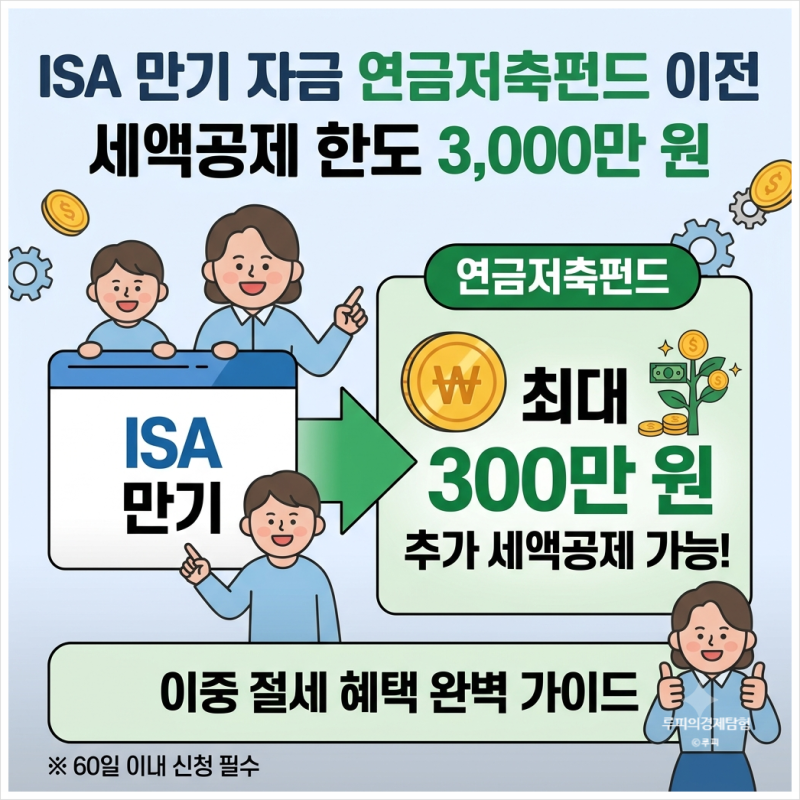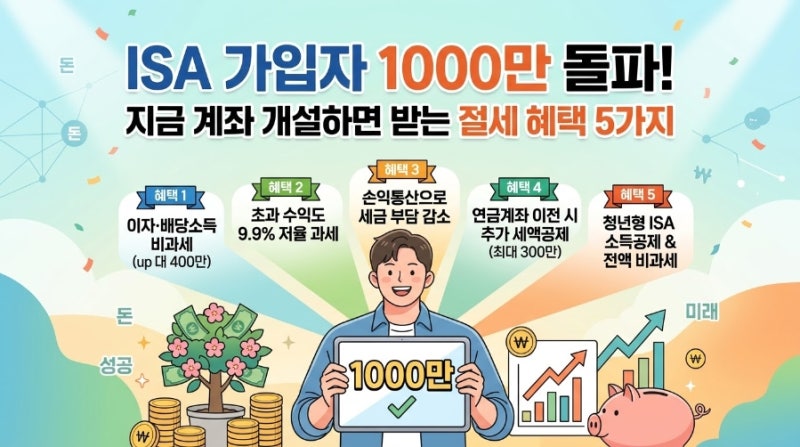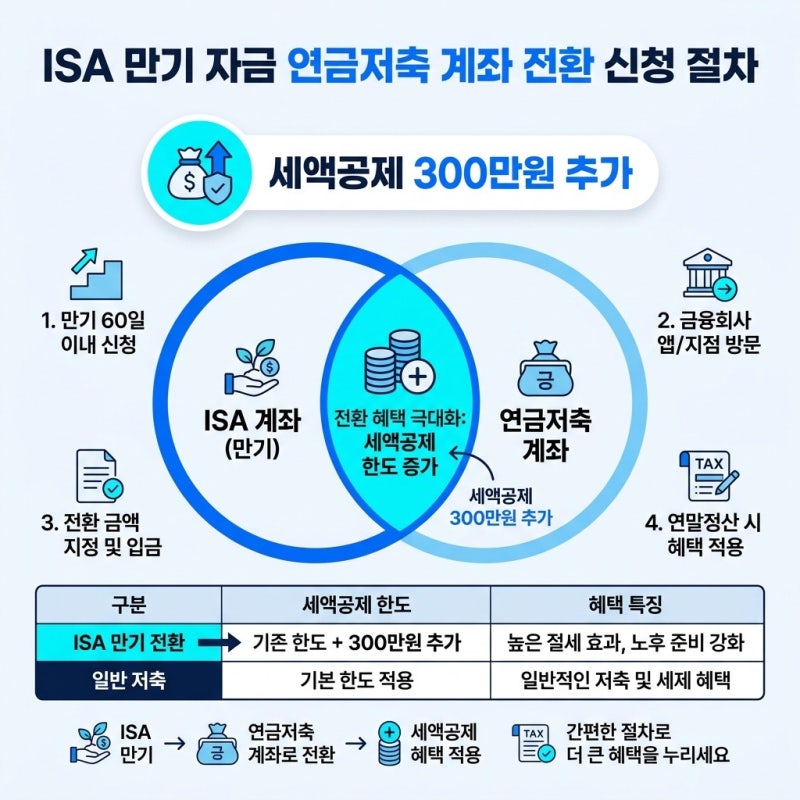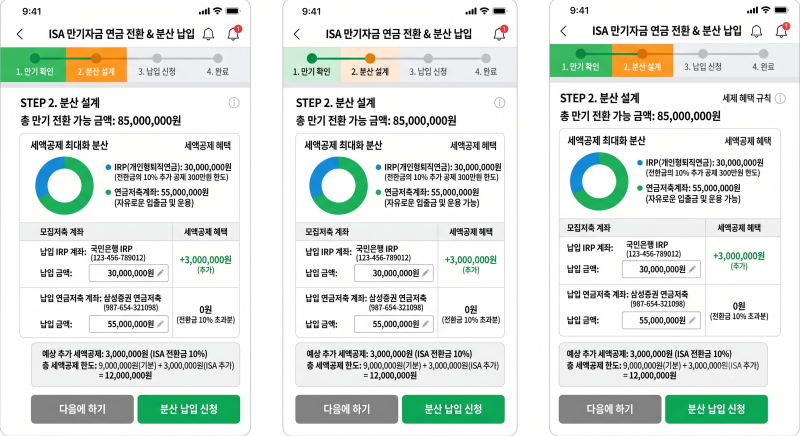
ISA(개인종합자산관리계좌)는 예금, 펀드, 주식 등을 한 계좌에서 운용하며 절세 혜택을 받을 수 있어 국민 절세 계좌로 불리며 가입자가 1,000만 명을 돌파했습니다. 특히 ISA 계좌 만기 자금을 연금계좌(연금저축/IRP)로 전환할 경우, 기존 연금계좌 세액공제 한도와 별개로 전환 금액의 10%(최대 300만 원)까지 추가 세액공제 한도가 부여됩니다. 이에 따라 연간 총 세액공제 한도가 최대 1,200만 원까지 확대되어 노후 자산 관리와 절세에 매우 효과적입니다.
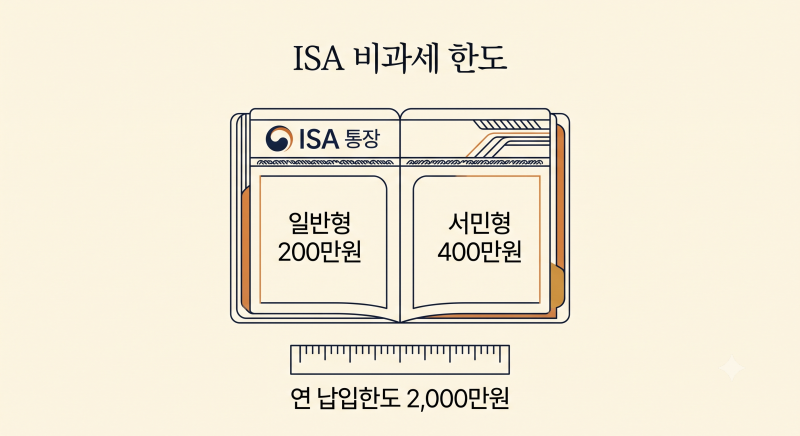
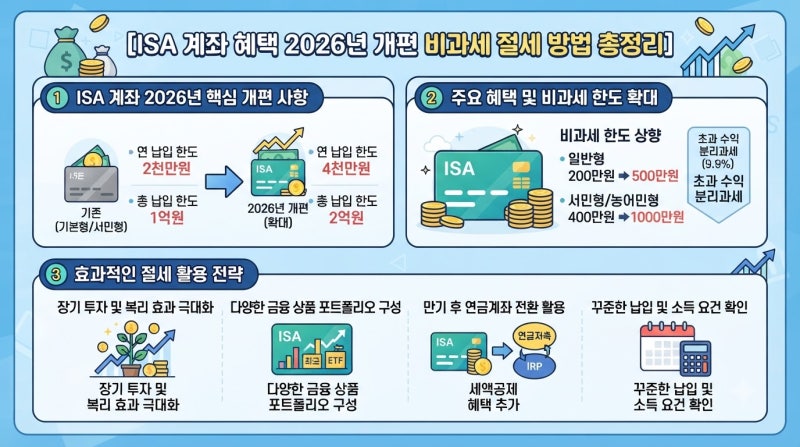
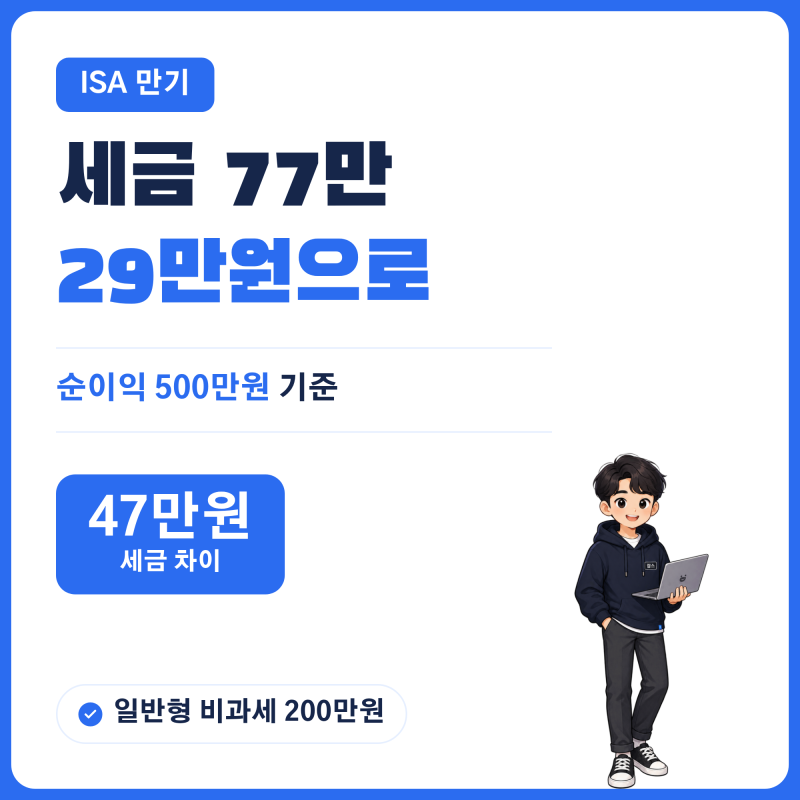
ISA 만기 자금을 연금계좌로 이전할 때, 블로거들은 세액공제 극대화를 위한 최적의 전환 금액으로 3,000만 원을 제시하고 있습니다. 이는 전환 금액의 10%인 300만 원이 세액공제 한도이기 때문입니다. 만약 만기 자금이 3,000만 원을 초과하더라도 3,000만 원만 연금계좌로 전환하고 남은 금액은 ISA에 재가입하여 비과세 한도를 다시 늘리는 것이 효율적인 절세 전략으로 조언됩니다. 또한, ISA 계좌 내에서 발생한 이자와 배당소득에 대해 일반형은 200만 원, 서민형은 400만 원까지 비과세가 적용되며, 비과세 한도 초과분은 9.9%의 저율 분리과세가 적용되어 세금 부담을 크게 줄일 수 있습니다.
ISA 계좌의 또 다른 강점은 손익통산으로, 계좌 내에서 발생한 이익과 손실을 합산하여 순이익에 대해서만 세금을 부과한다는 점입니다. 이는 일반 계좌와 비교했을 때 세금 부담을 대폭 감소시키는 효과가 있습니다. ISA 만기 자금을 연금계좌로 전환할 경우, 총급여 5,500만 원 이하인 경우 최대 49만 5천 원, 초과하는 경우 최대 39만 6천 원의 추가 환급을 받을 수 있으므로, 만기 시 자금 운용 계획을 신중하게 세우는 것이 중요합니다.