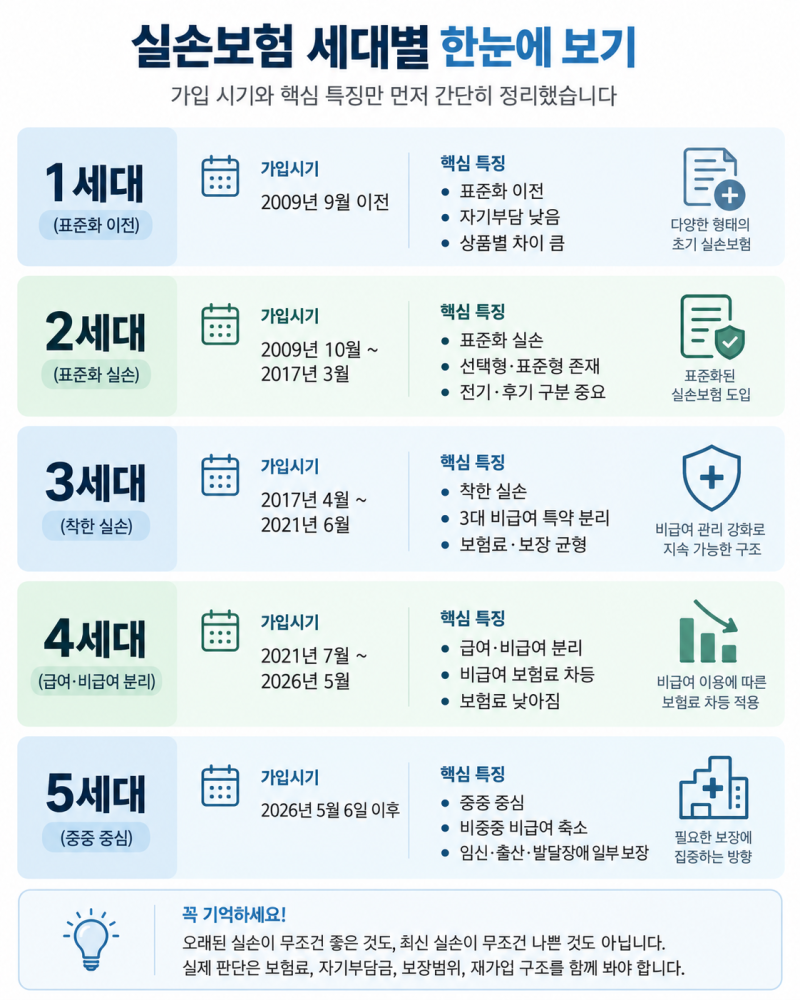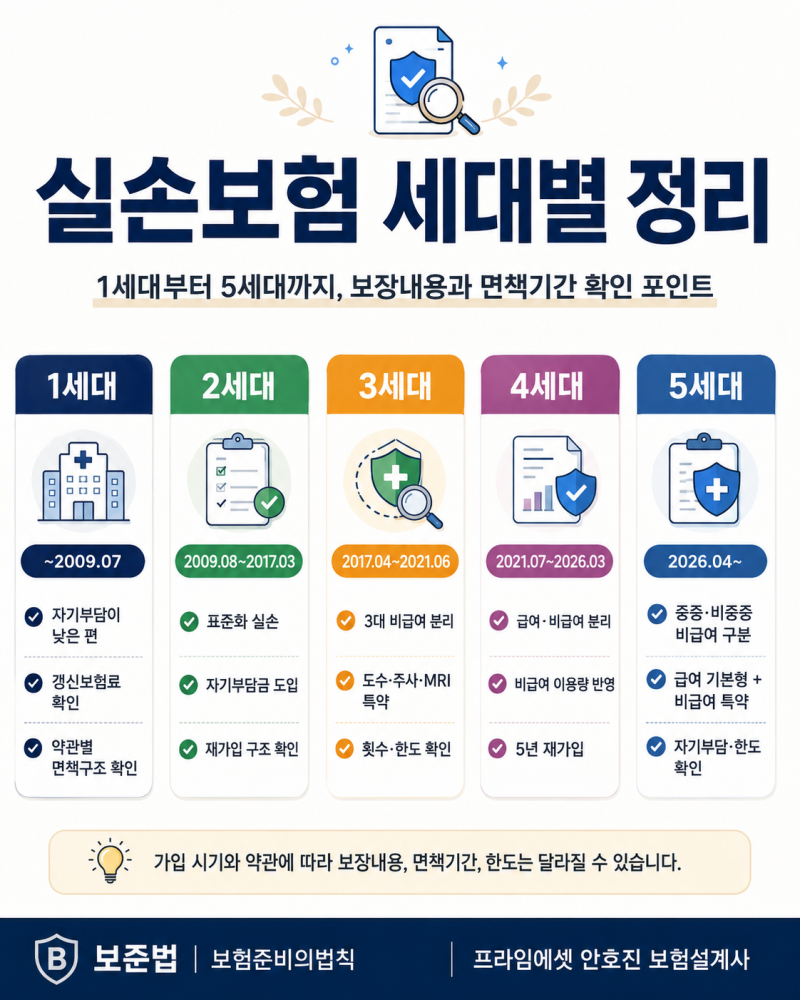
실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며, 세대가 바뀔 때마다 보험료, 자기부담금, 비급여 보장 범위, 갱신 및 재가입 구조가 달라졌습니다. 특히 3세대 실손보험은 2017년 4월부터 2021년 6월까지 판매되었으며, 도수치료, 비급여 주사, MRI 특약이 분리되기 시작한 특징이 있습니다. 최신 세대로 갈수록 보험료는 낮아지지만, 병원비에서 가입자가 부담하는 비율은 커지는 경향을 보입니다.
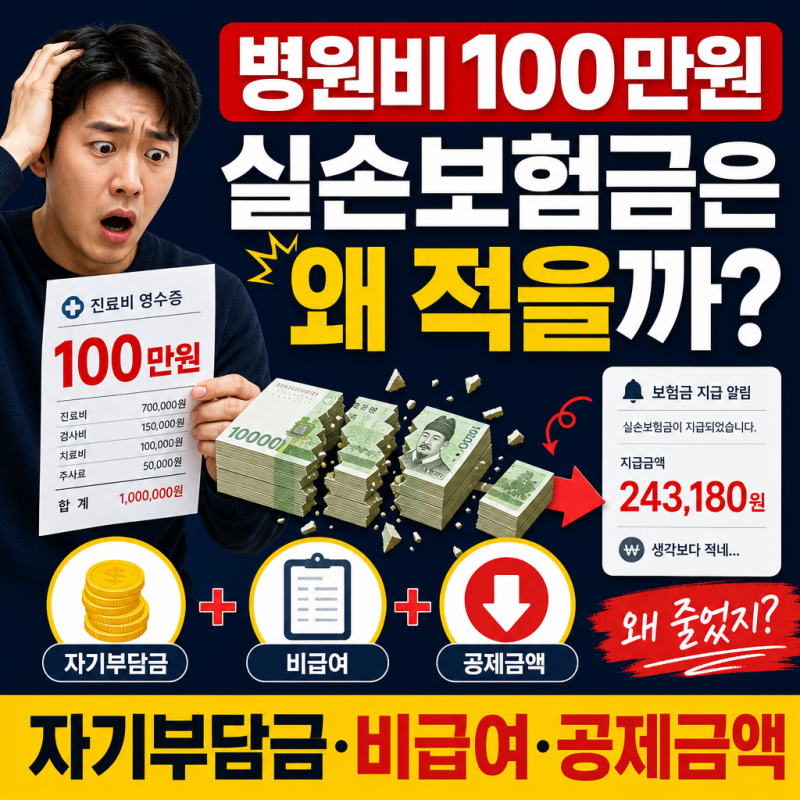
많은 가입자들이 병원비 총액만 보고 보험금을 예상하지만, 실손보험은 실제 부담한 병원비에서 자기부담금, 공제금액, 보장 제외 금액을 차감하여 지급됩니다. 3세대 실손보험의 경우 급여 본인부담금은 10% 또는 20%를 선택할 수 있었고, 비급여는 20%가 대표적인 자기부담률이었습니다. 따라서 병원비가 100만 원이 나와도 실제 지급되는 보험금은 자기부담금과 공제금액 등으로 인해 예상보다 적을 수 있습니다.
자신의 실손보험 세대를 정확히 확인하려면 보험증권의 계약일, 보험사 앱, 또는 내보험찾아줌 서비스를 활용하는 것이 좋습니다. 세대별로 자기부담금 구조와 통원 공제 방식, 비급여 특약 구조가 다르므로, 다른 사람의 사례를 그대로 적용하기보다는 본인의 계약 내용을 면밀히 확인해야 합니다. 특히 기존 세대에서 최신 세대로 전환을 고려할 때는 현재 납부하는 보험료, 예상 자기부담금, 자주 이용하는 비급여 치료, 기존 계약에서만 보장하는 항목 등을 종합적으로 비교하여 개인에게 유리한 선택을 하는 것이 중요합니다.