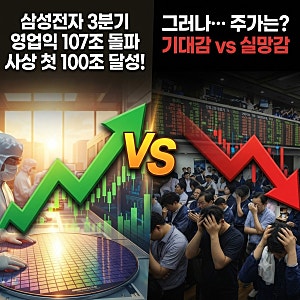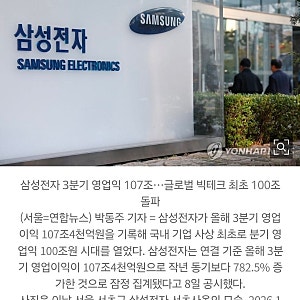


삼성전자가 2026년 3분기 연결 기준 잠정 영업이익 107조 4천억 원을 달성하며 국내 기업 최초로 분기 영업이익 100조 원을 돌파했습니다. 이는 전년 동기 대비 782.5% 증가한 수치로, 반도체 부문의 호실적이 크게 기여한 것으로 분석됩니다. 이러한 역대급 실적에도 불구하고 삼성전자 주가는 하락세를 보여 투자자들의 관심이 집중되고 있습니다.
일부 블로거들은 삼성전자의 이번 실적이 HBM4와 메모리 반도체 업황 개선에 따른 결과라고 분석하며, 향후 D램과 낸드 가격 상승이 지속될 것으로 전망하고 있습니다. 반면, 다른 블로거들은 이미 실적이 주가에 선반영되었거나, 시장이 더 큰 욕심을 내고 있어 주가가 기대만큼 오르지 못하고 있다고 평가합니다. 이처럼 역대급 실적 발표에도 불구하고 주가 흐름에 대한 다양한 해석이 나오고 있습니다.
블로거들 사이에서는 삼성전자가 글로벌 빅테크 기업 중 최초로 분기 영업이익 100조 원을 달성한 배경에 대한 심층적인 분석이 활발하게 이루어지고 있습니다. 특히, 이번 실적을 견인한 반도체 부문의 구체적인 기여도와 향후 HBM4 양산 효과에 대한 기대감이 높습니다. 많은 블로거들은 이번 실적 발표가 삼성전자의 미래 성장 동력과 주가 향방에 어떤 영향을 미 미칠지 주목하고 있습니다.