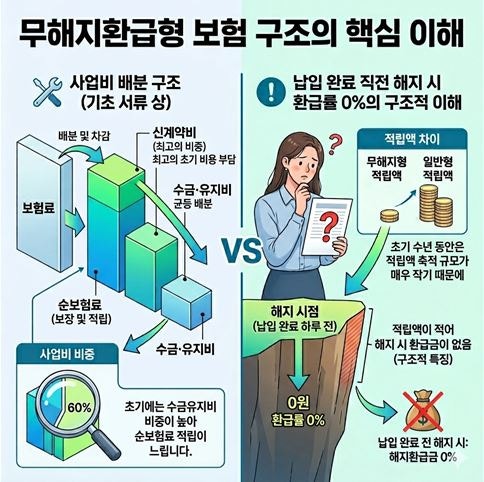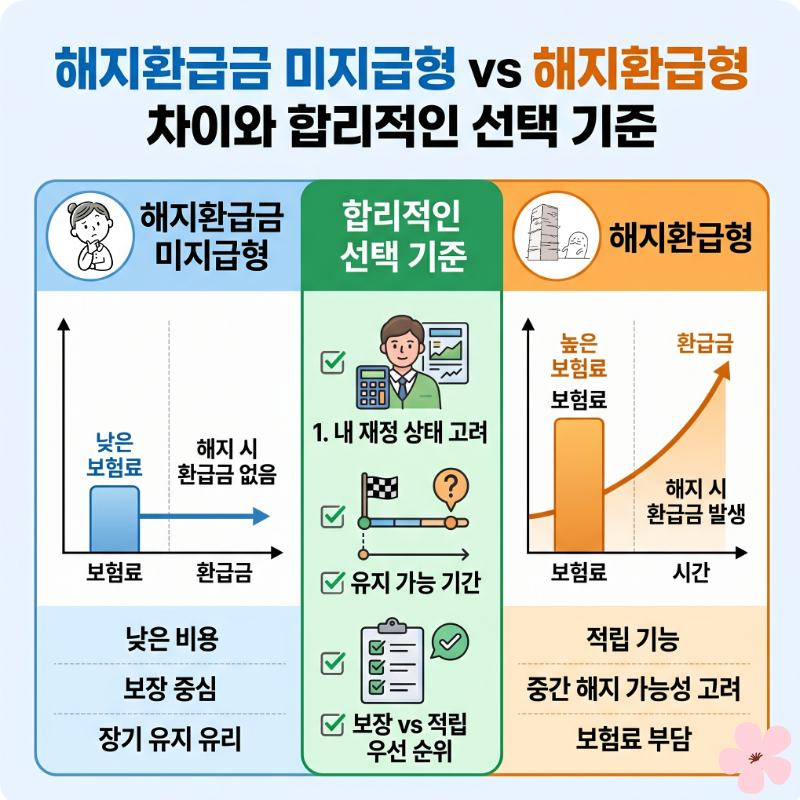

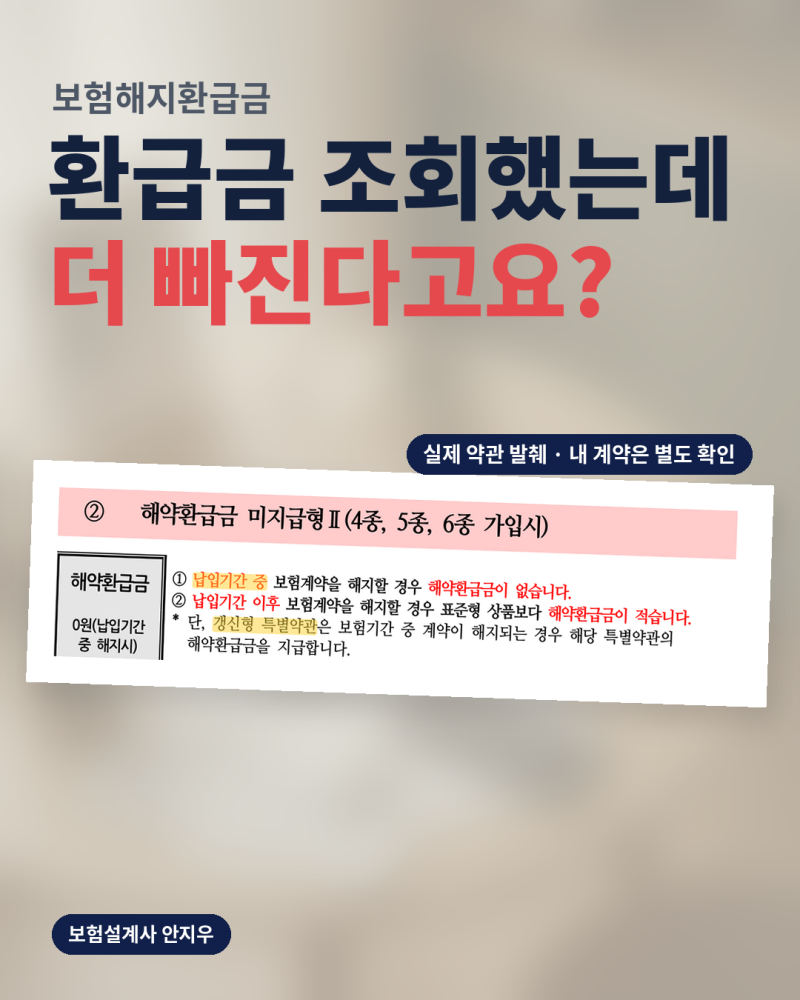
보험 해지환급금 미지급형 상품은 보험료 납입 기간 중 해지 시 환급금이 전혀 없는 대신, 일반 표준형 상품보다 월 납입 보험료가 20~30%가량 저렴하다는 특징이 있습니다. 이는 암 진단비나 뇌·심장 3대 질환 보장처럼 장기간 유지할 필수 보장에 가입할 때 유리하며, 보험료 부담을 줄일 수 있는 장점이 있습니다. 납입 기간이 끝난 후에는 정상적으로 환급금이 발생하는 경우가 많습니다.
실제 블로그 후기에서는 무해지형 보험의 가장 큰 장점으로 저렴한 보험료를 꼽고 있습니다. 하지만 중도 해지 시 납입한 원금보다 적거나 아예 0원일 수 있다는 점을 가장 큰 단점이자 함정으로 지적합니다. 특히 19년을 납입했더라도 중간에 해지하면 단 1원도 환급받지 못하는 경우가 발생할 수 있으므로 신중한 접근이 필요합니다.
따라서 해지환급금 미지급형 보험을 선택할 때는 자신이 20년 등 납입 기간 동안 한 번도 밀리지 않고 보험료를 낼 수 있는지 신중하게 판단해야 합니다. 무리하게 보장 금액을 늘리기보다 끝까지 유지할 수 있는 가성비 수준에서 가입하는 것이 중요하며, 해지 시 돌려받는 돈과 아프거나 다쳤을 때 받는 보험금은 서로 다른 개념임을 명확히 인지해야 합니다.