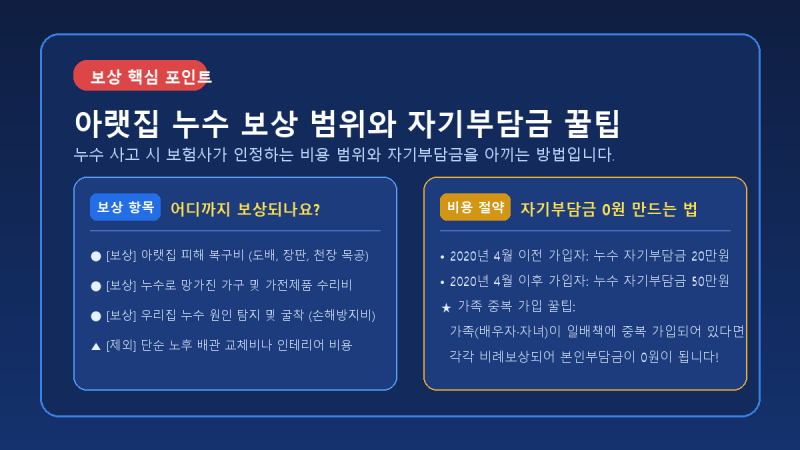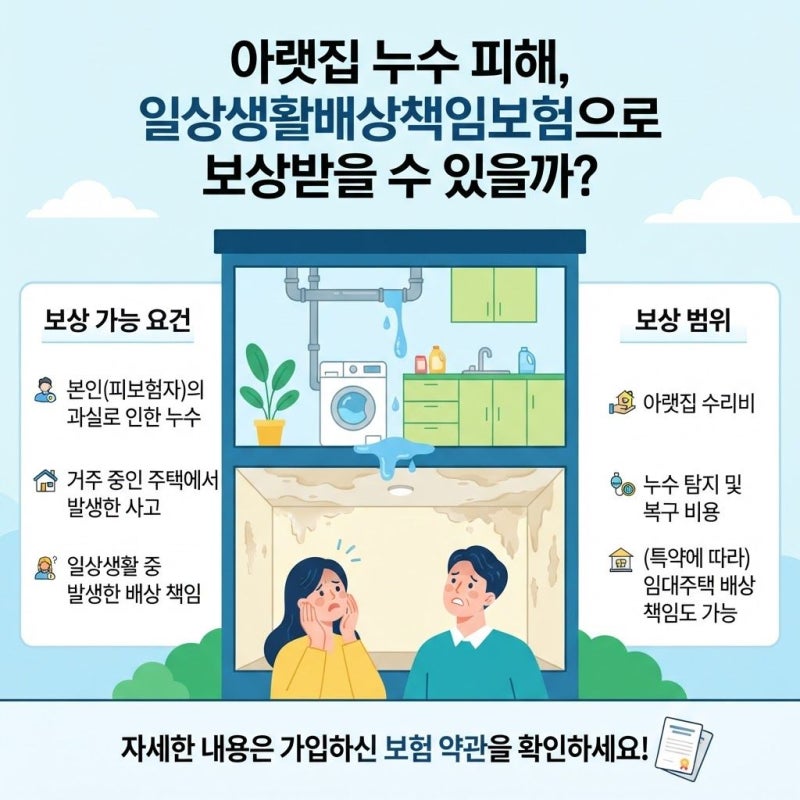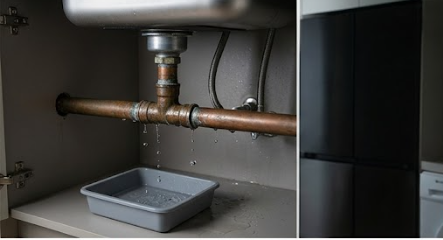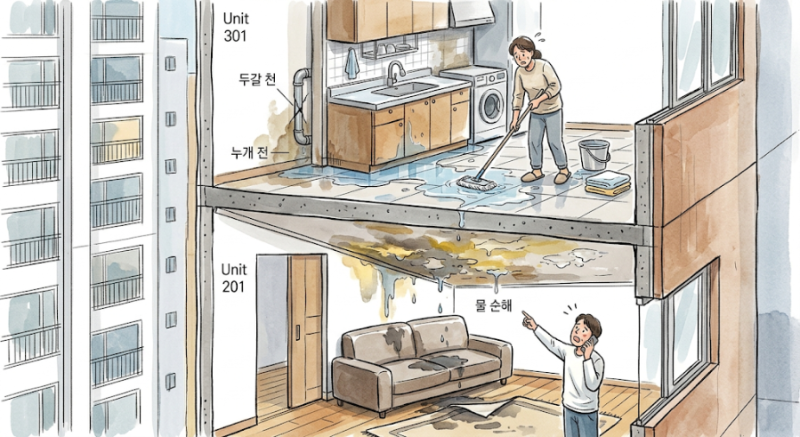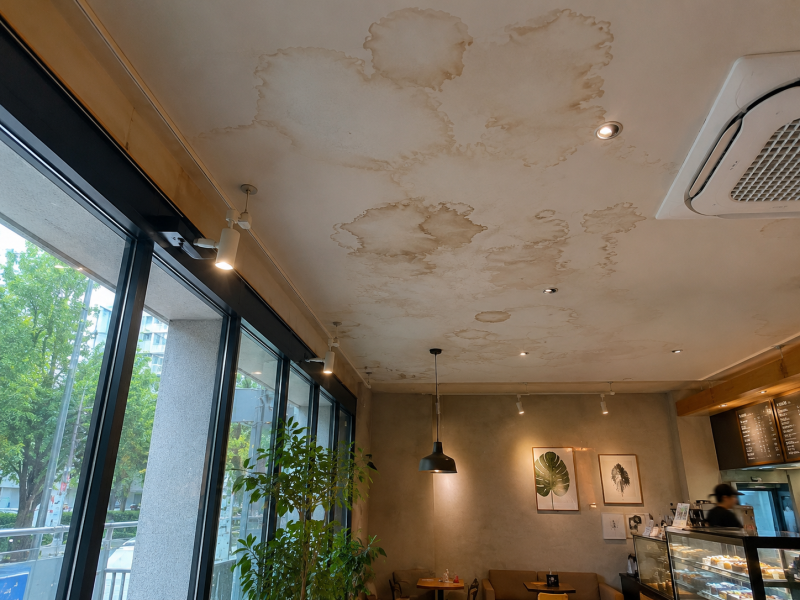
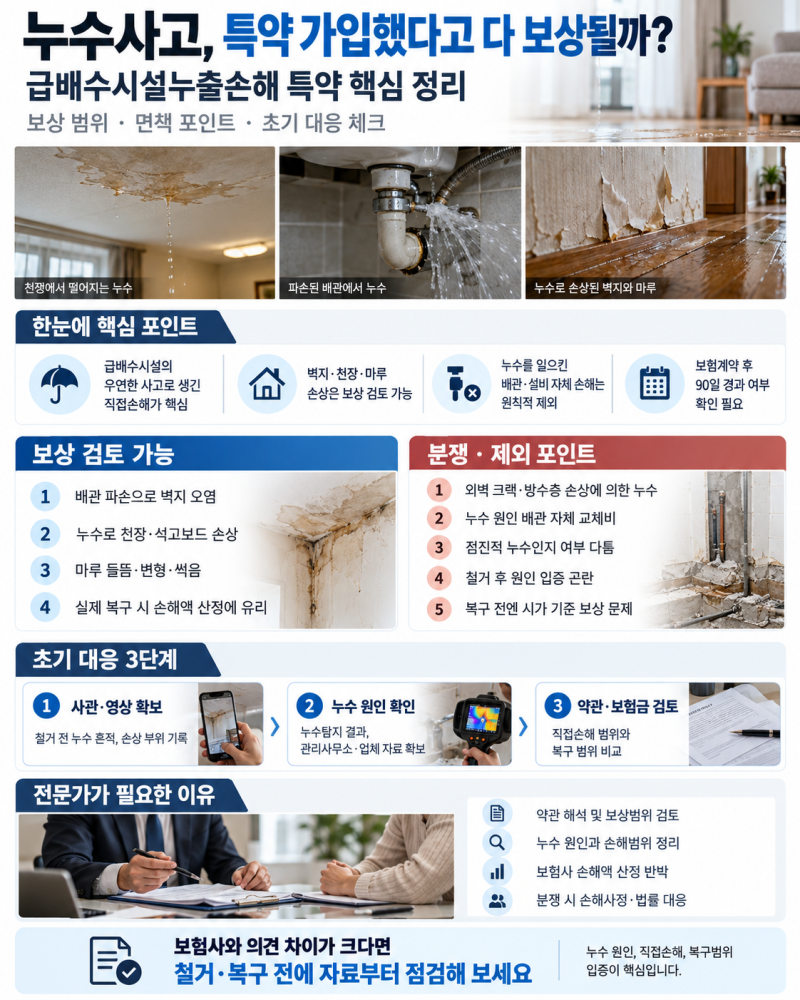
누수 사고는 아파트나 빌라 등 공동주택에서 흔하게 발생하며, 아랫집 피해 복구와 더불어 원인 세대의 공사 범위에 대한 보험사와의 분쟁이 잦습니다. 특히 누수 탐지 비용, 긴급 배관 보수, 추가 침수 방지를 위한 임시 조치 등 피해 확산을 막기 위한 지출은 '손해방지비용'으로 분류되어 보험사 보상 대상이 됩니다. 그러나 보험사는 최소한의 수리만을 인정하려는 경향이 있어, 피해자는 재발 방지를 위한 확실한 수리를 원하며 갈등이 발생합니다.
실제 블로그 후기들을 살펴보면, 보험사는 누수된 지점만 수리하려 하지만 피해자는 노후된 배관 전체 교체를 원하는 경우가 많습니다. 대법원 판례에 따르면 손해방지비용은 사고 확대 방지를 위해 긴급하고 합리적으로 지출된 비용을 의미하며, 누수를 멈추기 위해 필연적으로 수반되는 철거 및 복구 비용은 보상 범위에 포함됩니다. 하지만 노후 배관 전체 교체와 같은 개량 비용은 보상에서 제외될 수 있어, 보상 범위의 적정성 입증이 중요합니다.
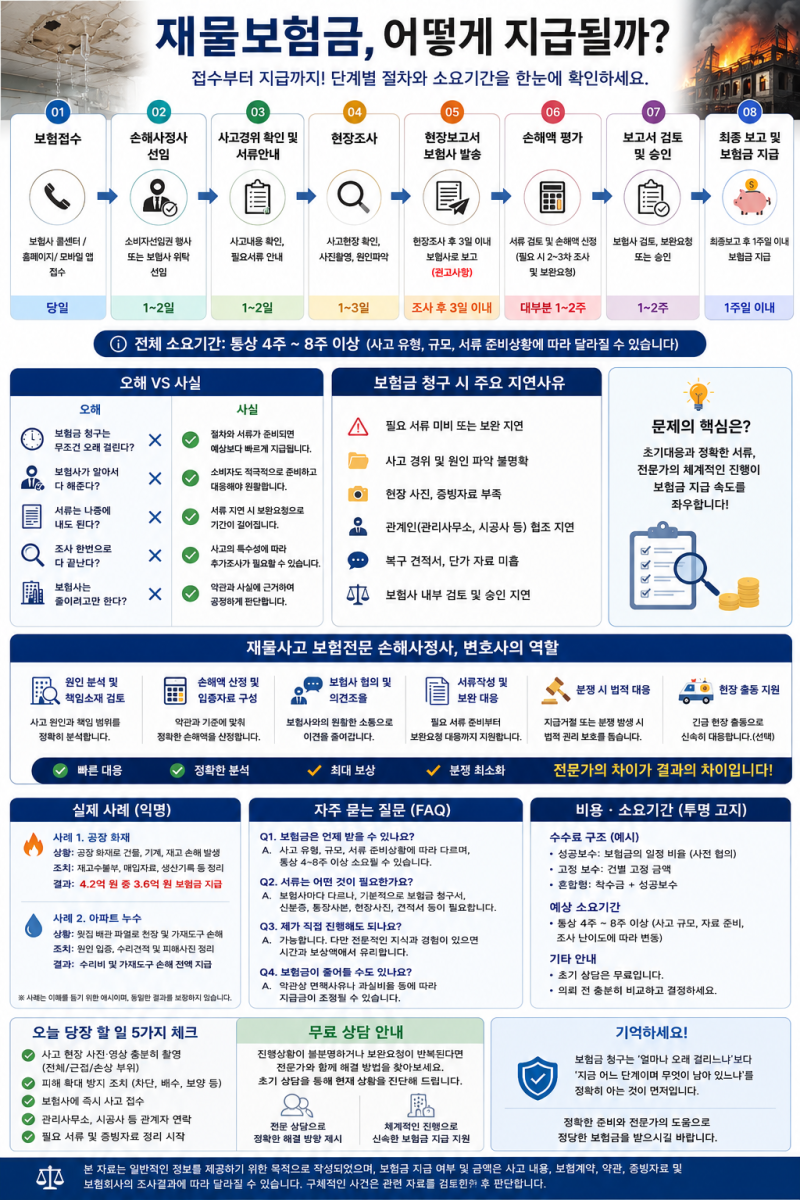
누수 사고 발생 시 공사 전, 중, 후의 사진과 영상을 꼼꼼히 남기고, 견적서에 디테일한 내용을 기재하는 것이 중요합니다. 특히 '소비자 선임권'을 활용하여 제3의 손해사정사를 지정하면 보험사와의 분쟁에서 유리한 입지를 확보할 수 있습니다. 손해사정사는 보험사의 손해방지비용 인정 범위를 확대하고, 피해자가 정당한 보상을 받을 수 있도록 돕는 역할을 합니다.