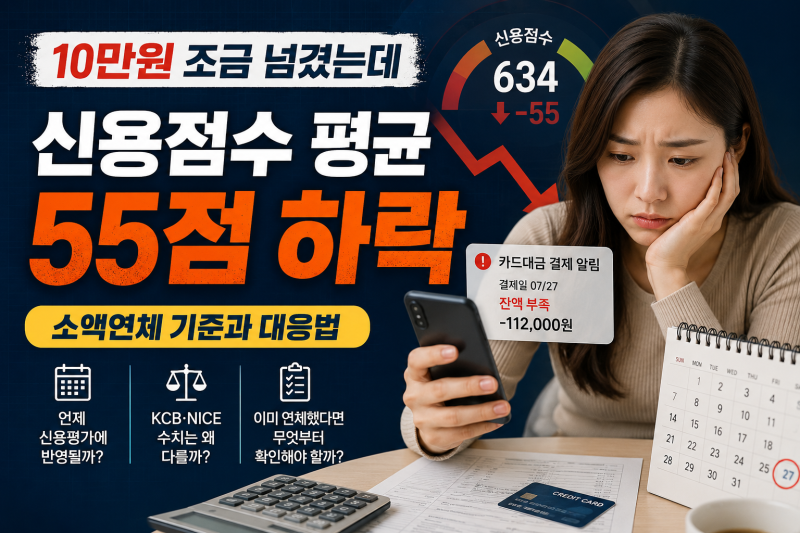
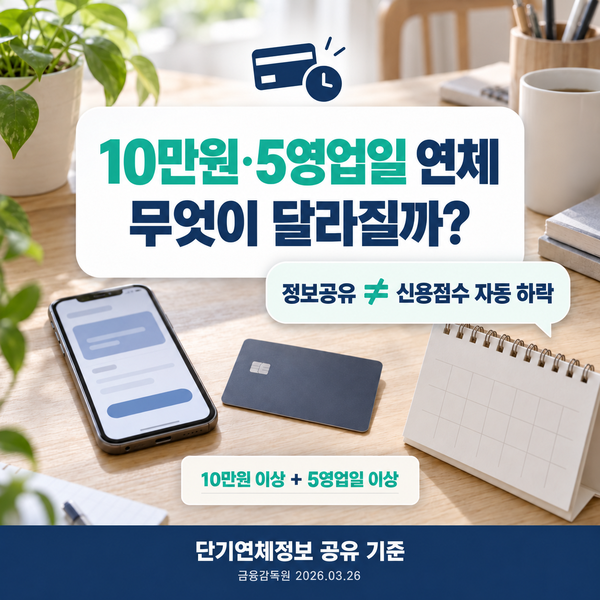
최근 10만원 소액대출과 관련된 정보는 주로 소액 연체가 신용점수에 미치는 영향에 대한 관심으로 나타나고 있습니다. 특히 10만원 미만의 소액 연체라도 5영업일 이상 지속될 경우, 신용카드 사용 중단 및 신용점수 하락으로 이어질 수 있어 주의가 필요합니다. 금융기관은 연체 금액의 크기보다 약속된 결제일을 지키지 않은 기간을 더 중요하게 평가하는 경향이 있습니다.
블로거들은 10만원 미만 연체가 신용평가사 외부 전산망에 즉각 공유되지 않는다는 오해를 지적하며, 해당 금융사 내부에는 첫날부터 연체 기록이 남는다고 강조합니다. 또한, 2건 이상의 소액 연체가 발생하여 합산 금액이 10만원을 초과하면 외부로 정보가 등록될 수 있다는 점을 경고합니다. NICE와 KCB 등 신용평가사별 신용점수 하락폭에 대한 통계 자료를 제시하며, 연체 기간과 횟수, 기존 신용상태에 따라 개인별 점수 변화가 달라질 수 있음을 설명하고 있습니다.
실제 블로그에서는 소액 연체 발생 시 신용점수 하락을 최소화하기 위한 상환 우선순위와 같은 실질적인 팁을 제공합니다. 특히 5영업일이 경과하면 신용카드 이용 정지, 한도 삭감, 타 금융사 대출 거절 등 치명적인 금융 제한이 발생할 수 있으므로, 연체 발생 시 신속하게 대응하는 것이 중요하다고 조언합니다. 완납 후에도 단기 연체 이력이 최장 3년까지 금융사 내부 평가에 참고될 수 있다는 점도 기억해야 합니다.