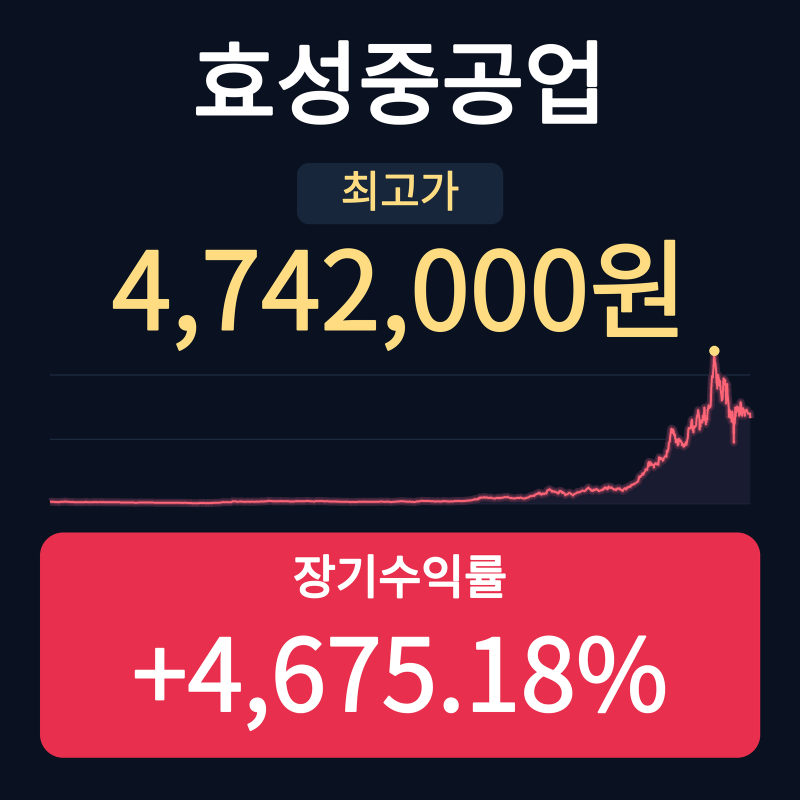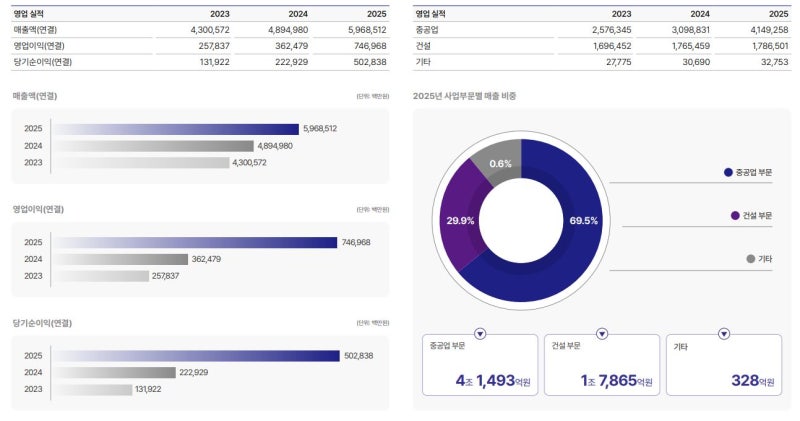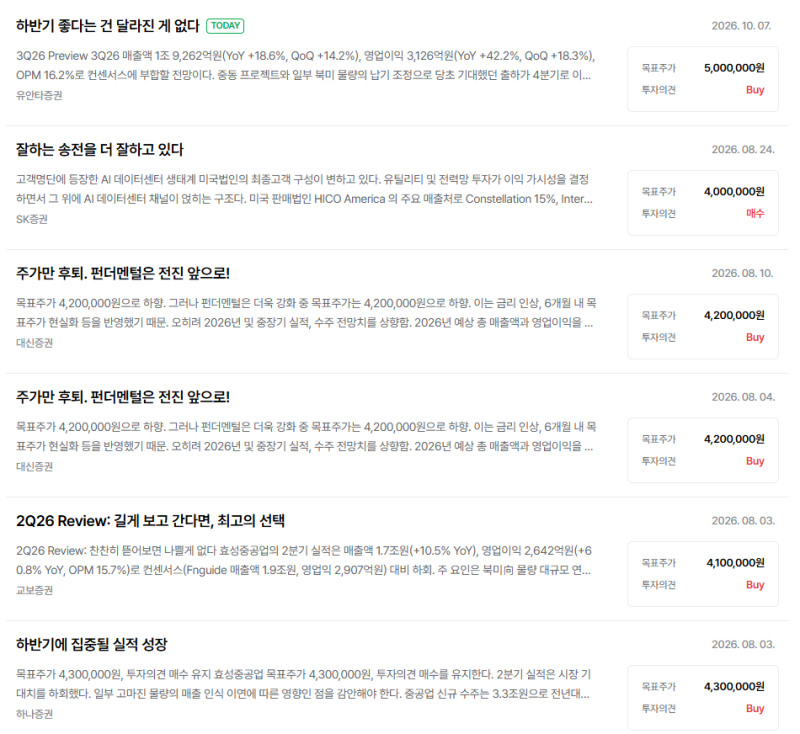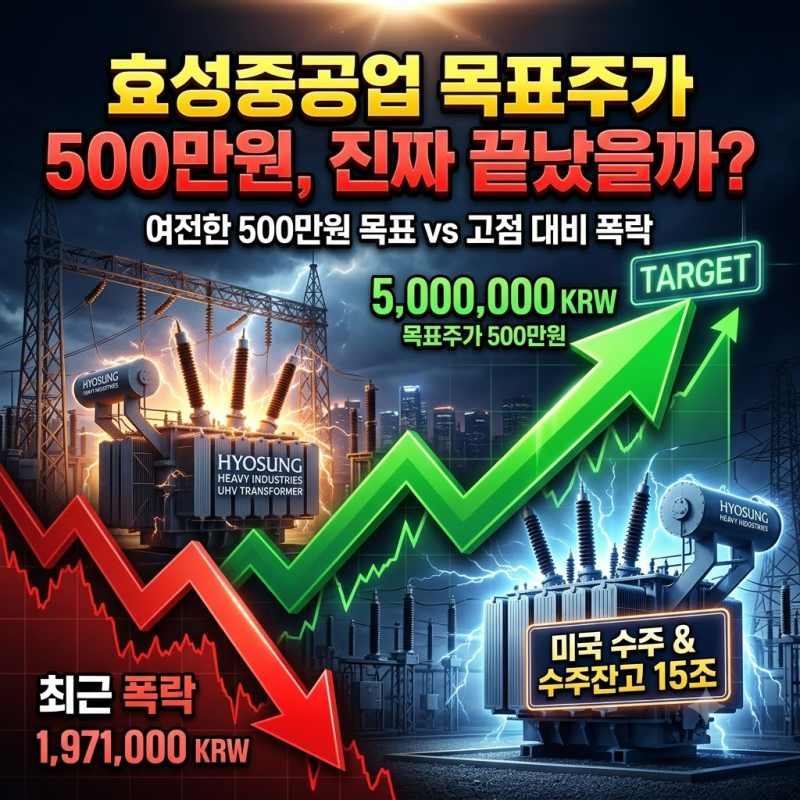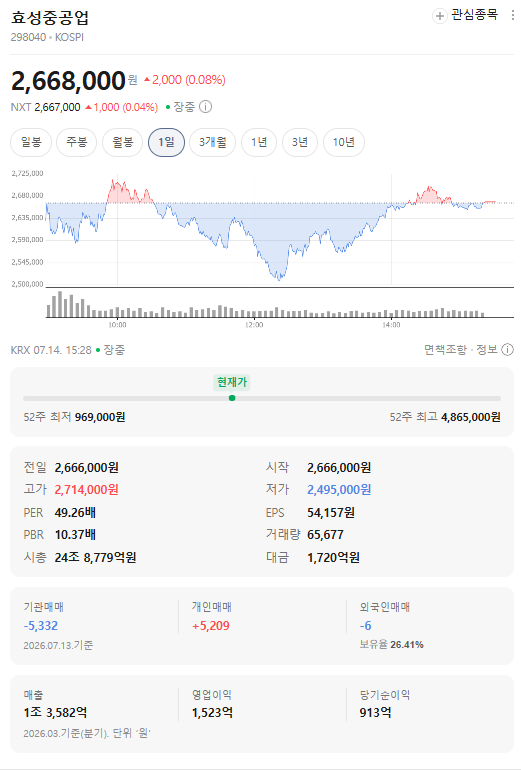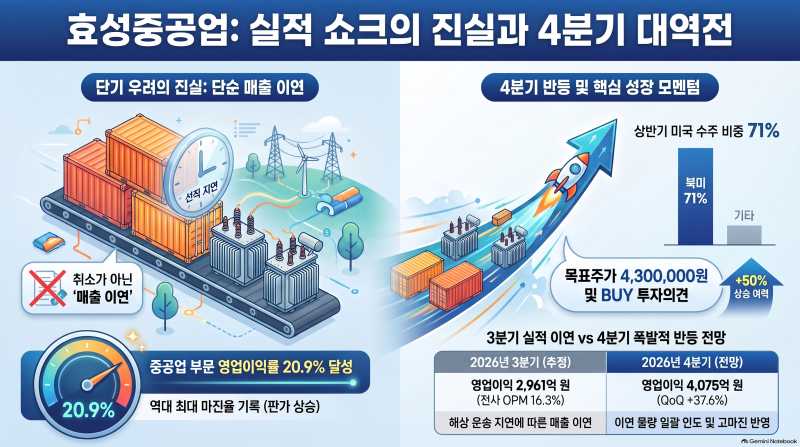
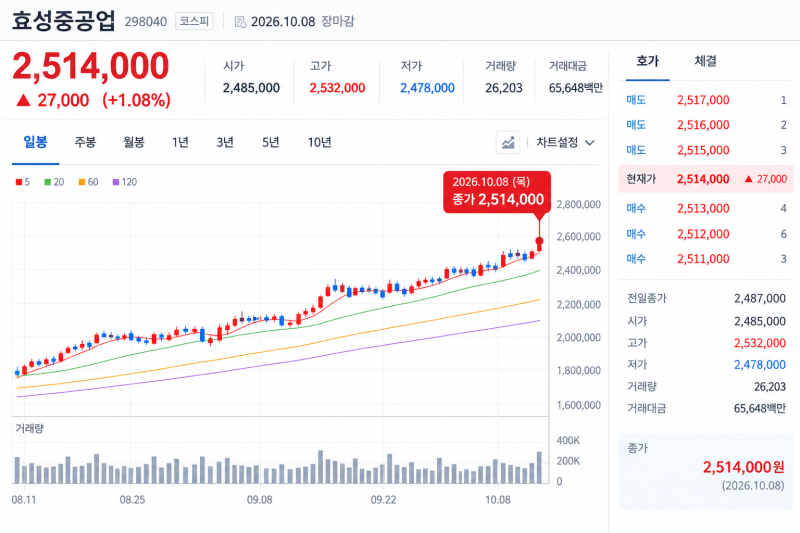
효성중공업은 2026년 3분기 실적이 시장 기대치를 다소 하회할 것으로 전망되지만, 증권사들은 여전히 430만원에서 500만원대의 높은 목표주가를 유지하고 있습니다. 이는 단기적인 매출 이연에도 불구하고, 중공업 부문의 높은 영업이익률과 북미 전력망 교체 및 AI 데이터센터 관련 수주 증가 등 장기적인 성장 잠재력을 높이 평가하기 때문입니다. 특히 미국 수주 비중이 71%에 달하는 점이 긍정적인 요소로 작용하고 있습니다.
일부 블로거들은 3분기 실적 하회 전망에 대한 우려를 표하며 주가 변동성에 주목했지만, 다른 블로거들은 매출 이연이 일시적인 현상이며 4분기 이후 폭발적인 턴어라운드를 기대하고 있습니다. 실제로 하나증권은 2026년 3분기 영업이익이 전년 대비 34.7% 증가한 2,961억원으로 추정하며, 이는 이익 감소가 아닌 시장 기대치 대비 성장 폭이 다소 낮다는 의미로 해석했습니다. 고마진 물량의 인도 지연이 주된 원인으로 분석됩니다.
투자자들은 효성중공업의 목표주가 숫자만을 맹신하기보다, 2027년 이익 전망이 실제로 달성될 수 있는지와 매출 이연 이후의 실적 반영 시점을 면밀히 확인해야 합니다. 특히 증권사들이 제시하는 목표주가 산정의 핵심 근거인 주당순이익(EPS)과 목표 주가수익비율(PER)을 이해하고, 수주잔고와 출하 일정을 꾸준히 점검하는 것이 중요합니다.