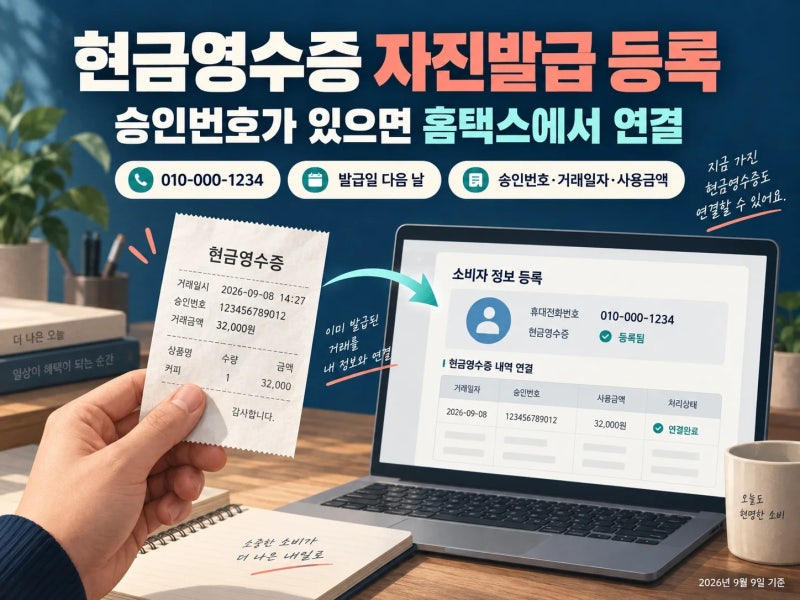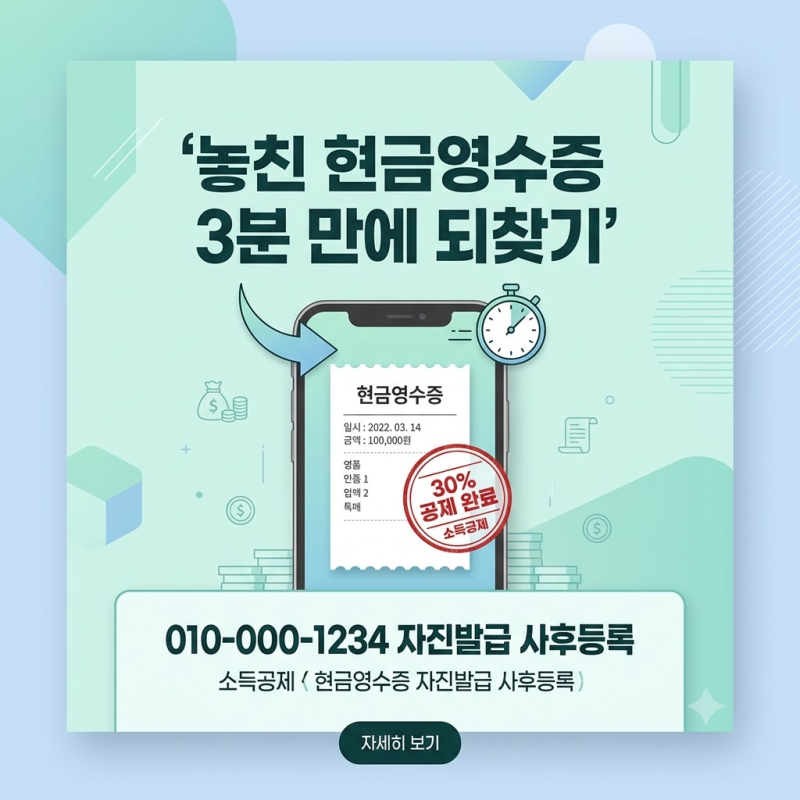

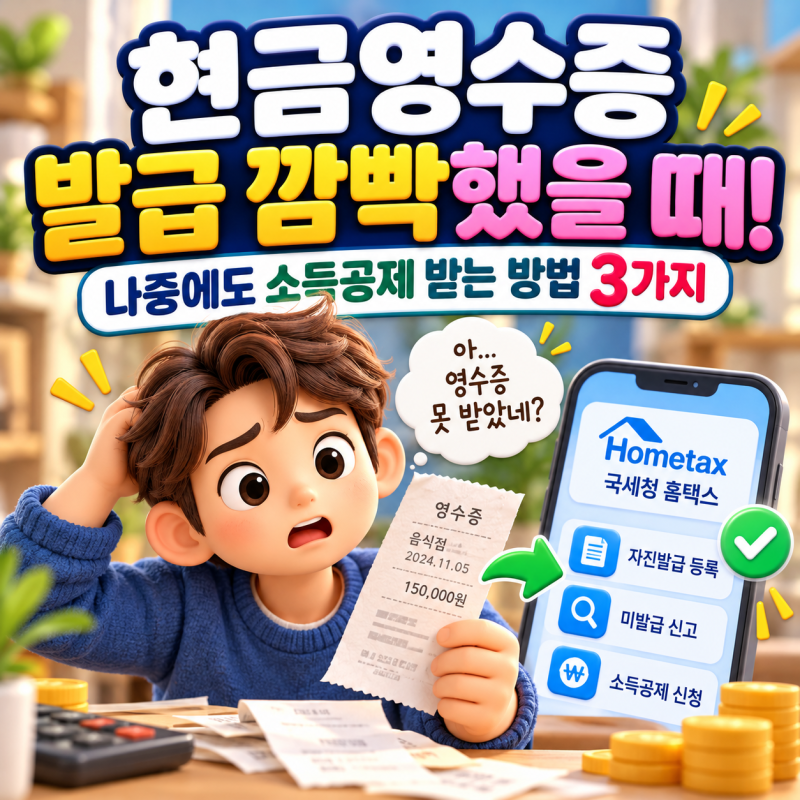
현금영수증은 소득공제 혜택을 받기 위한 중요한 증빙 자료로, 발급 방식에 따라 등록 기한이 달라집니다. 소비자가 홈택스에 휴대폰 번호나 카드 번호를 미리 등록해두면 해당 등록일 이후의 거래부터 자동으로 소득공제 내역에 반영됩니다. 그러나 발급 수단을 제시하지 않아 사업자가 국세청 지정 번호로 자진 발급한 경우, 해당 영수증의 정보를 직접 등록해야 합니다. 이러한 자진발급분은 거래일로부터 3년 이내에 등록해야 소득공제 대상에 포함될 수 있습니다.
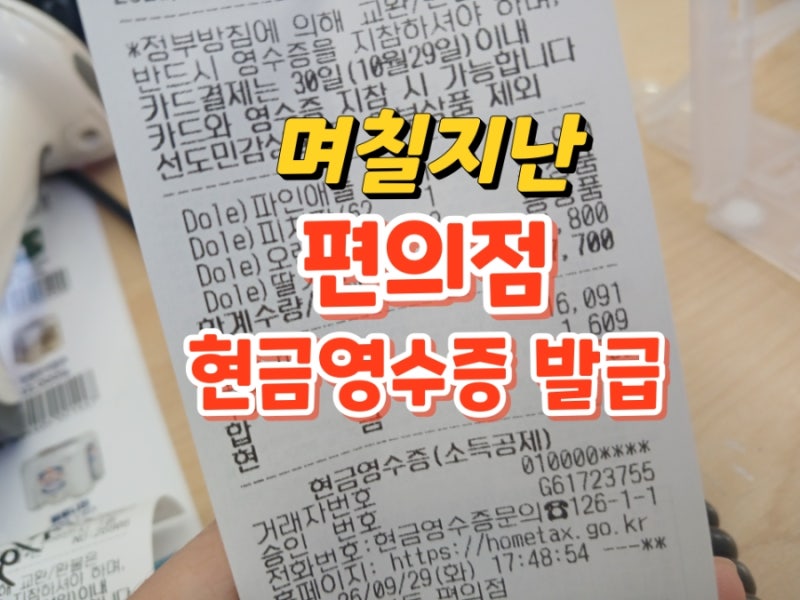
현금영수증 발급 내역이 누락되었을 때, 편의점 등 가맹점을 직접 방문하여 사후 발급을 요청할 수 있으나, 이는 매장의 상황이나 직원의 숙련도에 따라 거절될 수도 있습니다. 영수증을 지참하고 방문하는 것이 중요하며, 포스기 마감 등으로 처리가 어려울 수 있습니다. 반면, 홈택스나 손택스를 통해 자진발급 영수증 정보를 직접 입력하는 방식은 매장에 대한 부담 없이 간편하게 처리할 수 있는 장점이 있습니다. 이때 거래일자, 승인번호, 금액 등 영수증에 기재된 정보가 필수적입니다.
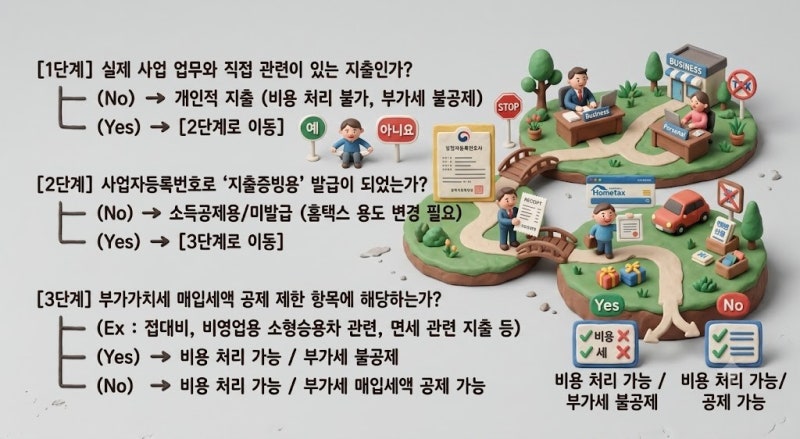
현금영수증은 소득공제용과 지출증빙용으로 구분되며, 용도에 맞게 발급 및 등록해야 연말정산 시 혜택을 받을 수 있습니다. 특히 자진발급 영수증은 거래일로부터 3년이라는 등록 기한을 넘기면 소득공제 권리가 소멸되므로, 기한 내에 홈택스에 접속하여 승인번호와 거래 정보를 정확히 입력하는 것이 중요합니다. 발급 내역이 제대로 조회되지 않는다면, 국세청 전송 기간(1~2일)을 고려하거나 발급 유형을 다시 확인해 보는 것이 좋습니다.